
2020年注册会计师财务成本管理精讲班讲义:资本结构理论
233注册会计考试网提供注册会计师《财务成本管理》精讲班课程讲义,本节视频讲解注册会计财务成本管理精讲班考点。免费试听注册会计授课老师精讲班课程>>
下载233网校APP获取注册会计师免费题库!
第九章 资本结构
第64讲 资本结构理论
第九章 资本结构
课件使用说明:
1.标注“了解”字样的内容,通常考试可能性低或知识点非常简单(无须深入理解),为了凸显复习的重点,后续讲授过程中稍作讲解;对于学习时间充足的学生,可以适当了解一下。对于前述已经介绍的类似知识点,为了避免重复讲解,也标注“了解”字样。
2.对于非计算型考点(主要指客观题考点),在章节最后不进行“本章重点内容总结”。
3.课件中对考点标注几颗星,就代表大纲能力等级为几级。
4.课件中的例题仅仅针对部分考点展开,课后需要加大习题的练习量。
一、本章考情分析
本章主要讲解资本结构的决策方法以及杠杆系数的衡量,近三年考试平均分值为5分左右,2018年分值为8分,题型可能为客观题,还可能涉及计算分析题和综合题,属于重要章节(第二层次)。
近三年考试题型题量分布表 | |||||
年份 | 2018年 | 2017(1) | 2017(2) | 2016(1) | 2016(2) |
单项选择题 | — | 2题3分 | — | 2题3分 | 2题3分 |
多项选择题 | — | — | — | — | — |
计算分析题 | — | — | 1题8分 | — | — |
综合题 | 0.5题8分 | — | — | — | — |
合计 | 0.5题8分 | 2题3分 | 1题8分 | 2题3分 | 2题3分 |
二、本章知识框架
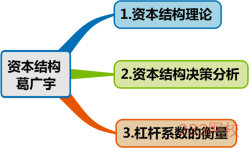
第一节 资本结构理论
【考点一】资本结构的MM理论(★★★)
(一)MM理论的假设条件
1.经营风险可以用息前税前利润的方差来衡量,具有相同经营风险的公司称为风险同类。
2.投资者等市场参与者对公司未来的收益与风险的预期是相同的。
3.完美资本市场,即在股票与债券进行交易的市场中没有交易成本,且个人与机构投资者的借款利率与公司相同。
4.借债无风险,即公司或个人投资者的所有债务利率均为无风险利率,与债务数量无关。
5.全部现金流是永续的,即公司息前税前利润具有永续的零增长特征,债券也是永续的。
(二)无税MM理论
1.命题Ⅰ
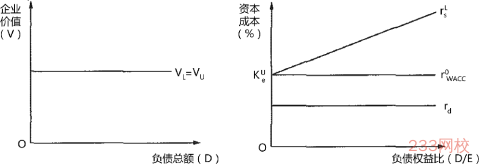
| 命题Ⅰ:有负债企业的价值与无负债企业的价值相等,即企业的资本结构与企业价值无关。 (1)表达式 VL=EBIT/r0WACC=VU=EBIT/rUs 式中: VL表示有负债企业的价值; r0WACC表示有负债企业的加权平均资本成本; EBIT表示企业全部资产的预期收益(永续); VU表示无负债企业的价值; rUs表示既定风险等级的无负债企业的权益资本成本。 |
(2)相关结论 ①有负债企业的加权平均资本成本,与风险等级相同的无负债企业的权益资本成本相等。 ②企业加权平均资本成本与资本结构无关,仅取决于企业的经营风险。 | |
2.命题Ⅱ
| 命题Ⅱ:有负债企业的权益资本成本随着财务杠杆的提高而增加。 (1)表达式 rLs=rUs+风险溢价=rUs+D/E(rUs-rd) 式中: rLs表示有负债企业的权益资本成本; D表示有负债企业的债务市场价值; E表示其权益的市场价值; rd表示税前债务资本成本。 |
(2)相关结论 ①有负债企业的权益资本成本等于无负债企业的权益资本成本加上风险溢价。 ②风险溢价与市值计算的财务杠杆(债务/股东权益)成正比。 | |
3.命题Ⅰ的推论 | 有负债企业的加权平均资本成本,与风险等级相同的无负债企业的权益资本成本相等。 (1)r0WACC=rUs=E/(E+D) rLs+D/(E+D)rd (2)上式变形后即为命题Ⅱ: rLs=rUs+D/E(rUs-rd) |
【图示】无税MM理论的命题Ⅰ(左侧)和命题Ⅱ(右侧)
(三)有税MM理论
1.命题Ⅰ
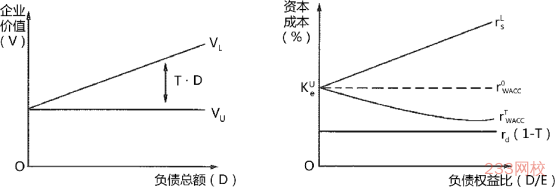
| 命题Ⅰ:有负债企业的价值等于相同风险等级的无负债企业的价值加上债务利息抵税收益的现值。 (1)表达式 VL=VU+T×D 或VL=VU+PV(利息抵税) 式中: T表示企业所得税税率; D表示企业的债务数量; T×D又称为杠杆收益,等于抵税收益的永续年金现金流的现值,将债务利息率作为贴现率。 |
(2)相关结论 由于债务利息可以在税前扣除,增加了企业的价值。随着负债比例的提高,企业价值也随之提高,在理论上全部融资来源于负债时,企业价值达到最大。 | |
2.命题Ⅱ | 命题Ⅱ:有债务企业的权益资本成本等于相同风险等级的无负债企业的权益资本成本加上与以市值计算的债务与权益比例成比例的风险报酬,且风险报酬取决于企业的债务比例以及所得税税率。 (1)表达式 rLs=rUs+风险报酬=rUs+(rUs-rd)(1-T)D/E (2)相关结论 ①有负债企业的权益资本成本随着财务杠杆的提高而增加。 ②有负债企业的权益资本成本比无税时的要小。 ③在考虑所得税的情况下,有负债企业的加权平均资本成本随着债务筹资比例的增加而降低。 |
【图示】有税MM理论的命题Ⅰ(左侧)和命题Ⅱ(右侧)
【例题1●单选题】在考虑企业所得税但不考虑个人所得税的情况下,下列关于资本结构有税MM理论的说法中,错误的是( )。( 2017年)
A.财务杠杆越大,企业价值越大
B.财务杠杆越大,企业权益资本成本越高
C.财务杠杆越大,企业利息抵税现值越大
D.财务杠杆越大,企业加权平均资本成本越高
【233网校答案】D





温馨提示:因考试政策、内容不断变化与调整,233网校网站提供的以上信息仅供参考,如有异议,请考生以权威部门公布的内容为准!
