
2020年注册会计师财务成本管理精讲班讲义:本量利的一般关系(一)
233注册会计考试网提供注册会计师《财务成本管理》精讲班课程讲义,本节视频讲解注册会计财务成本管理精讲班考点。免费试听注册会计授课老师精讲班课程>>
下载233网校APP获取注册会计师免费题库!
第十六章 本量利分析
第106讲 本量利的一般关系(一)
第十六章 本量利分析
课件使用说明:
1.标注“了解”字样的内容,通常考试可能性低或知识点非常简单(无须深入理解),为了凸显复习的重点,后续讲授过程中稍作讲解;对于学习时间充足的学生,可以适当了解一下。对于前述已经介绍的类似知识点,为了避免重复讲解,也标注“了解”字样。
2.对于非计算型考点(主要指客观题考点),在章节最后不进行“本章重点内容总结”。
3.课件中对考点标注几颗星,就代表大纲能力等级为几级。
4.课件中的例题仅仅针对部分考点展开,课后需要加大习题的练习量。
一、本章考情分析
本章主要讲解保本分析、保利分析及利润敏感分析等相关内容,近三年考试平均分值为10分左右,2018年分值为3.5分,题型可能为客观题,也可能涉及计算分析题和综合题,属于非常重要章节(第一层次)。
近三年考试题型题量分布表 | |||||
年份 | 2018年 | 2017(1) | 2017(2) | 2016(1) | 2016(2) |
单项选择题 | 1题1.5分 | — | — | 1题1.5分 | 1题1.5分 |
多项选择题 | 1题2分 | — | — |
|
|
计算分析题 | — | — | — | 1题8分 | 1题8分 |
综合题 | — | 0.8题12分 | 0.8题12分 |
|
|
合计 | 2题3.5分 | 0.8题12分 | 0.8题12分 | 2题9.5分 | 2题9.5分 |
二、本章知识框架
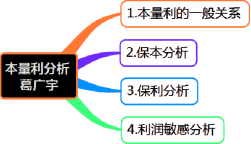
第一节 本量利的一般关系
【考点一】成本性态分析(★★)
2013年单选题
2012年单选题
2009年多选题
成本性态,又称成本习性,是指成本总额与业务量(如产品产量、销量等)之间的内在关系。
(一)固定成本
1.含义 | 在特定的业务量范围内不受业务量变动影响,一定期间的总额能保持相对稳定的成本。 |
2.特征 | (1)一定期间的固定成本的稳定性是有条件的,即业务量变动的范围是有限的。能够使固定成本保持稳定的特定的业务量范围,称为相关范围。 (2)一定期间的固定成本的稳定性是相对的,即对于业务量来说是稳定的,但并不意味着每月该成本的实际发生额都完全一样。 (3)固定成本的稳定性,是针对成本总额而言的;单位产品分摊的固定成本与业务量呈反向变动。 |
3.分类 | (1)约束性固定成本(承担固定成本) ①含义:提供和维持生产经营所需设施、机构而支出的成本。 ②举例:固定资产折旧(直线法)、财产保险、管理人员工资、取暖费、照明费等。 ③特征 A.以前决策的结果,不能通过当前的管理决策行动加以改变。 B.属于企业“经营能力成本” ,而不是产品成本,是企业为了维持一定的业务量所必须负担的最低成本。 C.要想降低约束性固定成本,只能从合理利用经营能力,降低单位固定成本入手。 |
(2)酌量性固定成本 ①含义:为完成特定活动而支出的固定成本,其发生额是根据企业的经营方针由经理人员决定的。 ②举例:科研开发费、广告费、职工培训费等。 ③特征 A.可以通过管理决策行动改变其数额。 B.酌量性固定成本关系到企业的竞争能力,也是一种提供生产经营能力的成本,而不是生产产品的成本。 C.通常按预算来支出,而与产量无关,应视为期间成本。 |
【例题1·单选题】 (2015年)下列各项成本费用中,属于酌量性固定成本的是( )。
A.广告费 B.生产部门管理人员工资
C.运输车辆保险费 D.行政部门耗用的水电费
【233网校答案】A
【233网校解析】酌量性固定成本是可以通过管理决策行动而改变数额的固定成本,例如,科研开发费、广告费、职工培训费等,本题选项A正确。
(二)变动成本
1.含义 | 在特定的业务量范围内其总额随业务量变动而正比例变动的成本。 |
2.特征 | (1)单位变动成本是稳定的。 (2)单位变动成本的稳定性是有条件的,变动成本和产量之间的线性关系,通常只在一定的相关范围内存在,在相关范围之外可能表现为非线性的。 |
3.分类 | (1)技术性变动成本(约束性变动成本) ①含义:与业务量有明确的技术或实物关系的变动成本。 ②举例:生产产品所需的直接材料。 ③特征: A.技术性变动成本是利用生产能力所必须发生的成本。 B.固定成本给企业带来生产能力,如果不加以利用,不生产产品,则不会发生技术性变动成本。 |
(2)酌量性变动成本 ①含义:发生额由经理人员决定、通过管理决策行动可以改变的变动成本。 ②举例:按销售额一定的百分比开支的销售佣金、新产品研制费、技术转让费、以及可按人的意愿投入的辅料。 ③特征: A.酌量性变动成本的效用主要是提高竞争能力或改善企业形象,其最佳的合理支出难以计算,要依靠经理人员综合判断。 B.经理人员决策一经作出,其支出额将随业务量呈正比例变动,具有技术变动成本的同样特征。 |
【例题2·单选题】 (2013年)下列各项中,属于酌量性变动成本的是( )。
A.直接人工成本
B.直接材料成本
C.产品销售税金及附加
D.按销售额一定比例支付的销售代理费
【233网校答案】D
【233网校解析】酌量性变动成本的发生额由经理人员决定、通过管理决策行动可以改变,如按销售额一定百分比开支的销售佣金、新产品研制费、技术转让费等,本题选项D正确。
(三)混合成本
1.含义 | 除固定成本和变动成本之外的成本,其因业务量变动而变动,但不是成正比例关系。 |
2.分类 | (1)半变动成本(结合下页课件图示学习) ①含义:在初始基数的基础上随业务量正比例增长的成本。 ②举例:电费和电话费等公共事业费、燃料、维护和修理费等。 |
【图示】半变动成本
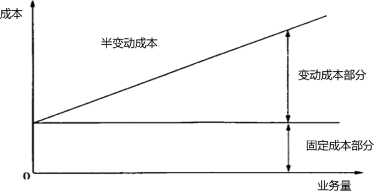
2.分类 | (2)阶梯式成本(结合下页课件图示学习) ①含义:总额随业务量呈阶梯式增长的成本,也称为步增成本或半固定成本。 ②举例:受开工班次影响的动力费、整车运输费用、检验人员工资等。 ③特征:在一定业务量范围内发生额不变,当业务量增长超过一定限度,其发生额会突然跳跃到一个新的水平,然后在业务量增长的一定限度内发生额保持不变,直到另一个新的跳跃为止。 |
【图示】阶梯式成本





温馨提示:因考试政策、内容不断变化与调整,233网校网站提供的以上信息仅供参考,如有异议,请考生以权威部门公布的内容为准!
