
2017年注册会计师考试《税法》考前练习题10
一、单项选择题
下列关于《海外账户税收遵从法案》的表述中,正确的是( )。
A.《海外账户税收遵从法案》规定举证责任最终由纳税人承担
B.《海外账户税收遵从法案》的主要目的是追查全球企业避税情况
C.根据《海外账户税收遵从法案》被认定为“不合作账户持有人”将被扣缴40%的预提所得税
D.《海外账户税收遵从法案》仅适用于美国境内
【答案】A
【解析】选项A,虽然金融机构负有尽职调查与信息报告义务,但举证责任最终仍由纳税人承担;选项B,《海外账户税收遵从法案》的主要目的是追查全球范围内美国富人的逃避税款行为;选项C,如果某账户持有人不能证明自己并非美国纳税人或者无法向外国金融机构提供必要的证明文件,那么该账户持有人会被认定为“不合作账户持有人”,将被扣缴30%的预提所得税,并且将面临被关闭账户的风险;选项D,《海外账户税收遵从法案》适用范围远超过美国辖区。
二、多项选择题
以下各项中,属于税基侵蚀和利润转移项目(BEPS)行动计划的有( )。
A.数字经济
B.有害税收实践
C.数据统计分析
D.实际管理机构规则
【答案】ABC
【解析】税基侵蚀和利润转移项目(BEPS)行动计划有数字经济、有害税收实践、数据统计分析、多边工具、税收协定滥用等。
三、计算题
我国居民企业甲在境外进行了投资,相关投资结构及持股比例如下:
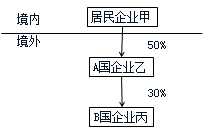
2015年经营及分配状况如下:注册会计师后续课程获取务必加QQ群:590656421,不加群无法保证后续更新,后果自负! 中级,注会,初会,高会,税务师,经济师等面试押题购买唯一联系qq:850375006
(1)B国企业所得税税率为30%,预提所得税税率为12%,丙企业应纳税所得总额800万元,丙企业将部分税后利润按持股比例进行了分配。
(2)A国企业所得税税率为20%,预提所得税税率为10%。乙企业应纳税所得总额(该应纳所得税总额已包含投资收益还原计算的间接税款)1000万元,其中来自丙企业的投资收益为100万元,按照12%的税率缴纳B国预提所得税12万元;乙企业在A国享受税收抵免后实际缴纳的税额180万元,乙企业将全部税后利润按持股比例进行了分配。
(3)居民企业甲适用的企业所得税税率25%,其中来自境内的应纳税所得额为2400万元。
问题(1):简述居民企业可适用境外所得税收抵免的税额范围。
【答案】居民企业可以就其取得的境外所得直接缴纳和间接负担的境外企业所得性质的税额进行抵免。
问题(2):判断企业丙分配给企业甲的投资收益能否适用间接抵免优惠政策并说明理由。
【答案】丙不适用间接抵免优惠政策。甲持有丙的比例=50%×30%=15%,低于20%。
问题(3):判断企业乙分配给企业甲的投资收益能否适用间接抵免优惠政策并说明理由。
【答案】适用间接抵免优惠政策。甲持有乙的比例为50%,大于20%。
问题(4):计算企业乙所纳税额属于企业甲负担的税额。
【答案】乙所纳税额属于企业甲负担的税额=[乙企业就利润和投资收益所实际缴纳的税额(180+12)+乙企业间接负担的税额0]×乙向一家上一层企业分配的股息(红利)404÷本层企业所得税后利润额808=96(万元)
问题(5):计算企业甲取得来源于企业乙投资收益的抵免限额。
【答案】
甲境外所得=808×50%=404(万元)
来自A国的应纳税所得额=404+96=500(万元)
抵免限额=500×25%=125(万元)
问题(6):计算企业甲取得来源于企业乙投资收益的实际抵免限额。
【答案】
可抵免境外税额=96+404×10%=136.4(万元)
抵免限额=125万
当年实际可抵免的税额为125万元。
2017年注册会计师网校新版教材课程上线,零风险保通关,名师授课,4大专项通关体系全程助力通关!【点击马上试听课程>>>】





