
【考点1】会计要素及其确认条件(★★★)
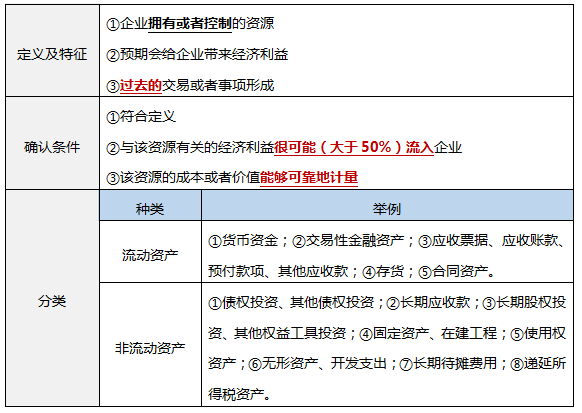
(一)资产
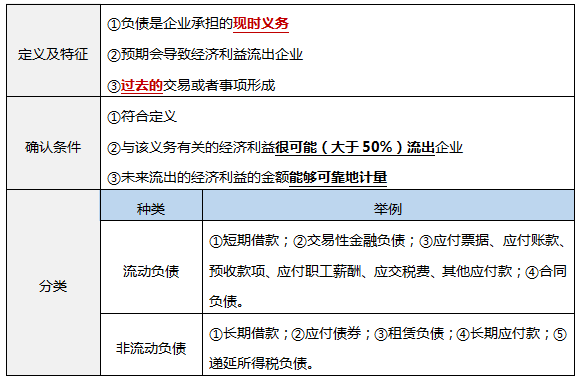
(二)负债
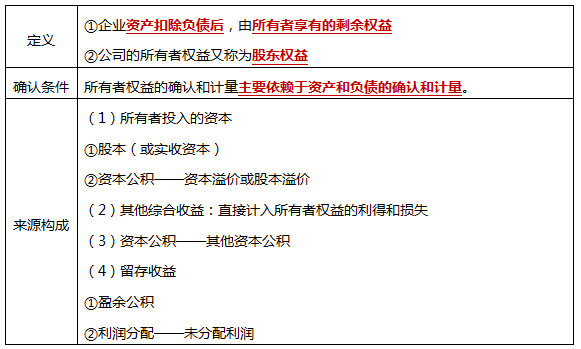
(三)所有者权益
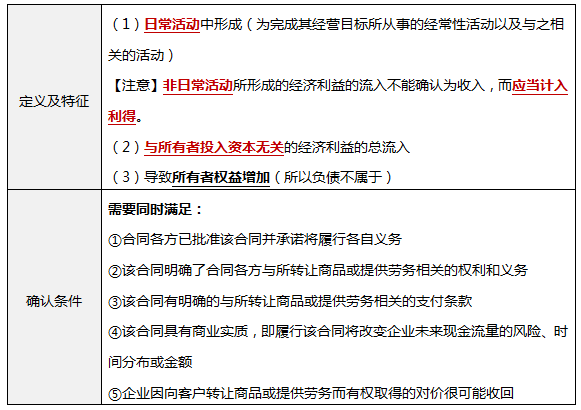
(四)收入
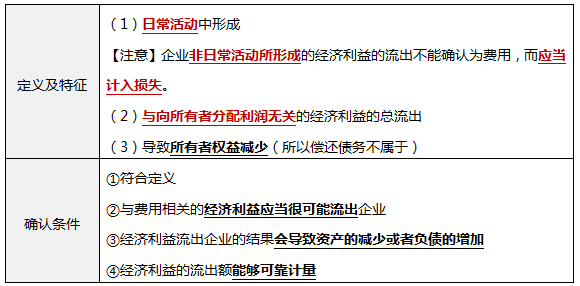
(五)费用
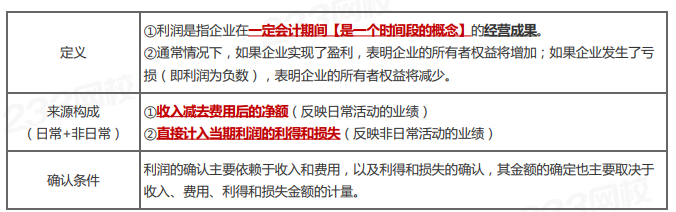
(六)利润
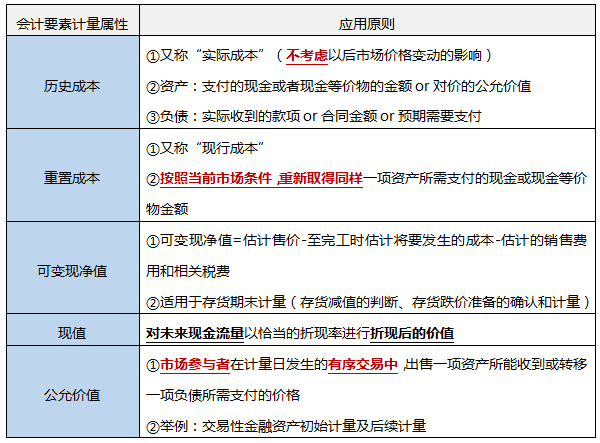
【考点2】会计要素计量属性及其应用原则(★★)
【考点3】借贷记账法(具体运用在后续章节会学习到)
1、基本规定
(1)借贷记账法下,账户的左方称为借方,右方称为贷方。
(2)所有账户的借方和贷方按相反方向记录增加数和减少数。
①一方登记增加额,另一方就登记减少额;
②“借”和“贷”代表增加或减少。
(3)至于"借"表示增加,还是"贷"表示增加,则取决于账户的性质与所记录经济内容的性质。
①资产类、成本类和费用类账户的增加用“借”表示,减少用“贷”表示;
②负债类、所有者权益类和收入类账户的增加用"贷"表示,减少用"借"表示。
【提示】坏账准备、累计折旧、累计摊销,属于资产的备抵账户,记账方向与通常的资产账户相反。
【记账规则】“有借必有贷,借贷必相等”,任何经济业务的发生总会涉及两个或两个以上的相关账户。
2、资产类和成本类账户的结构
(1)期末余额一般在借方,有些账户可能无余额。
(2)余额计算公式:期末借方余额=期初借方余额+本期借方发生额-本期贷方发生额
3、负债类和所有者权益类账户的结构
(1)期末余额一般在贷方,有些账户可能无余额。
(2)余额计算公式:期末贷方余额=期初贷方余额+本期贷方发生额-本期借方发生额
4、损益类账户的结构——期末转入“本年利润”账户,结转后无余额
【考点4】不影响借贷双方平衡关系的错误(通常如下)
①漏记某项经济业务,使本期借贷双方的发生额等额减少,借贷仍然平衡
②重记某项经济业务,使本期借贷双方的发生额等额虚增,借贷仍然平衡
③某项经济业务记录的应借应贷科目正确,但借贷双方金额同时多记或少记,且金额一致,借贷仍然平衡
④某项经济业务记错有关账户,借贷仍然平衡
⑤某项经济业务在账户记录中,颠倒了记账方向,借贷仍然平衡
⑥某借方或贷方发生额中,偶然发生多记和少记并相互抵销,借贷仍然平衡
【易错点】试算不平衡,表示记账一定有错误,但试算平衡时,不能表明记账一定正确。
【考点5】原始凭证
1、原始凭证的分类
分类依据 | 类别 | |
按取得 来源分类 | 自制原始凭证 | 举例:领料单、产品入库单、借款单等 |
外来原始凭证 | 举例:购买原材料取得的增值税专用发票、职工出差报销的飞机票、火车票和餐饮费发票等 | |
按格式分类 | 通用凭证 | 举例:增值税专用发票、银行转账结算凭证等 |
专用凭证 | 举例:领料单、差旅费报销单、折旧计算表、工资费用分配表等 | |
按填制手续 和内容分类 | 一次凭证 | 举例:收据、收料单、领料单、发货票、银行结算凭证等 |
累计凭证 | 举例:限额领料单 | |
汇总凭证 | 举例:收料凭证汇总表、发料凭证汇总表、工资结算汇总表 | |
2、原始凭证的填制要求——“书写清楚、规范”的具体要求
①原始凭证不得使用未经国务院公布的简化汉字。
②小写金额
a.用阿拉伯数字逐个书写,不得写连笔字;
b.在金额前要填写人民币符号“¥”,且与阿拉伯数字之间不得留有空白;
c.金额数字一律填写到角、分,无角无分的,写“00”或者符号“-”,有角无分的,分位写“0”,不得用符号“-”。
③大写金额
a.大写金额前未印有“人民币”字样的,应当加写“人民币”三个字且和大写金额之间不得留有空白。
b.大写金额到元或角为止的,后面要写“整”或“正”字;有分的,不写“整”或“正”字。
【考点6】记账凭证填制的基本要求
①除结账和更正错账可以不附原始凭证外,其他记账凭证必须附原始凭证。
②记账凭证可以根据每一张原始凭证填制,或根据若干张同类原始凭证汇总填制,也可根据原始凭证汇总表填制。
【提示】不得将不同内容和类别的原始凭证汇总填制在一张记账凭证上。
③记账凭证应连续编号。
a.如果一笔经济业务需要填制两张以上(含两张)记账凭证的,可以采用“分数编号法”编号。
b.为便于监督,反映付款业务的会计凭证不得由出纳人员编号。
④记账凭证发生错误时的处理:
a.填制记账凭证时若发生错误,应当重新填制。
b.已经登记入账的记账凭证在当年内发现填写错误时——“红字注销、蓝字订正”
(a)可以用红字填写一张与原内容相同的记账凭证,在摘要栏注明“注销某月某日某号凭证”字样;
(b)同时再用蓝字重新填制一张正确的记账凭证,注明"订正某月某日某号凭证"字样。
【提示】如果会计科目没有错误,只是金额错误,也可以将正确数字与错误数字之间的差额另编一张调整的记账凭证,调增金额用蓝字,调减金额用红字。
c.发现以前年度记账凭证有错误的,应当用蓝字填制一张更正的记账凭证。
⑤记账凭证填制完成后,如有空行,应当自金额栏最后一笔金额数字下的空行处至合计数上的空行处划线注销。
还有哪些关于初级会计考试的问题,可以在下方留言,老师都会为大家解答~
决胜2022年初级会计职称考试,更多省事、省时秘诀就在畅学班,查看了解>>
阶段 | 课程 | |
预习阶段 | 学习方法指导班(如何提前备考) | |
零基础入门班(分析入门知识) | ||
基础阶段 | 新教材直播班(详析教材变化) | |
教材精讲班(熟悉教材考点脉络) | ||
习题班(总结做题方法思路) | ||
强化阶段 | 冲刺班(历年高频考点串讲) | |
回炉考点直播班(直播讲解考点) | ||
真题解析班(解读真题考点) | ||
冲刺阶段 | 考题突击班(直播2套试卷/科) | |
模考大赛班(直播讲解考点) | ||
机考操作班(讲解机考技巧) |