
一、生产性生物资产
【概念篇】
目的 | 为产出农产品、提供劳务或出租等 |
种类 | ①经济林(如生产果品) ②薪炭林(如生产薪炭材和提供燃料) ③产畜(比如说奶牛)和役畜(比如说马、牛)等 |
【生产性生物资产的账务处理】
1、计量
方式 | 计量 |
外购的 | 购买价款+相关税费+运输费+保险费+可直接归属于购买该资产的其他支出 |
自行营造的 | 总体原则:达到预定生产经营目的前发生的各项必要支出 比如说造林费、抚育费、营林设施费、良种试验费、调查设计费和应分摊的间接费用等 |
自行繁殖的 | 达到预定生产经营目的(成龄)前发生的饲料费、人工费和应分摊的间接费用等必要支出 |
后续支出 | 因择伐、间伐或抚育更新性质采伐而补植林木类生物资产发生的后续支出,应当计入林木类生物资产的成本 |
生物资产在郁闭或达到预定生产经营目的后发生的管护、饲养费用等后续支出,应当计入当期损益 |
2、生产性生物资产增加的账务处理
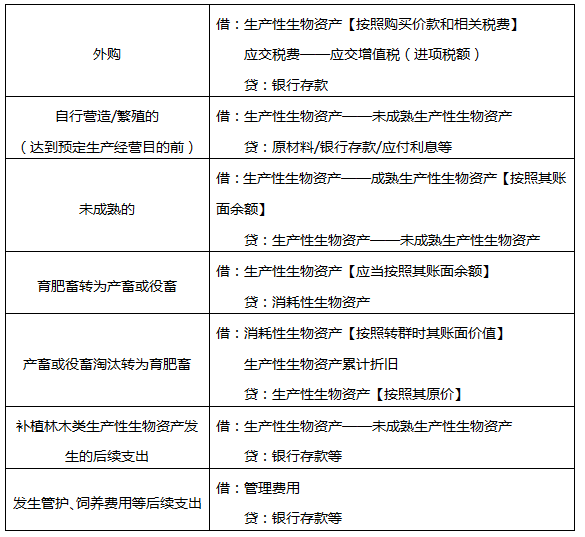
3、生产性生物资产折旧的账务处理
①方法:包括年限平均法、工作量法、产量法等。
②生产性生物资产的使用寿命、预计净残值和折旧方法一经确定,不得随意变更。
③企业至少应当于每年年度终了对生产性生物资产的使用寿命、预计净残值和折旧方法进行复核。
4、生产性生物资产减值的账务处理
①企业至少应当于每年年度终了对生产性生物资产进行检查,有确凿证据表明生产性生物资产的可收回金额低于其账面价值的,应当按照可收回金额低于账面价值的差额,计提生物资产减值准备,并计入当期损益。
②生产性生物资产减值准备一经计提,不得转回。
【关于资产减值的总结】
(1)不计提减值准备的资产:货币资金、交易性金融资产。
(2)计提减值准备后可以转回的资产:存货、消耗性生物资产、应收款项。
(3)计提减值准备后不得转回的资产:固定资产、生产性生物资产、无形资产。
【生物资产后续计量的公允价值账务处理】
1、生物资产通常按照成本计量,但有确凿证据表明其公允价值能够持续可靠取得的除外。
2、采用公允价值计量的生物资产,应当同时满足下列两个条件:
(1)生物资产有活跃的交易市场。
(2)能够从交易市场上取得同类或类似生物资产的市场价格及其他相关信息,从而对生物资产的公允价值作出合理估计。
二、消耗性生物资产
还有哪些关于初级会计考试的问题,可以在下方留言,老师都会为大家解答~
决胜2022年初级会计职称考试,更多省事、省时秘诀就在畅学班,查看了解>>
阶段 | 课程 | |
预习阶段 | 学习方法指导班(如何提前备考) | |
零基础入门班(分析入门知识) | ||
基础阶段 | 新教材直播班(详析教材变化) | |
教材精讲班(熟悉教材考点脉络) | ||
习题班(总结做题方法思路) | ||
强化阶段 | 冲刺班(历年高频考点串讲) | |
回炉考点直播班(直播讲解考点) | ||
真题解析班(解读真题考点) | ||
冲刺阶段 | 考题突击班(直播2套试卷/科) | |
模考大赛班(直播讲解考点) | ||
机考操作班(讲解机考技巧) |