
2020年注册会计师备考已经开始了,大家都在按照计划认真备考吗?233网校学霸君给大家准备了2020年注册会计师《税法》第十章知识点,一起来看看吧!
2020年注册会计师《税法》知识点:土地增值税法(一)
一、纳税义务人、征税范围和税率
1、纳税义务人:转让国有土地使用权、地上建筑物及其附着物并取得收入的单位和个人。
2、征税范围:
(1)基本征税范围:转让国有土地使用权;地上建筑物及其附着物连同国有土地使用权一并转让;存量房地产买卖。
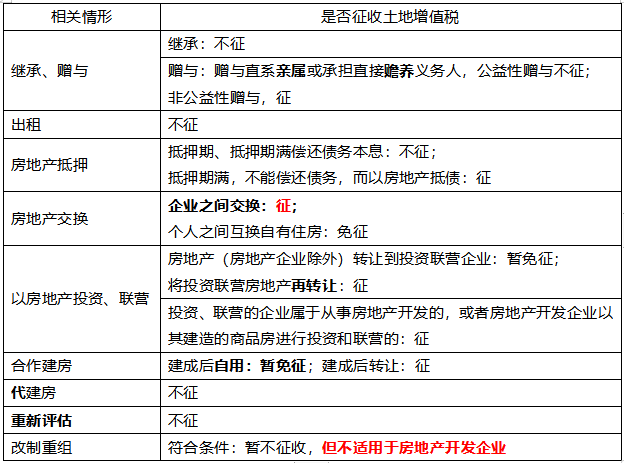
(2)特殊情形
【精选例题】
(单选题)根据土地增值税法律制度的规定,下列各项中,免征土地增值税的是( )。
A.由一方出地,另一方出资金,企业双方合作建房,建成后转让的房地产
B.因城市实施规划、国家建设的需要而搬迁,企业自行转让原房地产
C.企业之间交换房地产
D.企业以房地产抵债而发生权属转移的房地产
(1)选项A:对于一方出地,另一方出资金,双方合作建房,建成后按比例分房自用的,暂免征收土地增值税;建成后转让的,应征收土地增值税。
(2)选项B:因国家建设需要依法征用、收回的房地产,免征土地增值税;因城市实施规划、国家建设的需要而搬迁,由纳税人自行转让原房地产的,免征土地增值税。
(3)选项C:企业之间交换房地产,应依法征收土地增值税;个人之间互换自有居住用房地产的,经当地税务机关核实,可以免征土地增值税。
(4)选项D:对房地产的抵押,在抵押期间不征收土地增值税;但以房地产抵债而发生房地产权属转让的,应列入土地增值税的征税范围。
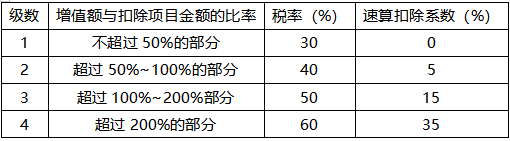
3、税率(背)
【记忆】
(1)税率从三十开始,每次加10%;
(2)扣除从0开始,依次5、15、35;
(3)比例50、100、200。
点击进入课后练习:注册会计师考试[模拟试题]、[历年真题]、[章节试题]多种免费试题在线测试,各科真题试卷实战演练。
| 点击注册 >>领取注册会计师新人礼包(购课优惠券+精讲班视频+考试真题)>> |
热点关注
注会刷题太费脑?听完老师讲讲考点和答题技巧,你会豁然开朗!刘胜花老师重磅回归,带你读薄教材,解决会计难题!【2020年零基础入门新课抢先试听>>】





温馨提示:因考试政策、内容不断变化与调整,233网校网站提供的以上信息仅供参考,如有异议,请考生以权威部门公布的内容为准!
