
2021年的注册会计师考试时间为8月27日-29日,《财务成本管理》考试会有哪些真题考点呢?学霸君根据考生考点回忆版整理了相关信息,还没有上考场的考生朋友们抓紧时间来回顾一下真题考点,说不定在考场上就遇上了!
8月28日真题考点:第五章投资项目资本预算——固定资产更新决策
(一)更新决策的现金流量分析
1.固定资产更新决策属于互斥项目的决策。
(1)一般来说,设备更换不增加企业的现金流入,更新决策的现金流量主要是现金流出。
(2)即使有少量的残值变现收入,也属于支出抵减,而非实质上的流入增加。
2.由于没有适当的现金流入,并且旧设备预计使用年限和新设备可能不同,通常使用平均年成本进行比较。
(二)确定相关现金流量应注意的问题
1.旧设备的原始投资额(指长期资产投资)应考虑其变现价值以及所得税的影响,即丧失的变现流量。
旧设备的原始投资额
=变现价值+变现净损失抵税(或-变现净收益纳税)
【提示】计算时,可以假设将旧设备卖掉,能产生多少现金流量,则原始投资额即为多少。
2.旧设备的使用年限应按尚可使用年限考虑,但是固定资产折旧按税法规定进行处理。
(1)折旧抵税的年限(采用孰短法)
①超龄使用:税法规定尚可使用3年,企业估计尚可使用年限4年,折旧抵税年限为3年。
②提前报废:税法规定尚可使用5年,企业估计尚可使用年限4年,折旧抵税年限为4年。
(2)提前报废的情况下,需要计算税法规定的账面净残值=固定资产原值-税法已提折旧。
3.终结期回收残值的现金流量(税后残值收入)=最终报废残值+残值净损失抵税(或-残值净收益纳税)。
【提示】变现净损失或净收益是用变现价值与税法规定的账面价值比较所得。
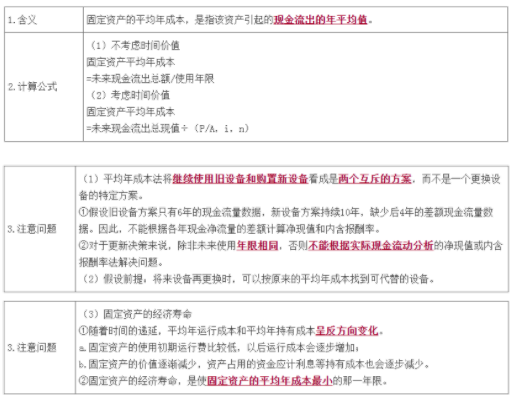
(三)固定资产的平均年成本
微信扫描图片二维码,实时估分>>
2021,跟着学霸君一起拿下注册会计师!你还在等什么?快加学霸君微信号【ks233wx11】,一起进群学习吧!
扫码拉您进2021注册会计师考后真题交流群 |
考后估分对答案,提前知晓成绩 | |

提醒订阅:为了帮助大家及时获取注册会计师考试内容,点击【下载233网校APP】,学霸君会及时给您推送提醒通知!
相关推荐:
关注:2021年注册会计师考试真题及答案汇总 | 注册会计师考试真题及答案PDF下载版
重点:纸质版《章节真题汇编》免费领 | 2021年注册会计师成绩查询入口
【提前备考】注会提前考?!如何备考才能稳步通关?别慌,233网校注会名师“天团”,轻松带你过考,点击试听>>
温馨提示:因考试政策、内容不断变化与调整,233网校网站提供的以上信息仅供参考,如有异议,请考生以权威部门公布的内容为准!
