
1、【掌握程度:强】因素分析法(很重要,但是难度不高)
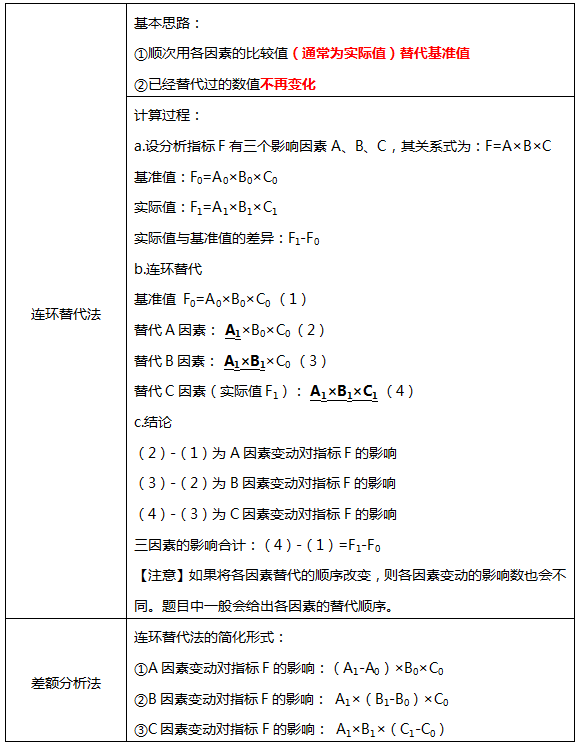
【实战演练】
(2020年计算题)甲公司生产销售某产品,现将该产品的人工成本分解为产品产量、单位产品消耗人工工时和小时工资率三个影响因素,采用因素分析法对其人工成本变动进行分析,基期、报告期人工成本信息如下:
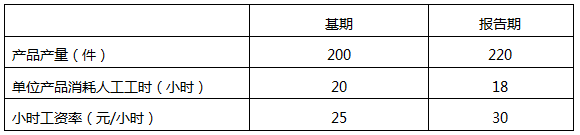
要求:
(1)计算该产品报告期与基期的人工成本的差额。
(2)使用因素分析法,依次计算下列因素变化对报告期与基期人工成本差额的影响:
①产品产量;
②单位产品消耗人工工时;
③小时工资率。
参考答案:
(1)该产品报告期与基期人工成本的差额=220×18×30-200×20×25=18800(元)
(2)
①产品产量变动对人工成本差额的影响=(220-200)×20×25=10000(元)
②单位产品消耗人工工时变动对人工成本差额的影响=220×(18-20)×25=-11000(元)
③小时工资率变动对人工成本差额的影响=220×18×(30-25)=19800(元)。
2、【掌握程度:强】短期偿债能力
(一)营运资本
计算公式:营运资本=流动资产-流动负债=长期资本-长期资产
结论:
(1)营运资本是正向指标。营运资本越多,流动负债的偿还越有保障,短期偿债能力越强。
(2)局限性:营运资本是个绝对数。规模不同时,不具有可比性。
(二)流动比率
流动比率=流动资产/流动负债
(三)速动比率
速动资产的计算,可以选择加法,也可以通过减法计算
速动资产:货币资金、交易性金融资产、应收款项。
非速动资产:存货、预付款项、一年内到期的非流动资产、其他流动资产。
速动比率=速动资产/流动负债
影响速动比率可信性的重要因素:应收款项的变现能力。
(四)现金比率
现金比率=(货币资金+交易性金融资产)÷流动负债
★计算公式记忆诀窍:
①分母位置均为流动负债;分子位置,按照比率的名字而不同
②一般而言,财务比率的分子与分母,一个来自利润表或现金流量表的流量数据(时期数),另一个来自资产负债表的存量数据(时点数),该存量数据通常采用该期间的平均数。
其中:受季节因素大时,该平均数为全年12月的平均值。(题目另有要求的除外)
3、【掌握程度:强】长期偿债能力分析
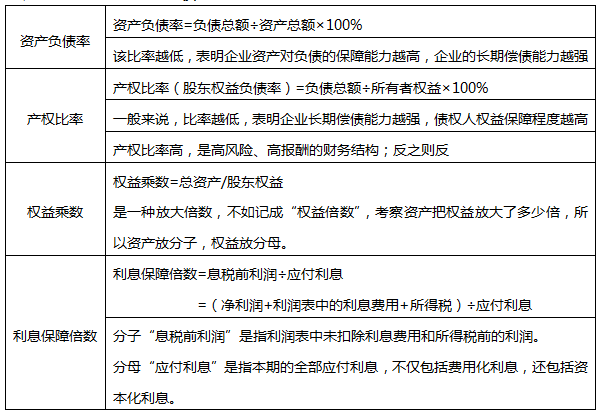
★总结:资产负债率、产权比率、权益乘数三个比率,在资产、负债、权益中打转转。所以,知道其中一个,可以求出另外两个。
三个指标,均为反向指标。即比率越大,偿债能力越差。
【实战演练】
(2019年单选题)关于产权比率指标和权益乘数指标之间的数量关系,下列表达式中正确的是( )。
A、权益乘数×产权比率=1
B、权益乘数-产权比率=1
C、权益乘数+产权比率=1
D、权益乘数/产权比率=1
即:权益乘数-产权比率=1。
(2020年单选题)已知利润总额为700万元,利润表中的财务费用为50万元,资本化利息为30万元,则利息保障倍数为( )。
A、9.375
B、15
C、8.75
D、9.75
(2020年计算题)甲公司为控制杠杆水平,降低财务风险,争取在2019年末将资产负债率控制在65%以内。公司2019年末的资产总额为4 000万元,其中流动资产为1 800万元;公司2019年末的负债总额为3 000万元,其中流动负债为1 200万元。
要求:
(1)计算2019年末的流动比率和营运资金。
(2)计算2019年末的产权比率和权益乘数。
(3)计算2019年末的资产负债率,并据此判断公司是否实现了控制杠杆水平的目标。
参考答案:
(1)
2019年末的流动比率=1800/1200=1.5
2019年末的营运资金=1800-1200=600(万元)
(2)
2019年末的产权比率=3000/(4000-3000)=3
2019年末的权益乘数=4000/(4000-3000)=4
(3)2019年末的资产负债率=3000/4000=75%
因为2019年末的资产负债率(75%)大于控制目标(65%),所以该公司没有实现控制杠杆水平的目标。
4、【掌握程度:强】营运能力比率
(一)应收账款周转率
计算公式:
①应收账款周转次数=营业收入/应收账款
②应收账款周转天数=计算期天数÷应收账款周转次数=计算期天数×应收账款平均余额÷营业收入=应收账款平均余额/每天营业收入
注意事项:
①因赊销值不好取得,实践中往往采用全部营业收入;
②注意应收账款是否具有季节性;(是取什么的平均值)
③涉及坏账准备;应使用未提取坏账准备的应收账款原值计算。
④包括应收票据,而不仅是应收账款
(二)存货周转率
计算公式:
①存货周转次数=营业成本÷存货平均余额
②存货周转天数=计算期天数÷存货周转次数=计算期天数×存货平均余额÷营业成本=存货平均余额/每天营业成本
★计算公式记忆诀窍:(参照应收账款学习)
①分子一般是营业收入or营业成本;分母视情况而不同(比如:存货周转率,分母就是存货);
②流量/存量:分母基本上是平均数。至于是年初年末平均数,还是全年12月平均数,视题干的情况而定。
③其余的周转率:与应收账款的计算逻辑类似。
5、【掌握程度:强】盈利能力分析
中级会计难度不减,选择好的老师、好的课程能助你事半功倍!
(一)完备的课程体系
学习阶段 | 课程设施 |
预习阶段 | 零基础入门班(预习考点) |
基础阶段 | 教材精讲班(吃透教材)、备考指导直播班(详析解题技巧) |
强化阶段 | 习题班(详解习题)、考点强化直播班(查漏补缺) |
冲刺阶段 | 冲刺串讲班(提炼重点) |
考前阶段 | 真题解析班(剖析真题)、考题突击班(考前密训)、临考锁分直播班(串讲) |
(二)优质的课程服务
班级服务 | ①题库VIP会员:含100%章节题量+2套考前点题/科 ②助教答疑 |
资料赠送 | ①各科思维导图 ②学习计划:根据课程设置,按章节+做题形式,分四个阶段进行学习规划 ③考前套卷:临考前针对高频、重难点考试内容的冲刺试卷 ③全真机考系统:帮你适应考试节奏,熟悉电脑计算题,提高做题速度 |
>