
期货从业资格考试复习抓不住重点?跟着老师学习,提升效果好!233网校提供期货从业资格考试《期货投资分析》教材第二章(衍生品定价)精讲班课程内部资料:远期与期货定价。购课后可观看许睿老师完整版精讲班课程>>
许睿老师,233网校2020年期货从业《期货投资分析》网课签约老师 。经济学硕士,从事金融行业(证券和期货)十余年,有丰富的实践经验,深谙学员的特点和需求,因此在讲解过程中能把握难以理解的知识点,并结合行业实例和生活中的小故事帮助学员理解掌握这些知识点。
第二章衍生品定价
第9讲 远期与期货定价(一)
第一节 远期与期货定价
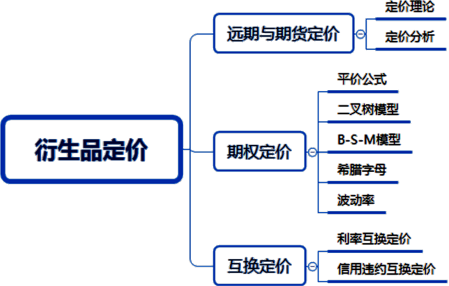
第一节 远期与期货定价 | 定价理论 |
定价分析 |
知识点:定价理论
远期或期货定价的理论主要包括:无套利定价理论和持有成本理论。
一、无套利定价理论
(一)理论基础
在无套利市场上,如果两种金融资产未来的现金流完全相同(称为互为复制),则当前的价格必相同。否则,存在套利机会,投资者可以获取无风险利润。
若市场是有效率的,市场价格必然由于套利行为作出相应的调整,重新回到均衡的价格状态,套机机会随之消失,达到无套利均衡。
(二)公式推导
基本思想:在有效的金融市场上,任何一项金融资产的定价,应当使得利用该项金融资产进行套利的机会不复存在。
如果投资者希望参与在T时获得1单位该资产,可以采用两种策略:
A: 持有合约价格为F0的一单位期货多头;
B: 购买一单位资产S0,持有到到期日T。
在到期日T,不论标的资产处于何种状态,组合产品A中的期货合约交割,获得1单位资产,该结果和组合B相同。依据无套利原理,二者在合约期初价格相等:

(三)公式运用(低买高卖)
1.如果市场价格和理论价格不一致,则存在套利机会。
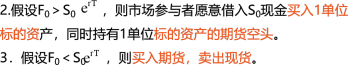
【例-判断题】若国债期货市场价格低于其理论价格,不考虑交易成本,宜选择的套利策略是卖出国债现货,买入国债期货。
233网校答案:正确
233网校解析:若国债期货市场价格低于其理论价格,说明国债期货价格被低估,因此可以买入国债期货,卖出国债现货进行套利。
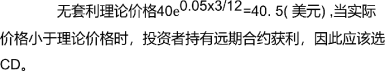
【例-多选题】考虑一个基于不支付利息的股票的远期合约多头, 3 个月后到期。假设股价为 40 美元,3 个月无风险利率为年利率 5% ,远期价格为(   )美元时,套利者能够获利。
A.41
B.40.5
C.40
D.39
233网校答案:CD
233网校解析:
——本内容来自233网校期货从业许睿老师《期货投资分析》课程内部资料,版权归233网校,禁止转载,违者必究!
期货从业资格考试备考时间短,如何快速得分?233网校零基础课程,助你轻松备考!点击查看>>
热点推荐:
添加学霸君微信个人号【ks233wx9】,加入期货从业资格考试交流群。