
注册会计师《财务成本管理》知识点总结:混合筹资
2020年注册会计师备考已经开始,233网校学霸君已经为大家整理好了干货笔记、备考资料等,本章内容提供注册会计师《财务成本管理》知识点第十章内容,一起来学习吧!
下载APP>>获取注会辅导笔记/学习计划表
注册会计师《财务成本管理》知识点总结:混合筹资
一、优先股筹资
(2015年多选题) 相对普通股而言,下列各项中,属于优先股特殊性的有( )。
A、当公司破产清算时,优先股股东优先于普通股股东求偿
B、当公司分配利润时,优先股股息优先于普通股股利支付
C、当公司选举董事会成员时,优先股股东优先于普通股股东当选
D、当公司决定合并、分立时,优先股股东表决权优先于普通股股东
【233网校答案】AB
【233网校解析】优先股有如下特殊性:(1)优先分配利润。优先于普通股股东分配公司利润;(2)优先分配剩余财产。公司因解散、破产等原因进行清算时,公司财产在按照公司法和破产法有关规定进行清偿后的剩余财产,应当优先向优先股股东支付未派发的股息和公司章程约定的清算金额;(3)表决权限制。本题选项AB正确。
优点:
(1)与债券相比,不支付股利不会导致公司破产;没有到期期限,不需要偿还本金。
(2)与普通股相比,发行优先股一般不会稀释股东权益。
缺点:
(1)优先股股利不可以税前扣除。
(2)优先股的股利通常被视为固定成本,与负债筹资没有什么差别,会增加公司的财务风险并进而增加普通股的成本。
二、附认股权证债券筹资
(一)认股权证的特征
1、认股权证与看涨期权的共同点
(1)均以股票为标的资产,其价值随股票价格变动;
(2)在到期前均可以选择执行或不执行;
(3)均有一个固定的执行价格。
2、认股权证与看涨期权的区别
(1)看涨期权执行时,股票来自二级市场;认股权证执行时,股票是新发股票。
(2)看涨期权不存在稀释问题,标准化的期权合约,在行权时只是与发行方结清价差,根本不涉及股票交易;认股权证执行会引起股份数的增加,从而稀释每股收益和股价。
(3)看涨期权时间短,通常只有几个月;认股权证期限长,可以长达10年,甚至更长。
(4)布莱克—斯科尔斯模型假设没有股利支付,看涨期权可以适用;认股权证不能假设有效期限内不分红,5-10年不分红很不现实,不能采用布莱克—斯科尔斯模型。
(二)附认股权证债券的筹资成本
(1)计算方法:附带认股权债券的资本成本,可以用投资人的内含报酬率来估计。
(2)认股权证和债券组合的现金流量:购买时的现金流出、债券利息的流入、债券本金的流入、1份债券所附认股权证行权时产生的净收入(发生在行权的时点)=(行权时的股价-行权价格)×1份债券所附认股权证的张数
(3)决策原则:计算出的内含报酬率(税前报酬率)必须处在债务市场利率和税前普通股成本之间,才可以被发行人和投资人同时接受。
(三)附认股权证债券筹资的优点和缺点
1、优点
(1)发行附认股权证债券可以起到一次发行,二次融资的作用;
(2)可以有效降低融资成本,即以潜在的股权稀释为代价换取较低的利息。
2、缺点
(1)灵活性较差:
①因无赎回和强制转股条款,从而在市场利率大幅降低时,发行人需要承担一定的机会成本。
②附带认股权证的债券发行者,主要目的是发行债券而不是股票,是为了发债而附带期权。
③认股权证的执行价格,一般比发行时的股价高出20%至30%。如果将来股票价格大大超过执行价格,原有股东会蒙受较大损失。
(2)附带认股权证债券的承销费用高于债务融资。
三、可转换债券筹资
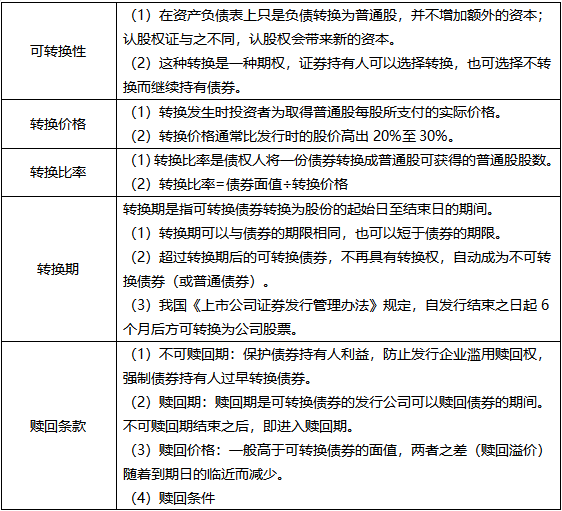
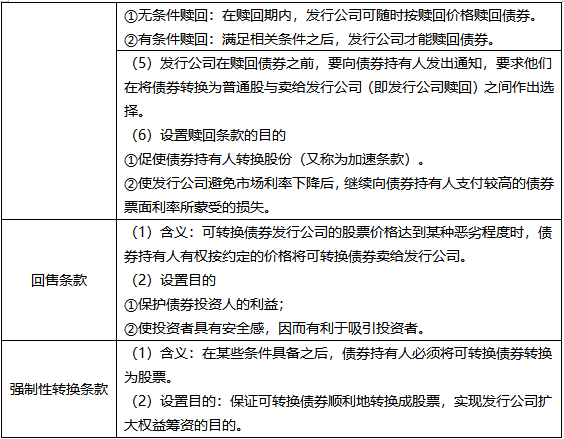
(一)可转换债券的主要条款
(二)可转换债券的筹资成本
1、底线价值:可转换债券的底线价值,是纯债券价值和转换价值两者中的较高者。
(1)纯债券价值
①纯债券价值是不含看涨期权的普通债券的价值。
②纯债券价值=利息现值+本金现值
(2)转换价值
①转换价值是债券转换成的股票价值。
②转换价值=股价×转换比例
③股价=P0×(1+g)t(P0为当前股价;g为年增长率)
2、筹资方案的修改
(1)前提:可转换债券的税前成本低于普通债券的利率,对投资人缺乏吸引力。
(2)修改途径:①提高每年支付的利息;②提高转换比例;③延长赎回保护期。
(三)可转换债券筹资的优点和缺点
1、优点:
(1)与普通债券相比,可转换债券使得公司能够以较低的利率取得资金,降低了公司前期的筹资成本。
(2)与普通股相比,可转换债券使得公司取得了以高于当前股价出售普通股的可能性,有利于稳定公司股票价格。
2、缺点:
(1)股价上涨风险。如果转换时股票价格大幅上涨,公司只能以较低的固定转换价格换出股票,会降低公司的股权筹资额。
(2)股价低迷风险。如果股价没有达到转股所需要的水平,可转换债券持有者没有如期转换普通股,则公司只能继续承担债务;在订有回售条款的情况下,公司短期内集中偿还债务的压力会更明显。
(3)筹资成本高于普通债券。尽管可转换债券的票面利率比普通债券低,但是加入转股成本之后的总筹资成本比普通债券要高。
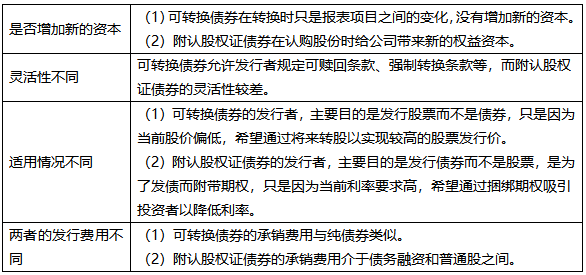
(四)可转换债券和附认股权证债券的区别
点击进入课后练习:注册会计师考试[模拟试题]、[历年真题]、[章节试题]多种免费试题在线测试,各科真题试卷实战演练。
| 点击注册 >>领取注册会计师新人礼包(购课优惠券+精讲班视频+考试真题)>> |
热点关注
注会刷题太费脑?听完老师讲讲考点和答题技巧,你会豁然开朗!刘胜花老师重磅回归,带你读薄教材,解决会计难题!【2020年零基础入门新课抢先试听>>】





温馨提示:因考试政策、内容不断变化与调整,233网校网站提供的以上信息仅供参考,如有异议,请考生以权威部门公布的内容为准!
