
2019年注册会计师讲义《审计》:抽样风险和非抽样风险
233网校学霸君整理2019年注册会计师考试《审计》讲义第四章考点总结,供大家备考复习>>考前超重点提分考点!
2019年注册会计师讲义《审计》:抽样风险和非抽样风险
(一)抽样风险
抽样风险是由于采用抽样(样本规模或抽样方法)而引起的风险。
1.抽样风险:指注册会计师根据样本得出的结论,可能不同于如果对整个总体实施与样本相同的审计程序得出的结论的风险。
2.抽样风险的控制
抽样风险是抽出的样本不能完全代表总体的可能性。
抽样风险与样本量成反向关系,即样本量越大,抽样风险越低。
只要有抽样就存在抽样风险,但可以控制。
扩大样本规模是控制抽样风险的一种有效方法。
3.抽样风险的类型
(1)控制测试
注册会计师在进行控制测试时,注册会计师运用抽样,将面临着抽样风险。
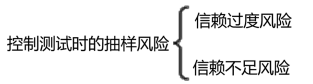
信赖过度风险:推断的控制有效性高于实际有效性的风险,评估的重大错报风险低于实际水平,从而影响审计效果(质量)。
信赖不足风险:推断的控制有效性低于其实际有效性的风险,评估的重大错报风险高于实际水平,从而影响审计效率。
(2)细节测试
注册会计师在进行细节测试时,注册会计师运用抽样,将面临着抽样风险。
(二)非抽样风险
1.定义:非抽样风险是指注册会计师由于任何与抽样风险无关的原因而得出错误结论的风险。
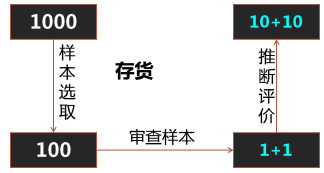
2.成因
非抽样风险不是由抽样所引起的风险。在抽样中存在着非抽样风险。
抽样风险和非抽样风险通过影响重大错报风险的评估和检查风险的确定而影响审计风险。
3.控制
非抽样风险是由人为因素造成,不能量化。
非抽样风险可通过采取适当的质量控制政策和程序,对审计工作进行适当的指导、监督和复核,仔细设计审计程序,以及对审计实务的适当改进,注册会计师可以将非抽样风险降至可以接受的水平。
| 考试难度提高→速来领取注册会计师备考资料>> |
热点关注
注会刷题太费脑?听完老师讲讲考点和答题技巧,你会豁然开朗!幽默风趣的冶志峰老师,严谨细致的孙文静老师、魅力超凡的MR.H+葛广宇老师,带你读薄教材,举一反三,做题才能更有效率!【点击马上听课>>】





温馨提示:因考试政策、内容不断变化与调整,233网校网站提供的以上信息仅供参考,如有异议,请考生以权威部门公布的内容为准!
