
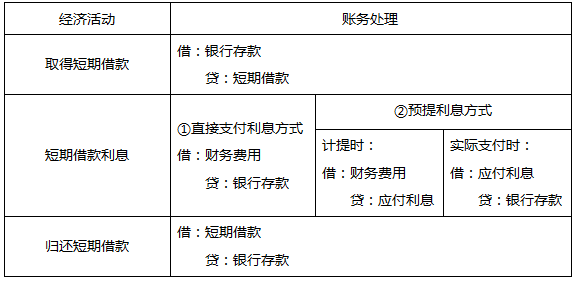
第一节 短期借款
第二节 应付及预收账款
一、应付票据账务处理
(1)采购时开出、承兑的商业汇票
借:原材料/在途物资/材料采购/库存商品等
应交税费——应交增值税(进项税额)
贷:应付票据
(2)用商业汇票偿还所欠货款
借:应付账款
贷:应付票据
(3)因开出银行承兑汇票而支付银行的承兑汇票手续费
借:财务费用
应交税费——应交增值税(进项税额)
贷:银行存款
(4)到期支付票款
借:应付票据
贷:银行存款
(5)汇票到期,企业无力承担时
①应付商业承兑汇票到期时
借:应付票据
贷:应付账款
②应付银行承兑汇票到期时
借:应付票据
贷:短期借款
二、应付账款账务处理
(1)购入材料、商品验收入库,但货款尚未支付
借:原材料/在途物资/材料采购/库存商品等
应交税费——应交增值税(进项税额)
贷:应付账款
(2)接受供应单位提供劳务而发生的应付未付款项
借:生产成本/管理费用等
应交税费——应交增值税(进项税额)
贷:应付账款
(3)企业偿还应付账款或开出商业汇票抵付应付账款
借:应付账款
贷:银行存款/应付票据
【注意】
①应付账款附有现金折扣的,应按照扣除现金折扣前的应付款总额入账。
②因在折扣期限内付款而获得的现金折扣,应在偿付应付账款时冲减财务费用。
(4)实务中,企业外购电力、燃气等动力,一般通过“应付账款“科目核算:
①在每月付款时先作暂付款处理:
借:应付账款
应交税费——应交增值税(进项税额)
贷:银行存款
②月末按照外购动力的用途分配动力费:
借:生产成本/制造费用/管理费用等
贷:应付账款
(5)应付账款转销【还不了/不用还了等情况】
借:应付账款
贷:营业外收入【非母公司】
还有哪些关于初级会计考试的问题,可以在下方留言,老师都会为大家解答~
决胜2022年初级会计职称考试,更多省事、省时秘诀就在畅学班,查看了解>>
阶段 | 课程 | |
预习阶段 | 学习方法指导班(如何提前备考) | |
零基础入门班(分析入门知识) | ||
基础阶段 | 新教材直播班(详析教材变化) | |
教材精讲班(熟悉教材考点脉络) | ||
习题班(总结做题方法思路) | ||
强化阶段 | 冲刺班(历年高频考点串讲) | |
回炉考点直播班(直播讲解考点) | ||
真题解析班(解读真题考点) | ||
冲刺阶段 | 考题突击班(直播2套试卷/科) | |
模考大赛班(直播讲解考点) | ||
机考操作班(讲解机考技巧) |
温馨提示:因考试政策、内容不断变化与调整,233网校网站提供的以上信息仅供参考,如有异议,请考生以权威部门公布的内容为准!
