
应收款项:别人欠我们钱,是一种债权
预付款项:我们买东西,预先付钱了,别人应该给我们货,所以也是一种债权
科目一:应收票据
1、概述
产生的原因 | 因销售商品、提供劳务等而收到的商业汇票 |
付款期限 | 最长不得超过六个月 |
种类 | 商业承兑汇票和银行承兑汇票 |
【注意】银行承兑汇票要收有万分之五的手续费;当出票人于汇票到期前未能足额交存票款时,会对出票人尚未支付的汇票金额按照每天万分之五计收利息。
2、账户设置——设置“应收票据”科目
①借方登记取得的应收票据的面值
②贷方登记到期收回票款或到期前向银行贴现的应收票据的票面余额
③期末余额在借方,反映企业持有的商业汇票的票面余额
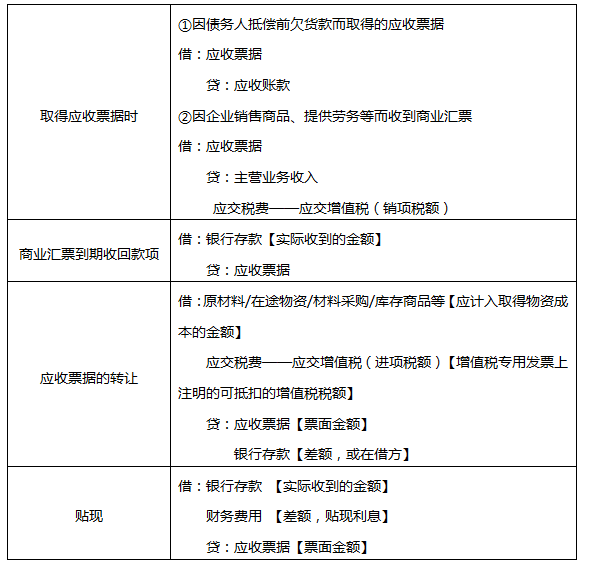
3、账务处理
科目二:应收账款
1、应收账款的内容
①企业销售商品或提供劳务等应向有关债务人收取的价款;
②增值税销项税额;
③代购货单位垫付的包装费、运杂费等。
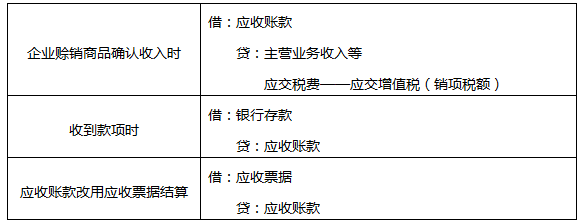
2、账务处理
科目三:预付账款
1、账户设置——“预付账款”科目
①“预付账款”科目的借方登记预付的款项及补付的款项;
②贷方登记收到所购物资时根据有关发票账单记入“原材料”等科目的金额及收回多付款项的金额;
③期末余额在借方,反映企业实际预付的款项;期末余额在贷方,则反映企业应付或应补付的款项。
【注意】预付款项情况不多的企业,可以不设置“预付账款”科目,而将预付的款项通过“应付账款”科目核算。
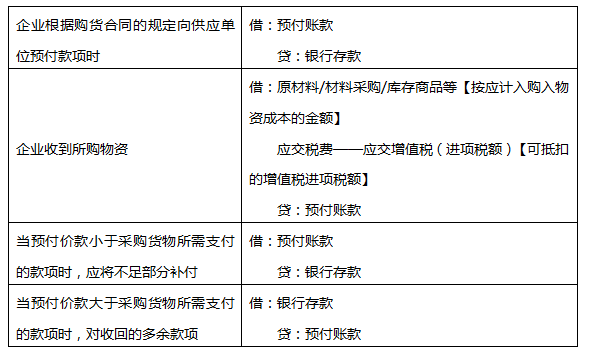
2、账务处理
科目四:应收股利
1、账户设置——“应收股利”科目
①借方登记应收股利的增加
②贷方登记收到的现金股利或利润
③期末余额一般在借方,反映企业尚未收到的现金股利或利润
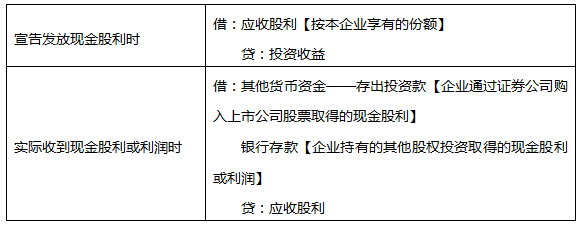
2、账务处理
科目五:其他应收款
1、核算的内容
①应收的各种赔款、罚款
②应收的出租包装物租金
③应向职工收取的各种垫付款项
④存出保证金(租入包装物支付的押金)
⑤其他
2、科目设置——"其他应收款"科目
①借方登记其他应收款的增加
②贷方登记其他应收款的收回
③期末余额一般在借方,反映企业尚未收回的其他应收款项。
【本节难点】应收款项减值
还有哪些关于初级会计考试的问题,可以在下方留言,老师都会为大家解答~
决胜2022年初级会计职称考试,更多省事、省时秘诀就在畅学班,查看了解>>
阶段 | 课程 | |
预习阶段 | 学习方法指导班(如何提前备考) | |
零基础入门班(分析入门知识) | ||
基础阶段 | 新教材直播班(详析教材变化) | |
教材精讲班(熟悉教材考点脉络) | ||
习题班(总结做题方法思路) | ||
强化阶段 | 冲刺班(历年高频考点串讲) | |
回炉考点直播班(直播讲解考点) | ||
真题解析班(解读真题考点) | ||
冲刺阶段 | 考题突击班(直播2套试卷/科) | |
模考大赛班(直播讲解考点) | ||
机考操作班(讲解机考技巧) |
温馨提示:因考试政策、内容不断变化与调整,233网校网站提供的以上信息仅供参考,如有异议,请考生以权威部门公布的内容为准!
