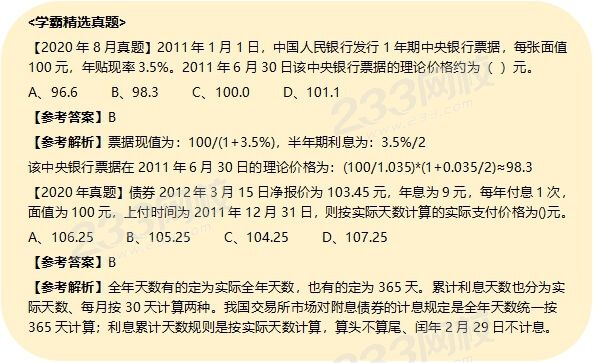
知识点一 债券估值的基本原理
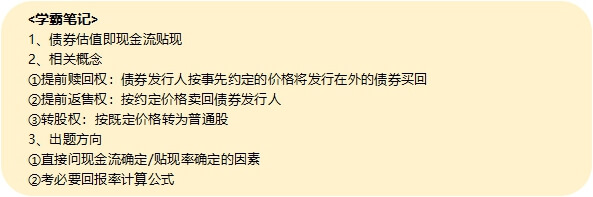
【例题】债券的必要回报率等于( )。
A、名义无风险收益率与预期通货膨胀率之和
B、实际无风险收益率与风险溢价之和
C、名义无风险收益率与风险溢价之和
D、实际无风险收益率与预期通货膨胀率之和
【233网校答案】C
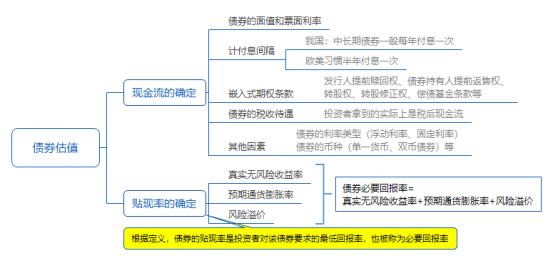
【233网校解析】债券必要回报率=真实无风险收益率+预期通货膨胀率+风险溢价。
名义无风险收益率=真实无风险收益率+预期通货膨胀率。
所以,债券必要回报率=名义无风险收益率+风险溢价。
知识点二 债券报价与实付价格(了解)
【例题】下列关于债券的说法,正确的有( )。
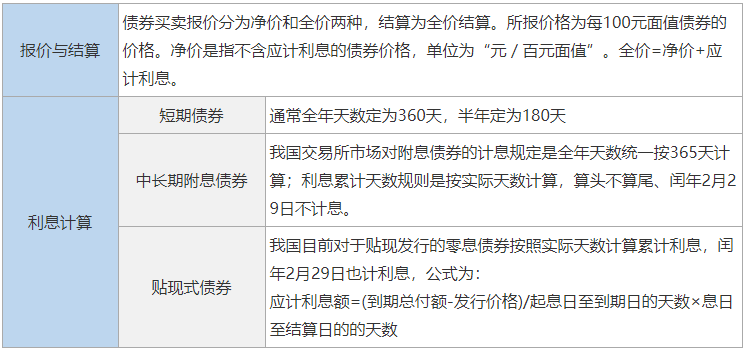
Ⅰ、债券买卖报价分为净价报价和全价报价两种
Ⅱ、债券结算分为净价结算和全价结算两种
Ⅲ、利息累计天数规则是按实际天数计算,算头不算尾、闰年2月29日不计息
Ⅳ、全价=净价+应计利息
A、Ⅱ、Ⅲ B、Ⅰ、Ⅱ、Ⅳ C、Ⅰ、Ⅲ、Ⅳ D、Ⅰ、Ⅱ、Ⅲ、Ⅳ
【233网校答案】C
【233网校解析】债券买卖报价分为净价和全价两种,结算为全价结算。
知识点三 零息债券、附息债券、累息债券的估值定价
1、零息债券
P=FV/(1+yT)T
FV——零息债券的面值
2、附息债券定价
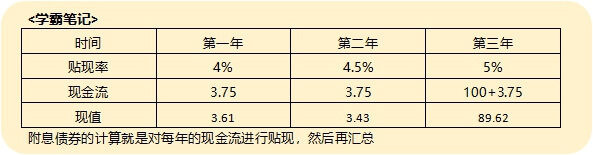
2011年3月31日,财政部发行的某期国债距到期日还有3年,面值100元,票面利率年息3.75%,每年付息1次,下次付息日在1年以后。1年期、2年期、3年期贴现率分别为4%、4.5%、5%。该债券理论价格(P)为:
P=3.75/(1+4%)+3.75/(1+4.5%)2+103.75/(1+5%)3=96.66
3、累计债券定价
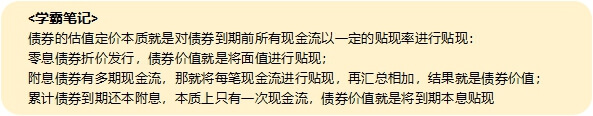
2011年3月31日,财政部发行的3年期国债,面值100元,票面利率年息3.75%,按单利计息,到期利随本清。3年期贴现率5%。计算如下:
到期还本付息=100×(1+3×3.75%)=111.25(元)
理论价格(P)=111.25/(1+5%)3=96.10(元)
知识点四 债券当期收益率、到期收益率、即期利率、持有期收益率、赎回收益率的概念
1、当期收益率(债券还未还本付息)
Y=C/P×100%
式中:Y—当期收益率;C—每年利息收益;P—债券价格。
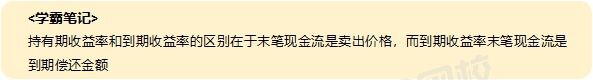
2、到期收益率
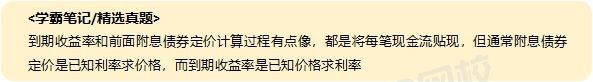
债券的到期收益率(YTM)是使债券未来现金流现值等于当前价格所用的相同的贴现率,也就是金融学中所谓的内部报酬率。公式为:

式中:P—债券价格;C—现金流金额;y—到期收益率;T—债券期限(期数);t—现金流到达时间(期)。
3、即期利率:即期利率也被称为零利率,是零息票债券到期收益率的简称。
4、持有期收益率
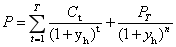
式中:P——债券买入时价格;PT——债券卖出时价格;yh——持有期收益率;
c——债券每期付息金额;T——债券期限(期数);t——现金流到达时间。
5、赎回收益率
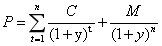
式中:P——发行价格;n——直到第一个赎回日的年数;M——赎回价格;C——每年利息收益。
知识点五 利率的风险结构和期限结构的概念
1、利率风险结构
不同发行人发行的相同期限和票面利率的债券,其市场价格会不相同,从而计算出的债券收益率也不一样。反映在收益率上的这种区别,被称为利率的风险结构。
在经济繁荣时期,低等级债券与无风险债券之间的收益率差通常比较小;而一旦进入经济衰退期或者萧条期,信用利差就会急剧扩大,导致低等级债券价格暴跌。
2、利率期限结构
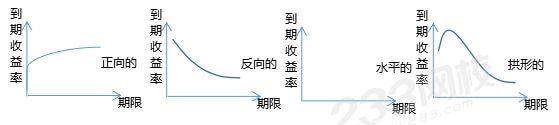
(1)期限结构与收益率曲线
收益率曲线即不同期限的即期利率的组合所形成的曲线。
(2)收益率曲线的基本类型
(3)利率期限结构的理论
①市场预期理论
Ⅰ、又被称为无偏预期理论,认为利率期限结构完全取决于对未来即期利率的市场预期。
Ⅱ、如果预期未来即期利率上升(下降),则利率期限结构呈上升趋势(下降);
Ⅲ、长期债券是一组短期债券的理想替代物,长、短期债券取得相同的利率,即市场是均衡的。
②流动性偏好理论
Ⅰ、投资者并不认为长期债券是短期债券的理想替代物,
Ⅱ、投资者在接受长期债券时就会要求补偿与较长偿还期限相联系的风险,这便导致了流动性溢价的存在。在这里,流动性溢价便是远期利率和未来的预期即期利率之间的差额。
③市场分割理论
在市场存在分割的情况下,投资者和借款人由于偏好或者某种投资期限习惯的制约,他们的贷款或融资活动总是局限于一些特殊的偿还期部分。投资者和借款人不会离开自己的市场而进入另一个市场。