

(1)指企业在日常的生产经营活动中,以估计售价减去完工时估计将要发生的成本以及估计销售所必需的费用以及相关税费后的金额。
(2)资产负债表日,存货应当按照成本与可变现净值孰低计量,对可变现净值低于存货成本的差额,应当计提存货跌价准备,计入当期损益。
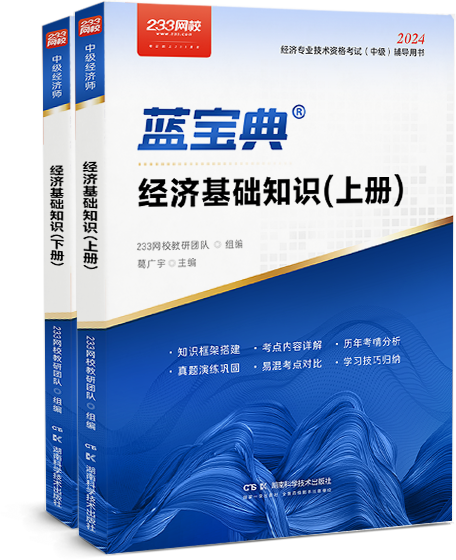
备考资料推荐:中级经济基础《蓝宝典》↓↓
《蓝宝典》由233网校葛广宇老师主编,历时2年潜心打磨,更新迭代,分为上下两册,由考情分析、知识框架、考点详解、易混知识点、真题演练及学习小技巧六大模块内容组成。所有考点均采用表格形式进行对比归纳,分析整理,清晰简洁,易读性极强,是一本适合应试考试的教辅书。快速购买入口>>
中级经济基础蓝宝典:重难点一本覆盖
一本好书帮你
0元扫码领
考点精编
全书图表归纳,覆盖243+个重要考点,归纳23+个易混淆知识点
包邮
刷题:中级经济师章节试题免费刷 | 近5年真题在线测试
课程:中级经济师培训课程免费试听 | 0元领课