

含义 | 所有者权益:又称为股东权益,指企业资产扣除负债后由所有者享有的剩余收益。 所有者权益是投资人在企业中享有的经济利益,即投资人对企业净资产的所有权。 |
来源 | (1)所有者投入的资本; (2)直接计入所有者权益的利得和损失; (3)留存收益:企业历年实现的净利润留存于企业的部分。留存收益包括盈余公积和未分配利润。 |
具体项目 | (1)实收资本(或股本) (2)资本公积(资本溢价或股本溢价) (3)盈余公积 (4)未分配利润 |
确认 | 所有者权益的确认主要依赖于其他会计要素,尤其是资产和负债的确认;其金额的确定取决于资产和负债的计量。 |
备考资料推荐:中级经济基础《蓝宝典》↓↓
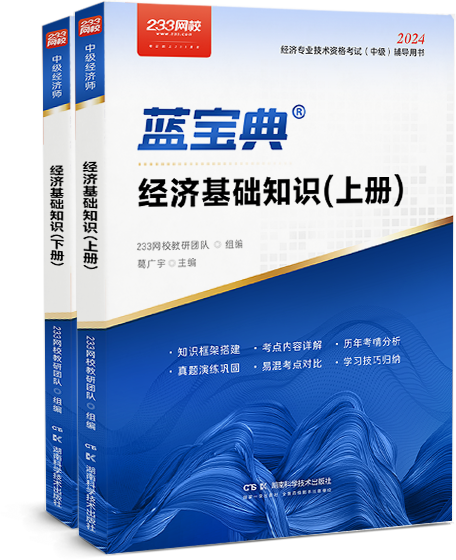
《蓝宝典》由233网校葛广宇老师主编,历时2年潜心打磨,更新迭代,分为上下两册,由考情分析、知识框架、考点详解、易混知识点、真题演练及学习小技巧六大模块内容组成。所有考点均采用表格形式进行对比归纳,分析整理,清晰简洁,易读性极强,是一本适合应试考试的教辅书。快速购买入口>>
中级经济基础蓝宝典:重难点一本覆盖
一本好书帮你
0元扫码领
考点精编
全书图表归纳,覆盖243+个重要考点,归纳23+个易混淆知识点
包邮
刷题:中级经济师章节试题免费刷 | 近5年真题在线测试
课程:中级经济师培训课程免费试听 | 0元领课