

税种属性是决定政府间财政收入划分的主要标准。
划分原则:
(1)集权原则:收入份额较大的主体税种划归中央政府。
(2)效率原则
①将一些流动性较强的收入,作为中央政府收入;
②将一些流动性不强的收入(如以土地为课税对象的收入)、地方政府比较了解税基等基本信息的相对稳定的收入,划归地方政府,既易于操作,征税效率也比较高。
(3)恰当原则
①将一些调控功能较强的税种作为中央政府收入;
②对于体现国家主权的收入(如关税),作为中央政府收入。
(4)收益与负担对等原则
对于收益与负担能够直接对应的收入(如使用费等),一般作为地方政府收入。
基本特征:收入结构与支出结构的非对称性安排,收入划分以中央政府为主,支出划分以地方政府为主。
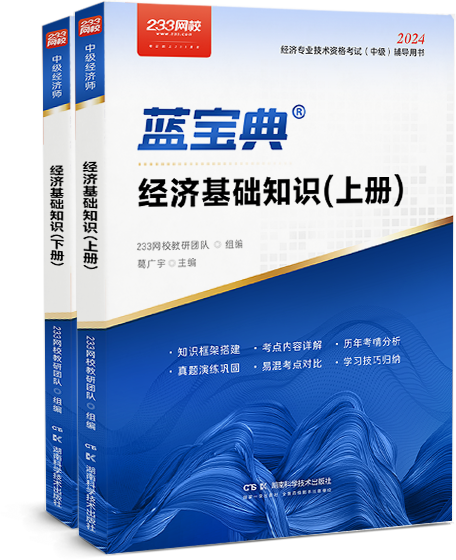
备考资料推荐:中级经济基础《蓝宝典》0元包邮领↓↓
《蓝宝典》由233网校葛广宇老师主编,历时2年潜心打磨,更新迭代,分为上下两册,有品、有料、有效。所有考点均采用表格形式进行对比归纳,分析整理,清晰简洁,易读性极强,是一本适合应试考试的教辅书。
微信扫描下图二维码即可免费领精讲班教辅考点
中级经济基础蓝宝典:重难点一本覆盖
一本好书帮你
扫一扫领取
考点精编
233网校老师编写
考点可视化
图表归纳整理,重点一目了然
包邮
刷题:中级经济师章节试题免费刷 | 近5年真题在线测试
课程:中级经济师培训课程免费试听 | 0元领课
中级经济师考点繁多,备考推荐『高端班』买课送V题库+纸质教辅+电子资料,一站式省心学习,>>点此去了解2024年中级经济师课程>>