

指国家以所有者身份依法取得国有资本收益,并对所得收益进行分配而发生的各项收支预算,是政府预算的重要组成部分。国有资本经营预算支出按照当年预算收入规模安排,不列赤字。
制度核心——调整国家和国有企业之间的分配关系,是实现国有资本经营管理战略目标的重要手段。
国有资本经营预算的编制原则:
(1)统筹兼顾、适度集中:合理确定国有资本收益分配比例。
(2)相对独立、相互衔接:既保持国有资本经营预算的完整性和相对独立性,又保持与政府公共预算的相互衔接。
(3)分级编制、逐步实施。
收支范围:
收入:包括从国家出资企业取得的利润、股利、股息和国有产权(股权)转让收入、清算收入等;
支出:主要用于对重要企业补充资本金和弥补一些国有企业的改革成本等。
【从2010年开始,中央国有资本经营预算提交全国人民代表大会审查批准】
备考资料推荐:中级经济基础《蓝宝典》0元包邮领↓↓
《蓝宝典》由233网校葛广宇老师主编,历时2年潜心打磨,更新迭代,分为上下两册,有品、有料、有效。所有考点均采用表格形式进行对比归纳,分析整理,清晰简洁,易读性极强,是一本适合应试考试的教辅书。
微信扫描下图二维码即可免费领精讲班教辅考点
中级经济基础蓝宝典:重难点一本覆盖
一本好书帮你
扫一扫领取
考点精编
233网校老师编写
考点可视化
图表归纳整理,重点一目了然
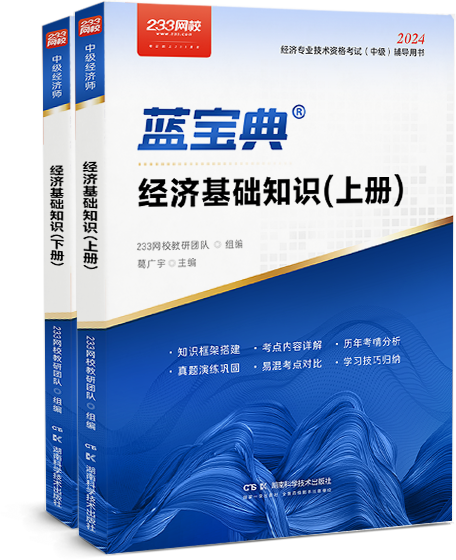
包邮
刷题:中级经济师章节试题免费刷 | 近5年真题在线测试
课程:中级经济师培训课程免费试听 | 0元领课
中级经济师考点繁多,备考推荐『高端班』买课送V题库+纸质教辅+电子资料,一站式省心学习,>>点此去了解2024年中级经济师课程>>