

(1)购置的新车船,购置当年的应纳税额自纳税义务发生的当月起按月计算
应纳税额=(年应纳税额÷12)×应纳税月份数,
应纳税月份数=12-纳税义务发生时间(取月份)+1
(2)在一个纳税年度内,已完税的车船被盗抢、报废、灭失的,纳税人可以凭有关管理机关出具的证明和完税证明,向纳税所在地的主管税务机关申请退还自被盗抢、报废、灭失月份起至该纳税年度终了期间的税款。
(3)已办理退税的被盗抢车船,失而复得的,纳税人应当从公安机关出具相关证明的当月起计算缴纳车船税。
(4)已缴纳车船税的车船在同一纳税年度内办理转让过户,不另纳税,也不退税
(5)已经缴纳车船税的车船,因质量原因,车船被退回生产企业或者经销商的,纳税人可以向纳税所在地的主管税务机关申请退还自退货月份起至该纳税年度终了期间的税款。退货月份以退货发票所载日期的当月为准。
备考资料推荐:中级经济基础《蓝宝典》0元包邮领↓↓
《蓝宝典》由233网校葛广宇老师主编,历时2年潜心打磨,更新迭代,分为上下两册,有品、有料、有效。所有考点均采用表格形式进行对比归纳,分析整理,清晰简洁,易读性极强,是一本适合应试考试的教辅书。
微信扫描下图二维码即可免费领精讲班教辅考点
中级经济基础蓝宝典:重难点一本覆盖
一本好书帮你
扫一扫领取
考点精编
233网校老师编写
考点可视化
图表归纳整理,重点一目了然
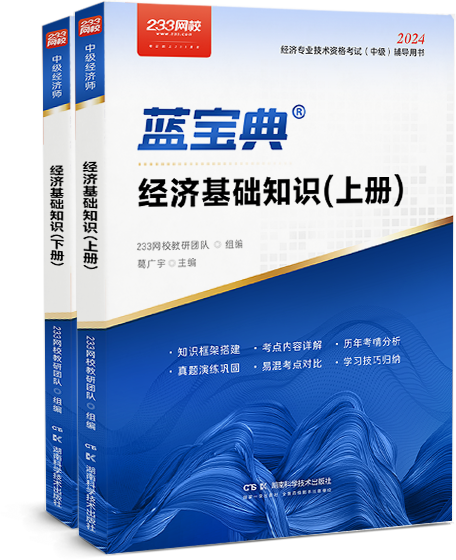
包邮
刷题:中级经济师章节试题免费刷 | 近5年真题在线测试
课程:中级经济师培训课程免费试听 | 0元领课
中级经济师考点繁多,备考推荐『高端班』买课送V题库+纸质教辅+电子资料,一站式省心学习,>>点此去了解2024年中级经济师课程>>