

个人所得税的纳税申报办法有自行申报纳税和全员全额扣缴申报纳税两种。
一、自行申报纳税
(1)有下列情形之一的,纳税人应当依法办理纳税申报:
①取得综合所得需要办理汇算清缴;
②取得应税所得没有扣缴义务人;
③取得应税所得,扣缴义务人未扣缴税款;
④取得境外所得;
⑤因移居境外注销中国户籍;
⑥非居民个人在中国境内从两处以上取得工资、薪金所得;
⑦国务院规定的其他情形。
(2)取得综合所得且符合下列情形之一的纳税人,应当依法办理汇算清缴:
①从两处以上取得综合所得,且综合所得年收入额减除专项扣除后的余额超过6万元;
②取得劳务报酬所得、稿酬所得、特许权使用费所得中一项或多项所得,且综合所得年收入额减除专项扣除的余额超过6万元;
③纳税年度内预缴税额低于应纳税额;
④纳税人申请退税。
(3)取得经营所得的情形:
①个体工商户从事生产、经营活动取得的所得,个人独资企业投资人、合伙企业的个人合伙人来源于境内注册的个人独资企业、合伙企业生产、经营的所得;
②个人依法从事办学、医疗、咨询以及其他有偿服务活动取得的所得;
③个人对企业、事业单位承包经营、承租经营以及转包、转租取得的所得;
④个人从事其他生产、经营活动取得的所得。
二、全员全额扣缴申报纳税
(1)实行个人所得税全员全额扣缴申报的应税所得:工资、薪金所得,劳务报酬所得,稿酬所得,特许权使用费所得,利息、股息、红利所得,财产租赁所得,财产转让所得,偶然所得。扣缴义务人应当依法办理全员全额扣缴申报。
(2)扣缴义务人向居民个人支付工资、薪金所得时,应当按照累计预扣法计算预扣税款,并按月办理扣缴申报。
扣缴义务人向居民个人支付工资报酬所得、稿酬所得、特许权使用费所得时,应当按照以下方法按次或者按月预缴税款。
①收入额:劳务报酬所得、稿酬所得、特许权使用费所得以收入减除费用后的余额为收入额;其中,稿酬所得的收入额减按70%计算。
②减除费用:预扣预缴税款时,劳务报酬所得、稿酬所得、特许权使用费所得每次收入不超过4 000元的,减除费用按800元计算;每次收入4 000元以上的,减除费用按收入的20%计算。
③应纳税所得额:劳务报酬所得、稿酬所得、特许权使用费所得,以每次收入额为预扣预缴应纳税所得额,计算应预扣预缴税额。
【提示】劳务报酬所得适用“居民个人劳务报酬所得预扣预缴率表”,稿酬所得、特许权使用费所得适用20%的比例预扣率。
(3)非居民个人取得工资、薪金所得,劳务报酬所得,稿酬所得和特许权使用费所得,有扣缴义务人的,由扣缴义务人按月或者按次代扣代缴税款,不办理汇算清缴。
【提示】非居民个人在一个纳税年度内税款扣缴方法保持不变,达到居民个人条件时,应当告知扣缴义务人基础信息变化情况,年度终了后按照居民个人有关规定办理汇算清缴。
(4)扣缴义务人支付利息、股息、红利所得,财产租赁所得,财产转让所得或者偶然所得时,应当依法按次或者按月代扣代缴税款。
(5)其他规定
①劳务报酬所得、稿酬所得、特许权使用费所得,属于一次性收入的,以取得该项收入为一次;属于同一项目连续性收入的,以一个月内取得的收入为一次。
②财产租赁所得,以一个月内取得的收入为一次。
③利息、股息、红利所得,以支付利息、股息、红利时取得的收入为一次。
④偶然所得,以每次取得该项收入为一次。
备考资料推荐:中级经济基础《蓝宝典》0元包邮领↓↓
《蓝宝典》由233网校葛广宇老师主编,历时2年潜心打磨,更新迭代,分为上下两册,有品、有料、有效。所有考点均采用表格形式进行对比归纳,分析整理,清晰简洁,易读性极强,是一本适合应试考试的教辅书。
微信扫描下图二维码即可免费领精讲班教辅考点
中级经济基础蓝宝典:重难点一本覆盖
一本好书帮你
扫一扫领取
考点精编
233网校老师编写
考点可视化
图表归纳整理,重点一目了然
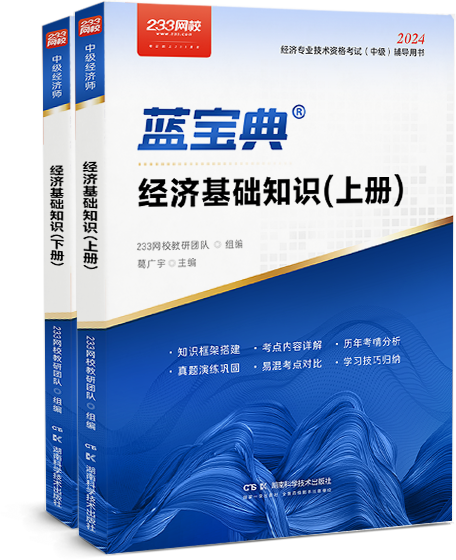
包邮
刷题:中级经济师章节试题免费刷 | 近5年真题在线测试
课程:中级经济师培训课程免费试听 | 0元领课
中级经济师考点繁多,备考推荐『高端班』买课送V题库+纸质教辅+电子资料,一站式省心学习,>>点此去了解2024年中级经济师课程>>