
【备考点拨】本章节内容是历年中级经济师《工商管理》中的重难点章节,是案例题的高频出题章节,也是计算题的集中出题章节,建议大家结合张长鲁老师的课程,理解记忆,利用好历年经典真题,多练习!
考点1:长期债务资本成本率的测算
(1)长期借款资本成本率。
Kt:长期借款资本成本率;It:长期借款年利息额;L:长期借款筹资额,即借款本金 T:企业所得税税率;Ft:长期借款筹资费用率,即借款手续费率 相对而言,企业借款的筹资费用很少,可以忽略不计,Rt:借款利息率 |
(2)长期债券资本成本率。不考虑货币时间价值时,债券资本成本率为:
Kb:债券资本成本率;B:债券筹资额,按发行价格确定; Fb:债券筹资费用率;Ib:债券每年支付的利息;T:企业所得税税率 |
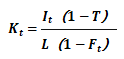
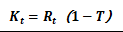

考点2:股权资本成本率的测算
资本资产定价模型:普通股的资本成本率即为普通股投资的必要报酬率,而普通股投资的必要报酬率等于无风险报酬率加上风险报酬率,公式为∶Kc= R + β(Rm-Rf)
Rf:无风险报酬率;Rm:市场平均报酬率;β:风险系数。
【经典真题】
1、某公司普通股股票的风险系数为1.1,市场平均报酬率为10%,无风险报酬率为6%,根据资本资产定价模型,该公司普通股筹资的资本成本率为( )
A、10.4%
B、12.1%
C、12.85
D、13.1%
考点3:综合资本成本率的测算
综合资本成本率:指—个企业全部长期资本的成本率,通常是以各种长期资本的比例为权重,对个别资本成本率进行加权平均测算,故又称加权平均资本成本率。
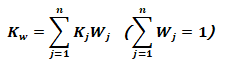
Kw:综合资本成本率;Kj:第j种资本成本率;Wj:第j种资本比例
【2022中级经济师备考】学习可以很轻松
历年真题、2022学习计划、考情分析、思维导图 PDF版免费下载>>>
葛广宇老师关键词记忆法+案例导向+考点精讲 免费试听>>>
高端班 | ||
基础阶段 | 教材精讲班 (精讲教材 提炼知识点 夯实基础) | |
强化阶段 | 习题精讲班 (精讲习题 掌握解题技巧) 高频考点班 (聚焦高频考点 狠抓关键得分点) 专题班 (重难点专题拆分讲解) | |
冲刺阶段 | 真题解析班 (解析历年真题 分析得分规律 归纳考点) |