2016年营改增改革全面实施详解
国务院日前决定,自2016年5月1日起,全面推开营改增试点,将建筑业、房地产业、金融业、生活服务业纳入试点范围,并将所有企业新增不动产所含增值税纳入抵扣范围,确保所有行业税负只减不增。3月24日,财政部和国家税务总局发布《关于全面推开营业税改增值税试点的通知》。
什么是增值税与营业税?
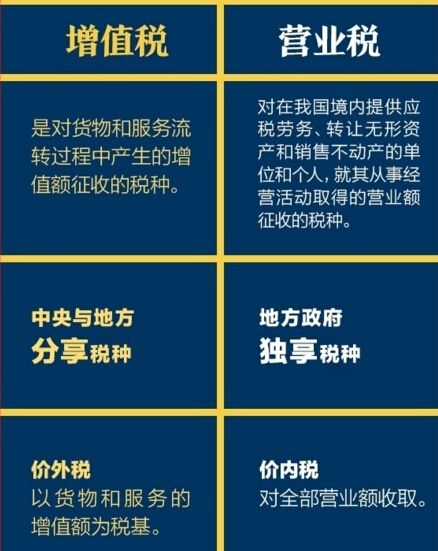
增值税是对货物和服务流转过程中产生的增值额征收的税种。
营业税是对在我国境内提供应税劳务、转让无形资产和销售不动产的单位和个人,就其从事经营活动取得的营业额征收的税种。
增值税和营业税的主要区别:
①增值税是中国第一大税种,是中央与地方分享税种,营业税为地方政府独享的第一大税种。
②增值税为价外税,不计入企业收入和成本;以货物和服务的增值额为税基,应纳税额为销项税额抵减进项税额的余额。营业税是价内税,对全部营业额收取,按照应税劳务或应税行为的营业额或转让额、销售额依法定的税率计算缴纳。