
第二节收益与风险
【考点一】资产收益与收益率(★★)
(一)资产收益的含义与计算
|
含义 |
资产的收益是资产的价值在一定时期的增值。 |
|
表达方式 |
(1)绝对数(以金额表示):资产的收益额,通常以资产价值在一定期限内的增值量来表示。 ①期限内资产的现金净收入(利息、红利或股息收益) ②期末资产的价值相对于期初价值的升值(资本利得) (2)相对数(以百分比表示):资产的收益率或报酬率,是资产增值量与期初资产价值的比值。 ①利息(股息)的收益率; ②资本利得的收益率。 |
|
结论 |
①收益额不利于不同规模资产收益的比较;收益率便于不同规模资产收益的比较。 ②通常情况下,用收益率的方式来表示资产的收益。 ③如果不做特殊说明,资产的收益指的就是资产的年收益率,又称资产的报酬率。 |
(二)资产收益率的类型
|
实际收益率 |
①已经实现或确定可以实现的资产收益率。 ②存在通货膨胀时,应扣除通货膨胀率的影响,剩余的才是真实的收益率。 |
|
预期收益率 |
①又称为期望收益率,是指在不确定的条件下,预测某资产未来可能实现的收益率。 ②一般按加权平均法计算预期收益率,即用“未来收益率”与“概率”对应相乘再相加。 |
|
必要收益率 |
(1)含义:也称最低报酬率或最低要求的收益率,表示投资者对某资产合理要求的最低收益率。 (2)构成:必要收益率=无风险收益率+风险收益率 (3)无风险收益率(也称无风险利率) ①指无风险资产的收益率,由纯粹利率(资金时间价值)和通货膨胀补贴两部分组成。 ②无风险收益率=纯粹利率(资金时间价值)+通货膨胀补偿率 ③一般情况下,为了方便,通常用短期国债的利率近似地代替无风险收益率。 (4)风险收益率 ①指资产持有者因承担该资产的风险而要求的超过无风险收益率的额外收益。 ②取决因素 a.风险的大小:风险越大,风险收益率越高。 b.投资者对风险的偏好:投资者对风险回避的愿望越强烈,风险收益率越高。 |
【考点二】资产的风险及其衡量(★★)
(一)风险的概念
1、风险指收益的不确定性。
2、企业风险,是指对企业的战略与经营目标实现产生影响的不确定性。
3、风险是由于各种难以预料或无法控制的因素作用,使企业的实际收益与预计收益发生背离,从而蒙受经济损失的可能性。
(二)风险衡量
|
指标 |
采用方法 |
具体过程 |
|
方差 |
加权平均 |
离差的平方与概率对应相乘再相加 |
|
标准差 |
- |
方差的平方根 |
|
标准差率 |
- |
标准差/期望值 |
(三)风险矩阵
风险矩阵,是指按照风险发生的可能性和风险发生后果的严重程度,将风险绘制在矩阵图中,展示风险及其重要性等级的风险管理工具方法。
优点:为企业确定各项风险重要性等级提供了可视化的工具。
缺点:
(1)需要对风险重要性等级标准、风险发生可能性、后果严重程度等做出主观判断,可能影响使用的准确性。
(2)应用风险矩阵所确定的风险重要性等级是通过相互比较确定的,因而无法将列示的个别风险重要性等级通过数学运算得到总体风险的重要性等级。
(四)风险管理原则
1、战略性原则
2、全员性原则
3、专业性原则
4、二重性原则
5、系统性原则
(五)风险对策
1、风险规避
概念:是指企业回避、停止或退出蕴含某一风险的商业活动或商业环境,避免成为风险的所有人。
举例:退出某一市场以避免激烈竞争;拒绝与信用不好的交易对手进行交易;禁止各业务单位在金融市场上进行投机。
2、风险承担
概念:是指企业对所面临的风险采取接受的态度,从而承担风险带来的后果。
原则:对未能辨识出的风险,企业只能采用风险承担;对于辨识出的风险,企业可能由于缺乏能力进行主动管理、没有其他备选方案等因素而选择风险承担;对于企业的重大风险,企业一般不采用风险承担。
3、风险转移
概念:是指企业通过合作将风险转移到第三方,企业对转移后的风险不再拥有所有权。
举例:购买保险等
4、风险转换
概念:是指企业通过战略调整等手段将企业面临的风险转换成另一风险,其简单形式就是在减少某一风险的同时增加另一风险。
举例:通过放松交易客户信用标准增加了应收账款,但扩大了销售。
5、风险对冲
概念:是指引入多个风险因素或承担多个风险,使得这些风险能互相冲抵。
举例:资产组合使用、多种外币结算的使用和战略上的多种经营。
6、风险补偿
概念:是指企业对风险可能造成的损失采取适当的措施进行补偿,形式包括财务补偿、人力补偿、物资补偿。
举例:企业自身的风险准备金或应急资本等。
7、风险控制
概念:是指控制风险事件发生的动因、环境、条件等,来达到减轻风险事件发生时的损失或降低风险事件发生概率的目的。
对象:一般是可控风险。
【考点三】证券资产组合的风险与收益(★★)
1、证券资产组合的预期收益率:各种证券预期收益率的加权平均数
2、证券资产组合的风险及其衡量
【注意】不能直接加权,因为证券组合可以分散一定的风险。因此,资产组合的风险≤风险的加权平均(当相等时,说明几项资产完全正相关,没有降低风险的作用)
【证券资产组合的风险及其衡量】
|
相关指标 |
计算公式及结论 |
|
两种证券资产组合的风险衡量 |
σp:证券资产组合的标准差,衡量证券资产组合的风险; σ1和σ2:分别表示组合中两项资产的标准差; w1和w2:分别表示组合中两项资产的价值比例; ρ1,2:两项资产收益率的相关系数,反映两项资产收益率的相关程度。 |
|
【记忆方法】参照中学时代的公式: (a+b)^2=a^2+b^2+2ab,但是上述公式需要多乘一个相关系数 |
|
|
相关系数=1 |
①两项资产的收益率完全正相关,它们的变化方向和变化幅度完全相同。 ②组合的风险等于组合中各项资产风险的加权平均值,两项资产的风险完全不能相互抵消,该组合不能降低任何风险。 |
|
相关系数=-1 |
①两项资产的收益率完全负相关,它们的变化方向和变化幅度完全相反。 ②两项资产的风险可以充分地相互抵消,甚至完全消除,该组合能最大程度地降低风险。 |
|
相关系数∈(-1,1) |
①组合标准差<加权平均标准差,即证券资产组合的风险小于组合中各项资产风险的加权平均值。 ②该组合能分散风险,但不能完全消除风险。 |
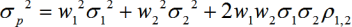
【非系统性风险】
(1)含义:也称“特殊风险”、“特有风险”、“可分散风险”,是指发生于个别公司的特有事件造成的风险。
(2)举例:
①一家公司的工人罢工、新产品开发失败、失去重要的销售合同、诉讼失败;
②宣告发现新矿藏、取得一个重要合同。
(3)可以通过资产组合来分散,即发生于一家公司的不利事件可以被其他公司的有利事件所抵销。
(4)在风险分散的过程中,不应当过分夸大资产多样性和资产个数的作用。
①在资产组合中资产数目较低时,增加资产的个数,分散风险的效应会比较明显,但资产数目增加到一定程度时,风险分散的效应就会逐渐减弱。
②不要指望通过资产多样化达到完全消除风险的目的,因为系统风险是不能够通过风险的分散来消除的。
【系统风险】
(1)含义:系统风险又称为市场风险或不可分散风险,是影响所有资产的、不能通过资产组合而消除的风险。
(2)举例:
①宏观经济形势的变动
②国家经济政策的变化
③税制改革
④企业会计准则改革
⑤世界能源状况
⑥政治因素等
(3)系统风险衡量
①不同资产的系统风险不同,度量一项资产的系统风险的指标是β系数,它告诉我们相对于市场组合而言特定资产的系统风险是多少。
②市场组合
a.市场组合是指由市场上所有资产组成的组合,其收益率是市场的平均收益率,实务中通常用股票价格指数收益率的平均值来代替。
b.由于市场组合包含了所有的资产,市场组合中的非系统风险已经被消除,所以市场组合的风险就是市场风险或系统风险,市场组合相对于它自己的β系数是1。
③β系数相关的结论
a.如果一项资产的β系数为0.5,表明其收益率的变化与市场收益率变化同向,波动幅度是市场组合的一半。
b.如果一项资产的β系数为2,表明这种资产收益率波动幅度为一般市场波动幅度的两倍。
c.极个别的资产的β系数为负数,表明这类资产的收益率与市场平均收益率的变化方向相反,当市场平均收益率增加时,这类资产的收益率却在减少。
d.不同公司之间的β系数有所不同,即便是同一家公司在不同计算期,其β系数也会有所差异。
(4)证券资产组合的β系数
①对于证券资产组合来说,其所含的系统风险的大小可以用组合β系数来衡量。
②证券资产组合的β系数是所有单项资产β系数的加权平均数,即各资产的β系数与各资产在组合中的价值比例对应相乘再相加。
③由于单项资产的β系数不尽相同,因此通过替换资产组合中的资产或改变不同资产在组合中的价值比例,可以改变组合的风险特性。
【考点四】资本资产定价模型(★★★)
(一)假设条件
(1)市场是均衡的,不存在摩擦;
(2)市场参与者都是理性的;
(3)不存在交易费用;
(4)税收不影响资产的选择和交易。
(二)基本原理
1.关系式: 必要收益率=无风险收益率+风险收益率
2.表达形式:R=Rf+β×(Rm-Rf)
式中:R为某资产必要收益率;β为该资产的系统风险系数;Rf为无风险收益率;Rm表示市场组合收益率,又称为平均风险的必要收益率、市场组合的必要收益率。
(三)有效性和局限性:
|
有效性 |
①提供了对风险和收益之间的一种实质性表述,首次将“高收益伴随着高风险”用简单的关系式表达出来。 ②是目前对现实中风险和收益关系最为贴切的表述。 |
|
局限性 |
①某些资产或企业的β值难以估计,特别是缺乏历史数据的新兴行业。 ②依据历史数据估算的β值对未来的指导作用必然要打折扣。 ③建立在一系列假设之上,而部分假设与实际情况有较大偏差。 ④CAPM只能大体描绘证券市场运动的基本情况,不能完全确切地揭示证券市场的一切。 |
