
第一节货币时间价值
【考点一】货币时间价值的概念(★★)
1、概念
货币时间价值,是指在没有风险和没有通货膨胀的情况下,货币经历一定时间的投资和再投资所增加的价值,也称为资金的时间价值。
理解要点:
①并非所有的货币都具有时间价值。
②并非在生产经营中使用货币产生的所有价值增值都是货币时间价值。
通常使用相对数表示货币的时间价值,即用增加的价值占投入货币的百分数来表示,用相对数表示的货币时间价值也称为纯粹利率(简称纯利率)。
纯利率是在没有通货膨胀、无风险情况下资金市场的平均利率。
2、作用:将某一时点的货币价值金额折算为其他时点的价值金额。
3、启发:不同时点的货币不再具有可比性,要进行比较,必须转化到同一时点。
【考点二】复利终值和现值(★★★)
|
复利终值 (Future) |
①F=P×(1+i)n ②F=P×(F/P,i,n) 其中: i为计息期利率;n为计息期数; (1+i)n为复利终值系数,符号为(F/P,i,n),可以通过查表得知【考试可查】 |
|
复利现值 (Present) |
①由复利终值计算公式移项,可知:P=F/(1+i)n=F×(1+i)-n ②P=F×(P/F,i,n) 其中:(1+i)-n为复利现值系数,符号为(P/F,i,n),查表可知。 |
|
结论 |
复利的终值和现值互为逆运算,复利终值系数和复利现值系数互为倒数。 |
【考点三】年金终值和现值(★★★)
|
普通年金终值 (每期期末发生现金流) |
①计算思路:普通年金每次收付款项在第n期期末的复利终值之和。 ②计算公式 F=A×[(1+i)n-1]/i F=A×(F/A,i,n)【因为是求年金终值,所以把F(Future放在前面)】 其中:A为年金的数额,即每次等额收付的金额;[(1+i)n-1]/i为年金终值系数,符号为(F/A,i,n),可以通过查表得知;n为等额收付的次数(即A的个数)。 |
|
普通年金现值 |
①计算思路:普通年金每次收付款项在第一期期初(即0时点)的复利现值之和。 ②计算公式 P=A×[1-(1+i)-n]/i P=A×(P/A,i,n)【因为是求年金现值,所以把p(present放在前面)】 其中:[1-(1+i)-n]/i为年金现值系数,符号为(P/A,i,n)。 |
|
预付年金终值 (每期期初发生现金流) |
①计算思路:预付年金每次收付款项在第n期期末的复利终值之和。 ②计算公式 F=A×(F/A,i,n)×(1+i) |
|
预付年金现值 |
①计算思路:预付年金每次收付款项在第一期期初(即0时点)的复利现值之和。 ②计算公式 P=A×(P/A,i,n)×(1+i) |
|
递延年金终值 |
①计算思路:递延年金终值与递延期无关,与普通年金的终值计算相同。 ②计算公式 F=A×(F/A,i,n) |
|
递延年金现值 |
①计算思路:递延年金每次收付款项在第一期期初(即0时点)的复利现值之和。 ②计算公式:P=A×(P/A,i,n)×(P/F,i,m) 【总结】先对有现金流的部分进行年金现值折现(期数=有现金流的期数),再拿这个数进行复利折现(期数=递延期)。 |
|
永续年金现值(收付次数为无穷大) |
计算公式:永续年金现值P=A/i 【注意】永续年金没有终点,所以没有终值。 |
【考点四】年偿债基金和年资本回收额(★★★)
(一)年偿债基金
|
含义 |
为了在约定的未来某一时点清偿某笔债务或积聚一定数额的资金而必须分次等额形成的存款准备金。 |
|
计算思路 |
利用普通年金终值公式求A。 【理解要点】偿债在将来(偿还一笔债务)——属于终值问题。 |
|
结论 |
年偿债基金与普通年金终值(因为偿债在将来、将来和终值挂钩)互为逆运算,偿债基金系数与普通年金终值系数互为倒数。 |
|
普通年金终值的公式:F=A×(F/A,i,n) 普通年金终值求F,年偿债基金求A,把上述公式移位即可求出F。 |
|
(二)年资本回收额
|
含义 |
在约定年限内等额回收初始投入资本的金额。 |
|
计算思路 |
利用普通年金现值公式求A。 【理解要点】投资在现在——属于现值问题。 |
|
结论 |
年资本回收额与普通年金现值(因为投资在现在,现在和现值挂钩)互为逆运算,资本回收系数与普通年金现值系数互为倒数。 |
|
普通年金现值的公式:P=A×(P/A,i,n) 普通年金现值求P,年资本回收额求A,把上述公式移位即可求出A。 |
|
【考点五】利率的计算(★★★)
(一)现值或终值系数已知的利率计算
(1)在时间价值的计算公式中,通常存在4个变量,可能会涉及“知3求4”的问题(以下讲解求i或n)。
①查阅相应的系数表,如果能在表中查到相应的数值,则对应的利率就是所求的利率(同理,对应的期数就是所求的期数)。
②如果在系数表中无法查到相应的数值,可以采用内插法(也叫插值法)计算。
(2)永续年金的利率可以通过公式i=A/P直接计算。
【插值法】
(1)计算思路:已知现值(或者终值)系数B以及期数n,可以查相应的时间价值系数表,找出与已知系数最接近的两个系数及其对应的利率,按插值法公式计算利率。
(2)图示及推导过程:
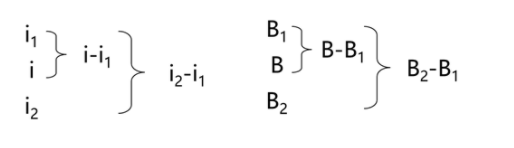
(i-i1)/(i2-i1)=(B-B1)/(B2-B1)
整理得:i=i1+(B-B1)/(B2-B1)×(i2-i1)
【理解记忆】根据i与B这两列数据“对应相减成比例”列方程,不需要记忆整理后的公式。根据“对应相减成比例”还能列出别的等式,计算结果相同。
(3)计算公式
i=i1+(B-B1)/(B2-B1)×(i2-i1)
式中:i为所求利率,B为i对应的时间价值系数;B1与B2为B相邻的系数,i1与i2为B1与B2对应的利率。
【提示】通常i1 为相对较小的那个利率,当然谁大谁小不影响最终的计算结果。
【例题·计算题】已知(P/A,i,3)=2.5,(P/A,9%,3)=2.5313, (P/A,10%,3)=2.4869,求i的数值。
【答案】
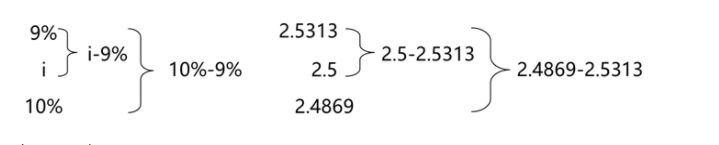
当i=9%时,(P/A,9%,3)=2.5313
当i=10%时,(P/A,10%,3)=2.4869
因此,可以估计利率在9%-10%之间。
(i-9%)/(10%-9%)=(2.5-2.5313)/(2.4869-2.5313)
解得,i=9.70%
(二)现值或终值系数未知的利率计算
|
具体情形 |
一个表达式中含有两种系数,此时现值或终值系数是未知的,无法通过查表直接确定相邻的利率,需要逐步测试结合插值法进行计算。 |
|
测试方法 |
①现值系数与利率反向变动; ②终值系数与利率同向变动。 |
(三)实际利率计算
|
一年内多次计息时的实际利率 |
计息期利率=名义利率/每年复利计息次数=r/m |
|
实际利率=(1+r/m)m-1 |
|
|
结论: ①每年计息一次,实际利率=名义利率。 ②每年计息多次,实际利率>名义利率,在名义利率相同的情况下,一年计息次数越多,实际利率越大。 |
|
|
通货膨胀情况下的实际利率 |
实际利率=(1+名义利率)/(1+通货膨胀率)-1 |
