
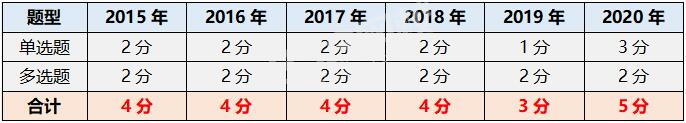
一、考情分析
二、考点汇总
考点一、财务分析的常用方法
趋势分析法 | 又称水平分析法,是通过对比两期或连续数期财务报告中相同指标,确定其增减变化的方向、数额和幅度,来说明企业财务状况、经营成果和现金流量变动趋势的分析方法 |
比率分析法 | 通过计算各种比率来确定经济活动变动程度的分析方法。比率分析法是财务分析最基本、最重要的方法。常用的比率主要有三种:构成比率、效率比率、相关比率 |
因素分析法 | 依据分析指标与其驱动因素之间的关系,从数量上确定各因素对分析指标的影响方向及程度的分析方法 |
因素分析法根据其分析特点可分为连环替代法和差额计算法两种 |
考点二、因素分析法计算
1、连环替代法
(1)计算原则
1)每次只替换一个因素,其他两个因素保持不变;
2)相邻的两个成本值计算差额
3)替换顺序:数量→价格→比率
(2)计算过程
替代顺序 | 连环替代计算 | 差额 | 因素分析 |
目标数 | ①=A×B×C | ||
第1次替代 | ②=A’×B×C | ②-① | 因为A因素的增加,成本增加额 |
第2次替代 | ③=A’×B’×C | ③-② | 因为B因素的增加,成本增加额 |
第3次替代 | ④=A’×B’×C’ | ④-③ | 因为C因素的增加,成本增加额 |
A为目标产量,B为目标单价,C为目标损耗 | |||
(3)计算应用
【例题】商品混凝土目标成本为443040元,实际成本为473697元,比目标成本增加30657元,资料见下表。分析成本增加的原因。
商品混凝土目标成本与实际成本对比表
项目 | 单位 | 目标 | 实际 | 差额 |
产量 | m3 | 600 | 630 | +30 |
单价 | 元 | 710 | 730 | +20 |
损耗率 | % | 4 | 3 | -1 |
成本 | 元 | 443040 | 473697 | +30657 |
【解题过程】因素分析法计算过程如下:
产量:m3 | 单价:元 | 损耗率:% | 成本:元 | 成本差额 | |
目标成本 | 600 | 710 | 4% | 443040 | |
第一次替代 | 630 | 710 | 4% | 465192 | 22152 |
第二次替代 | 630 | 730 | 4% | 478296 | 13104 |
第三次替代 | 630 | 730 | 3% | 473697 | -4599 |
【替代】
第一次替代:产量因素,以630替代600,得630×710×(1+4%)=465192元;
第二次替代:单价因素,以730替代710,得630×730×(1+4%)=478296元;
第三次替代:损耗率因素,以3%替代4%,得630×730×(1+3%)=473697元。
【计算差值】
第一次替代与目标的差额=465192-443040=22152元,说明因为产量的增加,成本增加22152元。
第二次替代与第一次替代的差额=478296-465192=13104元,说明因为单价的增加,成本增加13104元。
第三次替代与第二次替代的差额=473697-478296=-4599元,说明因为损耗率的下降,成本减少4599元。
2、差额计算法
连环替代法的一种简化形式,是利用各个因素的实际数与基准值之间的差额,计算各因素对分析指标的影响。
【例题】某施工项目某月的实际成本降低额比计划提高了2.40万元,见下表:
项目 | 单位 | 计划 | 实际 | 差额 |
预算成本 | 万元 | 300 | 320 | +20 |
成本降低率 | % | 4 | 4.5 | +0.5 |
成本降低额 | 万元 | 12 | 14.40 | +2.40 |
根据表中资料,应用“差额计算法”分析预算成本和成本降低率对成本降低额的影响程度。
【解析】解题过程如下:
成本:万元 | 成本降低率% | 成本降低额:万元 | 差额:万元 | |
计划 | 300 | 4% | 12 | |
第一次 | 320 | 4% | 12.8 | 0.8 |
第二次 | 320 | 4.5% | 14.4 | 1.6 |
成本增加对成本降低额的影响程度为:(320-300)×4%=0.8万元;
成本降低率提高对成本降低额的影响程度为:320×(4.5%-4%)=1.6万元。
全部因素的影响: 0.8+1.6=2.4万元。
考点三、基本财务比率的计算和分析