
1、若采用市盈率乘数法估值,按照10倍市盈率对B公司进行估值,则B公司的股权价值为()亿元。
A.13
B.17
C.14.8
D.15
2、基于 B 公司上述税后利润水平,A 基金了解到下述情况:所得税税率为 25%,银行贷款 4 亿元,贷款利率按照单利每年 3%,账上现金余额为 1000 万元,A 基金提出投前估值调整使用 EV/EBIT 乘数法,给予 8.5 倍估值,B 公司表示接受。调整后的 B 公司股权价值是接近()亿元。
A.26.45
B.26.35
C.27.52
D.27.72
3、若采用“企业价值/息税前利润”估值,按照息税前利润的6倍进行估值,则公司的公司价值为()亿元。
A.12
B.13.2
C.10.2
D.9
4、下列最适用于市净率法的是()。
A.制药公司
B.互联网公司
C.银行业
D.通信设备制造公司
5、每股价值除以每股收益得到的数值,是常用来评估股价水平是否合理的指标之一,它被称为( )。
A.市净率
B.市盈率
C.市现率
D.市销率
6、股权投资基金用市场乘数法来评估目标企业价值的步骤不包括()。
A.选取可比公司
B.计算可比公司的市场乘数,并计算适用于目标公司的市场乘数
C.计算目标企业投资收益,作出有效反馈
D.计算目标公司的企业价值或股权价值
7、下列不属于市场乘数法优点的是()。
A.不受可比公司企业价值偏差影响
B.运用简单
C.主观因素相对较少
D.能及时反映市场变化
8、息税前利润(Earnings Before Interest and Tax,EBIT)是在扣除( )利息之前的利润,所有出资人(股东和债权人)对息税前利润都享有分配权。
A.股东
B.债权人
C.所有出资人
D.债券
更多基金从业《私募股权投资基金》新教材精选试题可进入233网校APP--基金从业--题库--章节习题进行冲刺巩固。也可添加基金学霸君企业微信,拉你进考试刷题群!
扫码加学霸君企微,进考试刷题群↓↓

基金历年考试真题及答案
| 基金历年真题答案 | 在线估分 | 真题PDF下载 |
| 基金法律法规历年真题答案 | 在线估分 | 真题PDF下载 |
| 证券投资基金历年真题答案 | 在线估分 | 真题PDF下载 |
| 私募股权投资历年真题答案 | 在线估分 | 真题PDF下载 |
大家也可以直接下载233网校APP进入题库刷题,体验更佳!已经下载233网校APP的可以直接选择“基金从业”--“题库”进行在线刷题。包含科目有基金法律法规、证券投资基金、私募股权投资基金科目试题。试题类型包括章节练习、章节真题、模拟试卷、历年真题、错题集、考前点题等,如果刷题太无聊还可以参加答题闯关,边做题边拿奖!
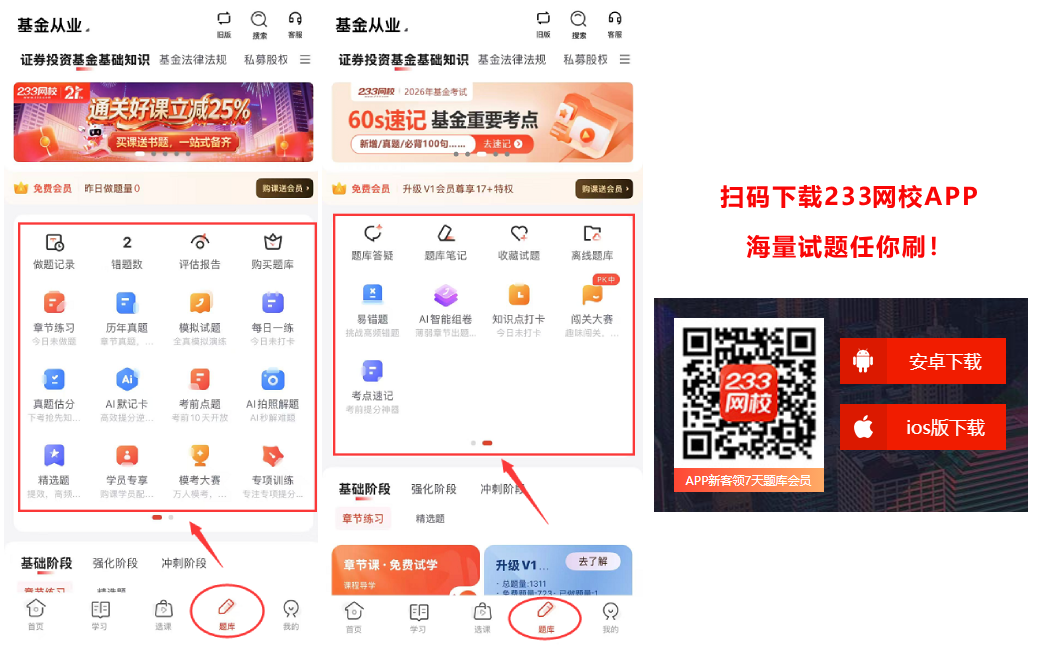
(题库界面如上所示)
中国证券投资基金业协会不会公布基金从业考试真题及答案。如果大家想知道基金从业考题情况,可以在考后来233网校估分对答案、看考情!233网校将在每次考后收集整理考试真题答案解析,欢迎各位考生们考后来分享试题,专业老师将为您解答试题答案!现在大家可以提前预约估分提醒。
👇👇下方扫码,进入基金考试真题估分👇👇
热点推荐>>【基金备考资料下载】【新手指南】【新人礼包】【知识库】
考点集训>>【60s高频考点速记】【高频知识点打卡】【答题闯关赢奖品】
疯狂刷题>>【233网校APP下载】【历年真题在线刷】【模拟摸考测试】
答疑互助:添加233网校基金学霸君微信个人号【ks233wx9】加入233网校备考大家庭,我们共同学习一起进步相约拿证!
课程学习>>2026年基金从业备考不知道从何下手?自学晦涩难理解?建议零基础考生参加233网校基金从业课程,备考更有规划,早日拿下基金从业资格证书!
★建议:购买233网校基金从业课程,赠送价值99元/239元V题库会员~立即试听>>