
1、()根据市场成交量加权均价下单,以降低交易对市场的冲击。
A.成交量加权平均价格算法
B.时间加权平均价格算法
C.跟量算法
D.执行缺口算法
选项B错误:时间加权平均价格算法(TWAP):在固定间隔的时间点上平均下单,旨在最小化市场影响并提供平均执行价格。
选项C错误:跟量算法(TVOL):旨在帮助投资者跟上市场交易节奏,若交易量放大则同样放大这段时间内的下单成交量,反之则相应降低这段时间内的下单成交量。
选项D错误:执行缺口算法(Implementation Shortfall, IS):该算法的主要目标是最小化执行缺口。
2、()是指公司(包括买方和卖方)在既定的投资目标和限制内,为最大化客户投资组合价值而采用的交易流程。
A.最佳执行
B.交易成本
C.优化执行
D.算法交易
选项B错误:交易成本指的是在交易过程中发生的各类费用,包括显性成本和隐性成本。
选项C错误:干扰项
选项D错误:算法交易是一种利用计算机程序来自动执行预设交易指令的技术,用于提高执行效率、降低冲击成本等。
3、关于交易成本,以下说法错误的是()。
A.显性成本可以事先确定,包含佣金、税费、交易所规费三部分
B.隐性成本包含买卖价差、冲击成本、机会成本、对冲费用等
C.证券交易过程中的经手费、监管费、印花税等是显性成本
D.冲击成本是购买流动性的成本,可以精确计量
B项正确:隐性成本是包含在交易价格以内的、由具体交易导致的额外费用支出(相对于没有该笔交易的情形而言),一般无法准确计量,也不能事先确定,因此往往容易被忽视。隐性成本又被称为间接成本或价内成本,包含买卖价差、冲击成本、机会成本、对冲费用等。
D项错误:冲击成本属于隐性成本,无法精确计量。
4、根据跟量算法,若交易量放大,这段时间内的下单成交量( );若交易量缩小,这段时间内的下单成交量( )。
A.放大;降低
B.放大;放大
C.降低;降低
D.降低;放大
综上,该题选A,选项BCD错误。
5、关于投资的交易成本,下列说法中,错误的是( )。
A.证券市场中的交易成本可分为显性成本和隐性成本
B.显性成本包括佣金、印花税、过户费和买卖价差、对冲费用等
C.冲击成本是典型的隐性成本
D.机会成本也是隐性成本的一种,机会成本与冲击成本之间经常存在着相互冲突
选项A正确:交易成本通常分为显性成本和隐性成本两大类。
选项CD正确:隐性成本又称为“间接成本”或“价内成本”,包含买卖价差、冲击成本、机会成本、对冲费用等。机会成本与冲击成本之间存在权衡关系。快速执行降低机会成本但增加冲击成本,缓慢执行则相反。
6、在证券交易结束后还需要支付给()一定费用,这部分费用称为过户费。
A.证券登记结算机构
B.证券经纪商
C.证券交易所
D.证券监督管理机构
选项BCD为干扰项
7、投资者A计划购买100股某上市公司股票,该公司股票价格为20元/股,第一个交易日投资者向经纪人下达限价指令,将目标购买价格定为19.5元,但是本日股票上涨收盘价为20.2元。第二个交易日投资者将目标价格修改为20.5元/股,成交80股,假设每股交易佣金为0.05元,不考虑其他成本,股票收盘价为21元/股。该交易的机会成本为()。
A.1.6%
B.1.4%
C.1.2%
D.1.0%
8、以下所列示的费用为投资交易过程中直接成本的有( )。
I.过户费
II.监管费
III.印花税
IV.经手费
A.I、II、III、IV
B.I、III、IV
C.II、III、IV
D.I、II、IV
故本题选A,选项BCD错误。
更多基金从业《证券投资基金》新教材精选试题可进入233网校APP--基金从业--题库--章节习题进行冲刺巩固。也可添加基金学霸君企业微信,拉你进考试刷题群!
扫码加学霸君企微,进考试刷题群↓↓

基金历年考试真题及答案
| 基金历年真题答案 | 在线估分 | 真题PDF下载 |
| 基金法律法规历年真题答案 | 在线估分 | 真题PDF下载 |
| 证券投资基金历年真题答案 | 在线估分 | 真题PDF下载 |
| 私募股权投资历年真题答案 | 在线估分 | 真题PDF下载 |
大家也可以直接下载233网校APP进入题库刷题,体验更佳!已经下载233网校APP的可以直接选择“基金从业”--“题库”进行在线刷题。包含科目有基金法律法规、证券投资基金、私募股权投资基金科目试题。试题类型包括章节练习、章节真题、模拟试卷、历年真题、错题集、考前点题等,如果刷题太无聊还可以参加答题闯关,边做题边拿奖!
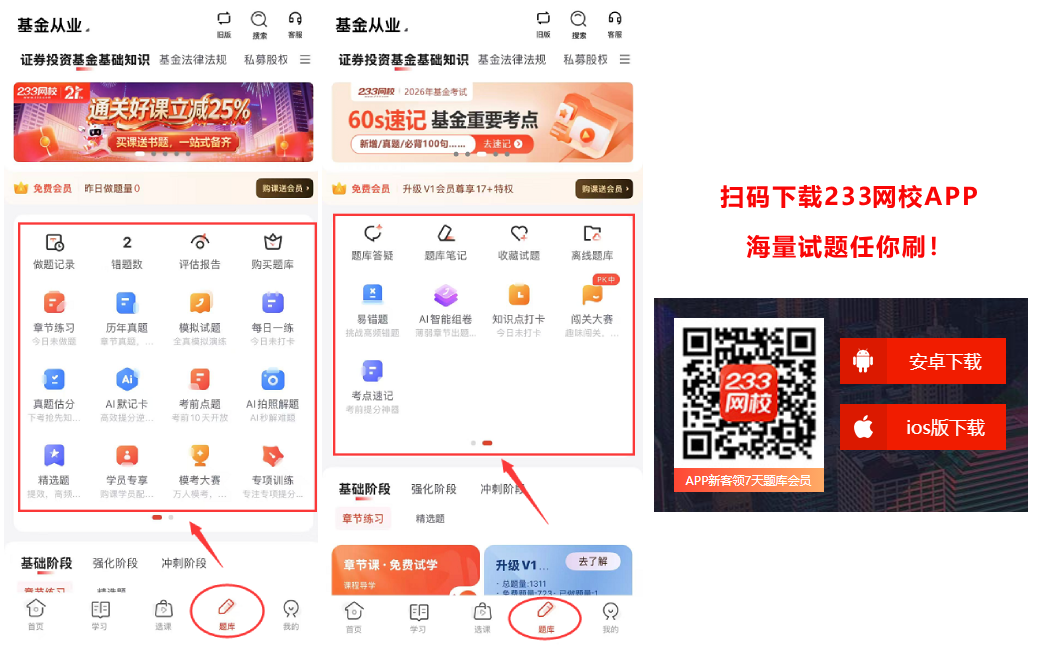
(题库界面如上所示)
中国证券投资基金业协会不会公布基金从业考试真题及答案。如果大家想知道基金从业考题情况,可以在考后来233网校估分对答案、看考情!233网校将在每次考后收集整理考试真题答案解析,欢迎各位考生们考后来分享试题,专业老师将为您解答试题答案!现在大家可以提前预约估分提醒。
👇👇下方扫码,进入基金考试真题估分👇👇
热点推荐>>【基金备考资料下载】【新手指南】【新人礼包】【知识库】
考点集训>>【60s高频考点速记】【高频知识点打卡】【答题闯关赢奖品】
疯狂刷题>>【233网校APP下载】【历年真题在线刷】【模拟摸考测试】
答疑互助:添加233网校基金学霸君微信个人号【ks233wx33】加入233网校备考大家庭,我们共同学习一起进步相约拿证!
课程学习>>2026年基金从业备考不知道从何下手?自学晦涩难理解?建议零基础考生参加233网校基金从业课程,备考更有规划,早日拿下基金从业资格证书!
★建议:购买233网校基金从业课程,赠送价值99元/239元V题库会员~立即试听>>