
增值税(四)
第四部分 应纳税额的计算知识点一 纳税人转让不动产增值税征收管理
★房地产开发企业销售自行开发的房地产项目不适用以下规定
一、一般纳税人和小规模纳税人的处理方法

【注意】差额=全部价款和价外费用-购置原价或者作价
★在不动产所在地预缴,在机构所在地进行申报纳税。
★小规模纳税人的处理,和简易计税的处理方式一模一样
二、个人的处理方法

【总结】
1、购置时间不足两年,不管任何情况,统一按照5%的征收率全额缴纳增值税(为了调控房地产市场)
2、购置时间满了两年,一般情况,都能免征增值税。特殊情况:(北上广深的)非普通住房(原因还是房价太高,个人也来分楼市的羹,那更买不起房了~)
知识点二 纳税人跨县(市、区)提供建筑服务增值税征收管理
★“跨”的含义:在机构所在地以外的地方
★在服务发生地预缴税款,向机构所在地申报纳税
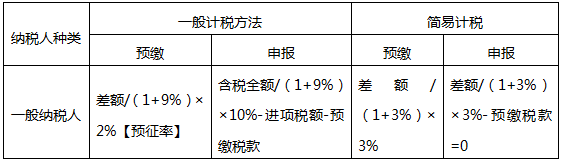
★差额=全部价款和价外费用-支付的分包款;该差额若为负数,可以留抵
★小规模纳税人的计算公式和简易计税的计算公式一模一样。除了,小规模纳税人月销售额不超过十万元时:当期无须预缴税款。
★纳税人超过6个月没有预缴税款的,由机构所在地主管国税机关按照《税收征管法》及相关规定进行处理。*(跑得了和尚跑不了庙)
知识点三 纳税人提供不动产经营租赁服务增值税征收管理
★纳税人提供道路通行服务不适用本管理办法

知识点四 房地产开发企业(一般纳税人)销售自行开发的房地产项目增值税征收管理

★销售额=(全部价款和价外费用-当期允许扣除的土地价款)÷(1+9%)
其中:当期允许扣除的土地价款=(当期销售房地产项目建筑面积÷房地产项目可供销售建筑面积)×支付的土地价款
