
增值税(一)
一、增值税的征税范围及税率第一部分:征税范围
一、征税范围的一般规定
(一)销售或者进口货物
(二)销售劳务
(三)销售服务(一共有7项):
1、交通运输服务(记:水陆空+管道)
(1)陆路运输服务:包括铁路运输、公路运输、缆车运输、索道运输、地铁运输、城市轻轨运输等。
(2)水路运输服务:水路运输的程租、期租业务,属于水路运输服务。
(3)航空运输服务:航空运输的湿租业务,属于航空运输服务。
(4)管道运输服务:通过管道输送气体、液体、固体物质的运输服务。
【注意】
①纳税人已售票但客户逾期未消费取得的运输逾期票证收入,按照“交通运输服务”缴纳增值税。
②纳税人为客户办理退票而向客户收取的退票费、手续费等收入,按照“其他现代服务”缴纳增值税。(6%)
③出租车公司向使用本公司自有出租车的出租车司机收取的管理费用,按照陆路运输服务缴纳增值税。
④在运输工具舱位承包业务中,发包方以其向承包方收取的全部价款和价外费用为销售额,按照“交通运输服务”缴纳增值税。承包方以其向托运方收取的全部价款和价外费用为销售额,按照“交通运输服务”缴纳增值税。⑤在运输工具舱位互换业务中,互换运输工具舱位的双方均以各自换出运输工具舱位确认的全部价款和价外费用为销售额,按照“交通运输服务”缴纳增值税。
⑥无运输工具承运业务,按照交通运输服务缴纳增值税。
2、邮政服务
★一定是和邮政集团相关。顺丰快递不属于该税目
(1)邮政普遍服务:包括函件、包裹等邮件寄递,以及邮票发行、报刊发行和邮政汇兑等业务活动。
(2)邮政特殊服务:包括义务兵平常信函、机要通信、盲人读物和革命烈士遗物的寄递等业务活动。
(3)其他邮政服务:包括邮册等邮品销售、邮政代理等业务活动。
3、电信服务:基础电信(记:语音通话);增值电信(记:短信)
4、建筑服务:
(1)工程服务:新建、改建各种建筑物、构筑物的工程作业。
(2)安装服务:生产设备、动力设备、起重设备、运输设备、传动设备、医疗实验设备以及其他各种设备、设施的装配、安置工程作业。
(3)修缮服务:对建筑物、构筑物进行修补、加固、养护、改善 ,使之恢复原来的使用价值或者延长其使用期限的工程作业。
(4)装饰服务:①对建筑物、构筑物进行修饰装修,使之美观或者具有特定用途的工程作业;②物业服务企业为业主提供的装修服务,按照“建筑服务”缴纳增值税。
(5)其他建筑服务:①钻井(打井)、拆除建筑物或者构筑物、平整土地、园林绿化、疏浚(不包括航道疏浚)。②纳税人将建筑施工设备出租给他人使用并配备操作人员等。
【注意】
固定电话、有线电视、宽带、水、电、燃气、暖气等经营者向用户收取的安装费、初装费、开户费、扩容费以及类似收费,按照安装服务缴纳增值税。
5、金融服务
(1)贷款服务:
①贷款,是指将资金贷与他人使用而取得利息收入的业务活动。
②各种占用、拆借资金取得的收入,以及融资性售后回租、罚息、票据贴现、转贷等业务取得的利息。
③以货币资金投资收取的固定利润或者保底利润,按照贷款服务缴纳增值税。
④金融商品持有期间取得的非保本收益,不征收增值税。
(2)直接收费金融服务:包括提供信用卡、基金管理、金融交易场所(平台)管理、资金结算、资金清算等。
(3)保险服务:包括人身保险服务和财产保险服务。
(4)金融商品转让:
①包括转让外汇、有价证券、非货物期货和其他金融商品所有权的业务活动。
②纳税人购入基金、信托、理财产品等各类资产管理产品持有至到期,不属于金融商品转让。
③个人从事金融商品转让业务免征。(税收优惠)
6、现代服务
(1)研发和技术服务
(2)信息技术服务
(3)文化创意服务
(4)物流辅助服务:
①物流辅助服务,包括包括航空服务、港口码头服务、货运客运场站服务、打捞救助服务、装卸搬运服务、仓储服务、收派服务(同城)。
②航道疏浚服务,按港口码头服务缴纳增值税。
③港口设施经营人收取的港口设施保安费按照港口码头服务缴纳增值税。
(5)租赁服务:
①租赁服务,包括融资租赁服务和经营租赁服务。
②远洋运输的光租业务、航空运输的干租业务,属于经营租赁。(13%)
③将建筑物、构筑物等不动产或飞机、车辆等有形动产的广告位出租给其他单位或个人用于发布广告,按经营租赁服务缴纳增值税。(13%、9%)
④车辆停放服务、道路通行服务(包括过路费、过桥费、过闸费等)按照不动产经营租赁服务缴纳增值税。(9%)
(6)鉴证咨询服务
(7)广播影视服务:包括广播影视节目(作品)的制作服务、发行服务、播映(含放映)服务
(8)商务辅助服务:
①包括企业管理服务、经纪代理服务、人力资源服务、安全保护服务。
②拍卖行受托拍卖取得的手续费或佣金收入,按照“经纪代理服务”缴纳增值税。
③纳税人提供武装守护押运服务按照“安全保护服务”缴纳增值税。
(9)其他现代服务
①纳税人为客户办理退票而向客户收取的退票费、手续费等收入,按照“其他现代服务”缴纳增值税。
【注意】纳税人已售票但客户逾期未消费取得的运输逾期票证收入,按照“交通运输服务”缴纳增值税。
②纳税人对安装运行后的电梯提供的维护保养服务,按照“其他现代服务”缴纳增值税。
7、生活服务
纳税人提供植物养护服务,按照“其他生活服务”缴纳增值税(记:与文化体育、教育医疗、旅游娱乐、餐饮住宿无关;也不是家家户户都会养植物,因此放入居民日常服务也不太合适)
(四)销售无形资产
①销售无形资产,是指转让无形资产所有权或者使用权的业务活动。
②无形资产包括技术、商标、著作权、商誉、自然资源使用权和其他权益性无形资产。
★其他权益性无形资产:不是指股权之类的,而是指特许权、肖像权等(五)销售不动产
①销售不动产,是指转让不动产所有权的业务活动。
②不动产包括建筑物、构筑物等。
③转让建筑物有限产权或者永久使用权的,转让在建的建筑物或者构筑物使用权的,以及在转让建筑物或构筑物时一并转让其所占土地的使用权的,按照销售不动产缴纳增值税。
二、征税范围的特殊规定
(1)将货物交付其他单位或者个人代销;
(2)销售代销货物;
(3)设有两个以上机构并实行统一核算的纳税人,将货物从一个机构移送至其他机构用于销售,但相关机构设在同一县(市)的除外;
(4)将自产或者委托加工的货物用于非应税项目;
(5)将自产、委托加工的货物用于集体福利或者个人消费;
(6)将自产、委托加工或者购进的货物作为投资,提供给其他单位或者个体工商户;
(7)将自产、委托加工或者购进的货物分配给股东或者投资者;
(8)将自产、委托加工或者购进的货物无偿赠送其他单位或者个人;
(9)单位和个体工商户向其他单位或者个人无偿销售应税服务、无偿转让无形资产或者不动产,但以公益活动为目的或者以社会公众为对象的除外;
(10)财政部、国家税务总局规定的其他情形。
★记忆方法
5和6、7、8区别记忆
4、10属于鸡肋条例
(1)和(2)保证抵扣链条的不中断
(3)防止税收负担不平衡、逃避纳税
2、混合销售和兼营行为
兼营:经营范围多样
原则:分别核算;没有区分的:从高(记:嫌麻烦?不分别核算?税的就是你!)
混合销售:同一项行为涉及货物和服务
原则:税率随主业(记:跟着主要的项目走)
3、罚没物品征与不征增值税的处理(动画)
①执罚部门和单位,拍卖收入作为罚没收入由执罚部门和单位如数上缴财政,不予征税。对经营单位购入拍卖物品再销售的,应照章征收增值税。
②执罚部门按商定的价格所取得的变价收入作为罚没收入如数上缴财政,不予征税。国家指定销售单位将罚没物品纳入正常销售渠道销售的,应照章征收增值税。
③执罚部门和单位按收兑或收购价所取得的收入如数上缴财政,不予征税。专管机关或专营企业经营上述物品中属于应征增值税的货物,应照章征收增值税。
4、航空运输企业已售票但未提供航空运输服务取得的逾期票证收入,按照航空运输服务征收增值税。
【注意】纳税人为客户办理退票而向客户收取的退票费、手续费等收入,按照“其他现代服务”缴纳增值税。
5、纳税人取得的财政补贴收入(2021年教材变化)
①纳税人取得的财政补贴收入,与其销售货物、劳务、服务、无形资产、不动产的收入或者数量直接挂钩的:应按规定计算缴纳增值税
②纳税人取得的其他情形的财政补贴收入:不征收增值税
6、创新药:药品生产企业销售自产创新药的销售额,为向购买方收取的全部价款和价外费用,其提供给患者后续免费使用的相同创新药,不属于增值税视同销售范围。
7、根据国家指令无偿提供的铁路运输服务、航空运输服务,属于以公益活动为目的的服务。
8、被保险人获得的保险赔付不征收增值税。
9、房地产主管部门或者其指定机构、公积金管理中心、开发企业以及物业管理单位代收的住宅专项维修资金,不征收增值税。
10、资产重组。纳税人在资产重组过程中,通过合并、分立、出售、置换等方式,将全部或者部分实物资产以及与其相关联的债权、负债和劳动力一并转让给其他单位和个人,不属于增值税的征税范围。
11、单用途商业预付卡(单用途卡)税务处理:(下图来自精讲班)
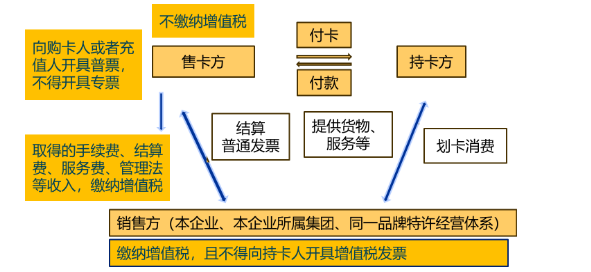
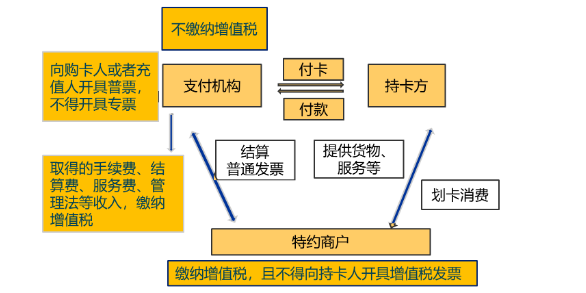
12、支付机构预付卡(多用途卡)务处理:(下图来自精讲班)
第二部分:税率
★税率用于一般纳税人;征收率用于小规模纳税人+一般纳税人采用简易计税
一、增值税税率
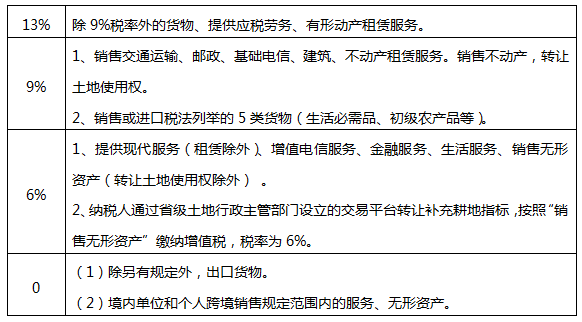
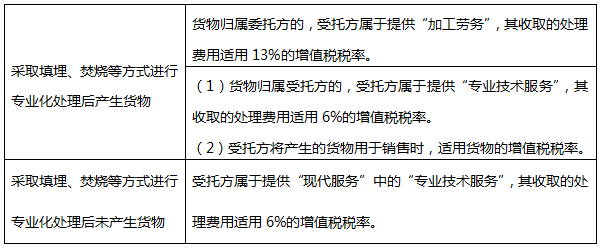
【2021年新增】
(一)销售或进口下列货物,税率为9%(生活必需品、初级农产品等)
1、粮食等农产品、食用植物油、食用盐。
2、自来水、暖气、冷气、热水、煤气、石油液化气、天然气、二甲醚、沼气、居民用煤炭制品。
3、图书、报纸、杂志、音像制品、电子出版物。
4、饲料、化肥、农药、农机、农膜。
5、国务院规定的其他货物。(总结如下)
(1)干姜、姜黄、动物骨粒的增值税适用税率为9%。
(2)人工合成牛胚胎的生产过程属于农业生产,纳税人销售自产人工合成牛胚胎免征增值税。
(3)花椒油、橄榄油、核桃油、杏仁油、葡萄籽油和牡丹籽油,按9%的税率。
环氧大豆油、氢化植物油、肉桂油、桉油、香茅油,按13%税率。
(4)麦芽、复合胶、人发、淀粉适用13%的税率。
(5)鲜奶、巴氏杀菌乳和灭菌乳,属于初级农产品,适用9%税率。(调制乳,不属于初级农产品,税率13%)
(6)密集型烤房设备、频振式杀虫灯、自动虫情测报灯、黏虫板、卷帘机,适用9%税率。
(7)农用挖掘机、养鸡设备系列、养猪设备系列产品属于农机,适用9%税率。
(二)零税率(把握整体原则:跨境)
1、纳税人出口货物,税率为零;国务院另有规定的除外。
2、境内单位和个人销售的下列服务和无形资产,适用增值税零税率:
(1)国际运输服务
①在境内载运旅客或者货物出境;
②在境外载运旅客或者货物入境;
③在境外载运旅客或者货物。
(2)航天运输服务
(3)向境外单位提供的完全在境外消费的下列服务:
①研发服务
②合同能源管理服务
③设计服务
④广播影视节目(作品)的制作和发行服务
⑤软件服务
⑥电路设计及测试服务
⑦信息系统服务
⑧业务流程管理服务
⑨离岸服务外包业务
⑩转让技术
3、按照国家有关规定应取得相关资质的国际运输服务项目,纳税人取得相关资质的,适用增值税零税率政策,未取得的,适用增值税免税政策。
4、境内单位和个人以无运输工具承运方式提供的国际运输服务,由境内实际承运人适用增值税零税率;无运输工具承运业务的经营者适用增值税免税政策。
二、征收率
(一)不动产租售的征收率
5%:
1、小规模纳税人的不动产租售,除另有规定外。
2、一般纳税人销售原有不动产、转让房地产老项目;出租原有不动产;原有不动产融资租赁合同;收取试点前开工的一级公路、二级公路、桥、闸通行费,可选简易
3、纳税人转让原有土地使用权,可选简易
4、房企中一般纳税人购入未完工的房地产老项目继续开发后,以自己名义立项销售的不动产,属于房地产老项目,可以简易计
3%:一般纳税人收取试点前开工的高速公路通行费,选择适用简易
5%减按1.5%:个人(含个体工商户和自然人)出租住房
(二)自然人销售住房

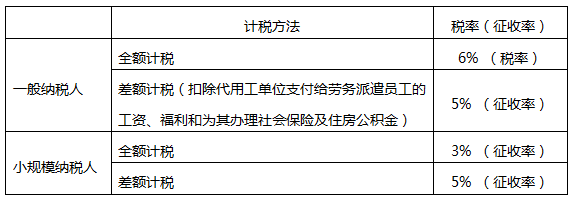
(三)劳务派遣
(四)人力资源外包服务
纳税人提供人力资源外包服务,按照经纪代理服务缴纳增值税,其销售额不包括受客户单位委托代为向客户单位员工发放的工资和代理缴纳的社会保险、住房公积金;
一般纳税人提供人力资源外包服务,可以选择适用简易计税方法,按照5%的征收率计算缴纳增值税。
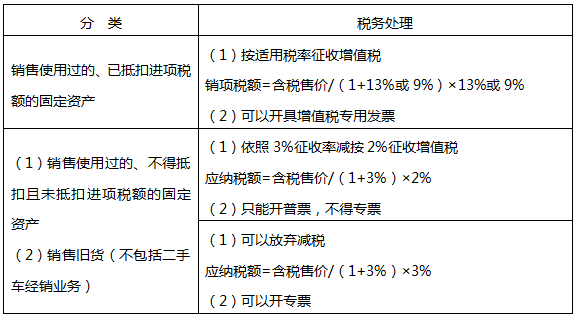
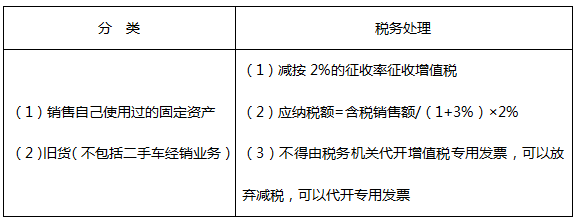
(五)纳税人销售自己使用过的固定资产和旧货
1、一般纳税人销售自己使用过的固定资产和旧货(不包括二手车经销业务)
2、小规模纳税人销售自己使用过的固定资产和旧货(不包括二手车经销业务)
3、二手车经销业务(2021年新增)
(1)对从事二手车经销业务的纳税人销售其收购的二手车,自2020年5月1日至2023年12月31日减按0.5%征收率征收增值税:
应纳增值税=含税销售额÷(1+0.5%)×0.5%
(2)纳税人应当开具二手车销售统一发票。购买方索取增值税专用发票的,应当再开具征收率为0.5%的增值税专用发票。
4、个人(其他个人)销售自己使用过的物品,免增值税。
(六)抗癌药品和罕见病药品
(1)增值税一般纳税人生产销售和批发、零售抗癌药品——可选择按照简易办法依照3%征收率计算缴纳增值税。
(2)增值税一般纳税人生产销售和批发、零售罕见病药品——可选择按照简易办法依照3%征收率计算缴纳增值税。
【注意】纳税人选择简易办法计算缴纳增值税后,36个月内不得变更。
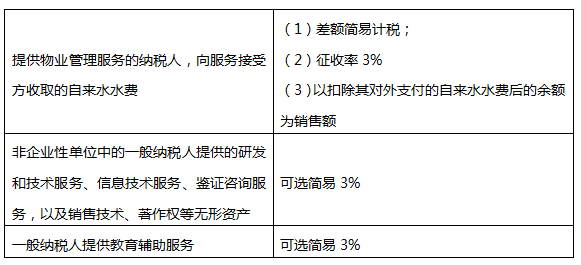
(七)其他
三、兼营行为的税率选择
纳税人兼有销售货物、提供加工修理修配劳务、销售服务、无形资产或者不动产适用不同税率或者征收率,各行为之间相互独立,属于兼营行为。
应当分别核算适用不同税率或者征收率的销售额,未分别核算销售额的,按照以下方法适用税率或者征收率:
1、兼有不同税率的应税销售行为,从高适用税率
2、兼有不同征收率的应税销售行为,从高适用征收率
3、兼有不同税率和征收率的应税销售行为,从高适用税率
纳税人销售活动板房、机器设备、钢结构件等自产货物的同时提供建筑、安装服务,不属于混合销售,应分别核算货物和建筑服务的销售额,分别适用不同的税率或者征收率。
