第二节 财务比率分析
一、短期偿债能力(考察的概率最高)
(一)营运资本
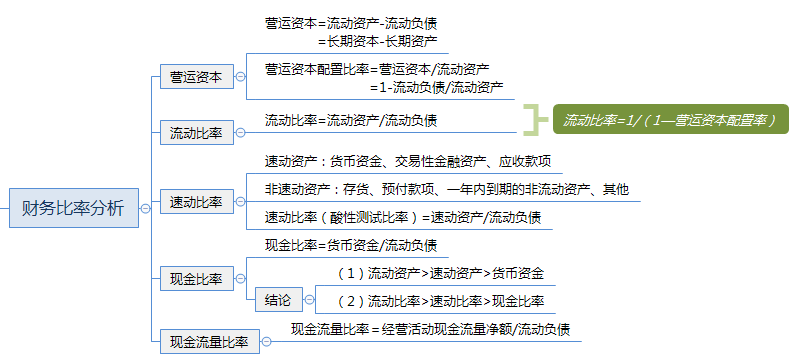
1、计算公式:营运资本=流动资产-流动负债=长期资本-长期资产
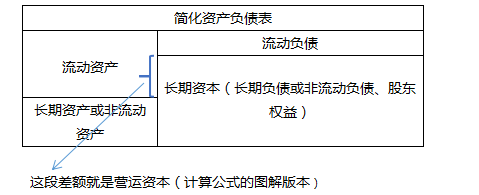
2、结论:
(1)营运资本是正向指标。营运资本越多,流动负债的偿还越有保障,短期偿债能力越强。
(2)局限性:营运资本是个绝对数。规模不同时,不具有可比性。
(二)营运资本配置比率和流动比率
1、计算公式:
营运资本配置比率=营运资本/流动资产
流动比率=流动资产/流动负债
2、两者的关系:流动比率=1/(1—营运资本配置率)
(三)速动比率
速动资产的计算,可以选择加法,也可以通过减法计算
1、计算公式: 速动比率(酸性测试比率)=速动资产/流动负债
2、结论:
(1)影响速动比率可信性的重要因素:应收款项的变现能力。
(2)与流动比率一样,不同行业的速动比率差别很大。
(四)现金比率
1、计算公式:现金比率=货币资金/流动负债
2、结论:一般情况下,流动比率>速动比率>现金比率
(五)现金流量比率
1、计算公式:现金流量比率=经营活动现金流量净额/流动负债
2、结论:
(1)该比率中的流动负债采用期末数而非平均数。
(2)用经营活动现金流量净额代替可偿债资产存量,更具说服力。
★计算公式记忆诀窍:
1、分母位置均为流动负债;分子位置,按照比率的名字而不同
2、一般而言,财务比率的分子与分母,一个来自利润表或现金流量表的流量数据(时期数),另一个来自资产负债表的存量数据(时点数),该存量数据通常采用该期间的平均数。
其中:受季节因素大时,该平均数为全年12月的平均值。(题目另有要求的除外)
特例:如同现金流量比率
二、长期偿债能力
(一)资产负债率
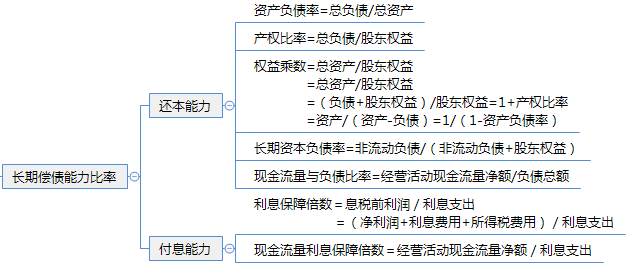
1、计算公式:资产负债率=总负债/总资产
2、记忆技巧:资产负债率,即为资产的负债率,顾名思义,是考察资产中负债所占的比率。(运用一点语文的知识啦~)
(二)产权比率和权益乘数
1、计算公式:
(1)产权比率(股东权益负债率)=总负债/股东权益
(2)权益乘数=总资产/股东权益
2、记忆技巧:
(1)产权比率:可以记住“股东权益负债率”,如此一来,记忆技巧和资产负债率一致;
(2)权益乘数:是一种放大倍数,不如记成“权益倍数”,考察资产把权益放大了多少倍,所以资产放分子,权益放分母。
★总结:资产负债率、产权比率、权益乘数三个比率,在资产、负债、权益中打转转。所以,知道其中一个,可以求出另外两个。
三个指标,均为反向指标。即比率越大,偿债能力越差。
(三)长期资本负债率
1、计算公式:长期资本负债率=非流动负债/(非流动负债+股东权益)
2、记忆技巧:长期资本负债率=长期负债/长期资本。类似于资产负债率的记忆技巧,只是将流动的部分剔除了。
(四)现金流量与负债比率
1、计算公式:现金流量与负债比率=经营活动现金流量净额/负债总额
★ 该比率中的负债总额采用期末数而非平均数。特例之二
2、记忆技巧:结合“现金流量比率”进行记忆,只是分母的位置有所差别。因为“现金流量与负债比率”衡量长期偿债能力,因此需要用“负债总额”。
(五)利息保障倍数
1、计算公式:利息保障倍数 =息税前利润/利息费用
=(净利润+利息费用+所得税费用)/利息费用
★注意:分子的利息:只包括费用化的利息
分母的利息:还包括资本化的利息
2、记忆技巧:首先:是用利润来还息;其次,为什么是息税前利润呢?因为利息可以税前抵扣,因此不用税后利润。
息税前利润=净利润+利息费用+所得税费用,息税前的“息”指利息,因此加上“利息费用”;“税”指所得税,因此加上“所得税费用”
(六)现金流量利息保障倍数
1、计算公式:现金流量利息保障倍数=经营活动现金流量净额/利息费用
【提示】分母的“利息费用”,同利息保障倍数的分母。
2、记忆技巧:结合“利息保障倍数”进行记忆,两者之间的差别是什么?
三、营运能力比率
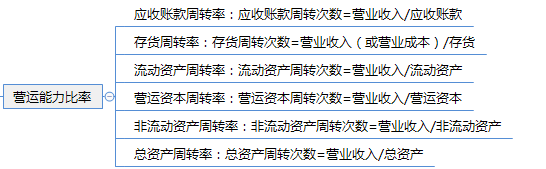
(一)应收账款周转率
1、计算公式:
(1)应收账款周转次数=营业收入/应收账款
(2)应收账款周转天数(应收账款收现期)=365/应收账款周转次数
(3)应收账款与收入比=应收账款/营业收入
2、注意事项:
(1)因赊销值不好取得,实践中往往采用全部营业收入;
(2)注意应收账款是否具有季节性;
(3)涉及坏账准备;应使用未提取坏账准备的应收账款原值计算。
(4)包括应收票据,而不仅是应收账款
(二)存货周转率
1、计算公式:存货周转次数=营业收入(或营业成本)/存货
2、注意事项:
评估存货管理的业绩:分子应采用营业成本,使其分子和分母保持口径一致(注意题干的要求)
★计算公式记忆诀窍:(参照应收账款学习)
1、分子一般是营业收入or营业成本;分母视情况而不同(比如:存货周转率,分母就是存货);
2、流量/存量:分母基本上是平均数。至于是年初年末平均数,还是全年12月平均数,视题干的情况而定。
3、流动资产周转率、营运资本周转率、非流动资产周转率:与应收账款的计算逻辑类似。
四、盈利能力比率
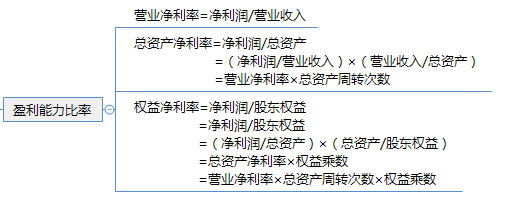
(一)营业净利率
营业净利率=净利润/营业收入
(二)总资产净利率
总资产净利率=净利润/总资产
(三)权益净利率
权益净利率(净资产收益率)=净利润/股东权益
★计算公式记忆诀窍:
(1)名称后三个字都是“净利率”——分子均是“净利润”
(2)分母根据名称的不同,而不同。例如:营业净利率的分母为“营业收入”
五、盈利能力比率
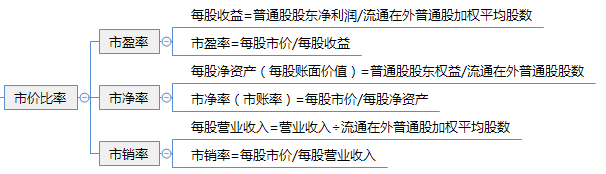
(一)市盈率
市盈率=每股市价/每股收益
其中:每股收益=普通股股东净利润/流通在外普通股加权平均股数
(二)市净率
市净率=每股市价/每股净资产
其中:每股净资产=普通股股东权益/流通在外普通股股数
(三)市销率
市销率=每股市价/每股营业收入
其中:每股营业收入=营业收入÷流通在外普通股加权平均股数
★计算公式记忆诀窍:
(1)三个比率的“市”都是“每股市价”,位于分子;
(2)“盈”指盈利,即收益;“净”指“净资产”,即股东权益(资产—负债=所有者权益);“销售”和销售相关,即“营业收入”;
(3)“每股”:涉及的都是普通股,因此和优先股相关的,都应该减去。
六、杜邦分析体系
(一)杜邦分析体系的核心比率
权益净利率=总资产净利率×权益乘数=营业净利率×总资产周转次数×权益乘数
决策:
1、为提高营业净利率,就要增加产品附加值,往往需要增加投资,引起周转次数的下降;为加快周转,往往要降低价格,引起营业净利率下降。
2、总资产净利率与财务杠杆负相关,共同决定了公司的权益净利率。因此,公司必须使其经营战略和财务政策相匹配。
(二)杜邦分析体系的局限性
1、计算总资产净利率的总资产与净利润不匹配;
2、没有区分金融活动损益与经营活动损益;
3、没有区分金融资产与经营资产;
4、没有区分金融负债与经营负债。
七、管理用财务报表体系
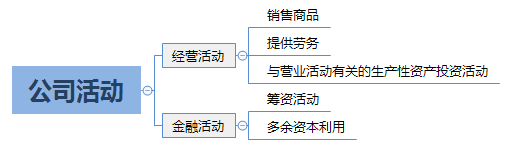
(管理用财务报表和传统财务报表的区别和联系)
(一)管理用资产负债表
1、总体原则: 区分经营资产和金融资产、经营负债和金融负债,所有者权益不变。

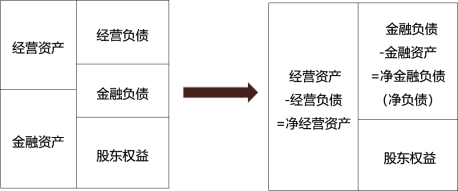
(把经营移到一边,把金融移到一边)
★净经营资产无简称,因为净资产即所有者权益
★葛老师独创的方法:①:净经营资产;②:净负债;③:股东权益(对于之后学习别的公式,此标号非常好用!)
2、净经营资产=经营资产-经营负债
=(经营性流动资产+经营性长期资产)-(经营性流动负债+经营性长期负债)
=(经营性流动资产-经营性流动负债)+(经营性长期资产-经营性长期负债)
=经营营运资本+净经营性长期资产
★公式解读:把资产和负债拆分成流动和长期——进行移项
(二)管理用利润表
1、总体原则:区分经营损益和金融损益,净利润不变。
【点拨】
(1)金融损益是指金融负债利息与金融资产收益的差额
★记:金融损益是由净负债引起的,所以是金融负债利息与金融资产收益的差额
(2)经营损益是指除金融损益以外的当期损益
(3)做题中:把“财务费用”全部作为金融损益
2、传统用利润表和管理用利润表的区别和联系
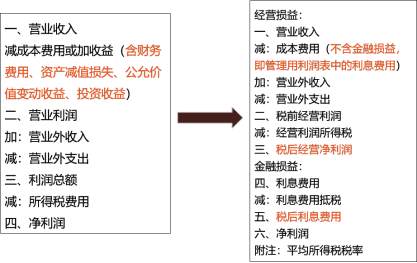
注意:平均税率=所得税费用/利润总额
★葛老师独创的方法:①:税后经营净利润;②:税后利息费用;③:净利润(后续记忆公式用到)
(三)管理用现金流量表
1、总体原则:区分经营现金流量和金融现金流量
2、实体现金流量的含义:(含义中包含了两个计算公式)
(1)企业全部现金流入扣除成本费用和必要的投资后的剩余部分;
(2)企业一定期间可以提供给所有投资人(包括股权投资人和债权投资人)的税后现金流量。
对应含义(1):实体现金流量的来源分析
实体现金流量=税后经营净利润+折旧与摊销(划掉)-经营营运资本增加-资本支出
其中:资本支出=净经营性长期资产增加+折旧与摊销(划掉)
重新整理=税后经营净利润(利润表的①)-净经营资产的增加(资产负债表的①)
此处是葛老师①②③大法的运用
对应含义(2):实体现金流量的去向分析
实体现金流量=债务现金流量+股权现金流量
(四)管理用财务分析体系(改进的)
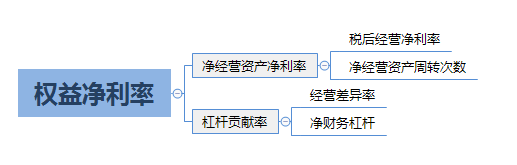
(1)净经营资产净利率=税后经营净利润①/净经营资产①
(2)(净负债)税后利息率=税后利息费用②/净负债②
(3)权益净利率=净利润③/股东权益③
记忆方法:此处是葛老师①②③大法的运用or分母分子率
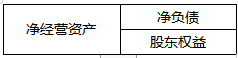
(4)净财务杠杆=净负债/股东权益
图示法:把右边看成跷跷板,净财务杠杆考察其跷跷板的稳定程度
★核心公式:
权益净利率=净经营资产净利率+(净经营资产净利率-税后利息率)×净财务杠杆
该公式是不是挺长的?葛老师独创字母记忆法,同时适用于以下主要公式:
(1)经营差异率=净经营资产净利率-税后利息率
(2)杠杆贡献率=经营差异率×净财务杠杆
(3)权益净利率=净经营资产净利率+杠杆贡献率