第一节 财务报表分析的目的与方法
一、财务报表分析的目的及维度
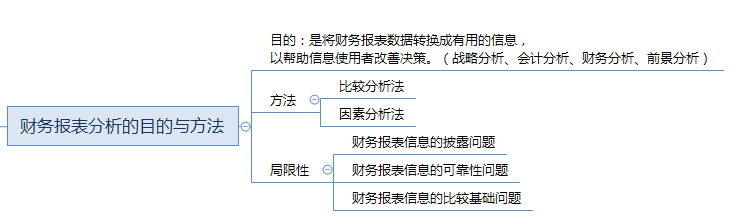
1、目的:将财务报表数据转换成有用的信息,以帮助信息使用者改善决策。
2、四个维度:战略分析、会计分析、财务分析、前景分析。
二、财务报表分析的方法
(一)比较分析法:是对两个或以上个有关的可比数据进行对比,从而揭示趋势或差异。 包括趋势分析、横向分析和预算差异分析。
(二)因素分析法:依据财务指标与其驱动因素之间的关系,从数量上确定各因素对指标影响程度的一种方法。
三、财务报表分析的局限性:没有披露企业的全部信息;经披露的财务信息存在会计估计误差;管理层的各项会计政策选择,有可能导致降低信息可比性。具体表现为:
1、财务报表信息的披露问题。
2、财务报表信息的可靠性问题。
3、财务报表信息的比较基础问题。