现阶段进入2015年注会强化提高冲刺备考期,为帮助考生们在最后阶段提高备考效率,我们根据2015年注册会计师考试大纲为考生们总结了《财务成本管理》科目的选择题、计算分析题和综合题易考点,下面我们一起来复习2015《财务成本管理》计算分析题易考点:长期偿债能力比率。
本考点能力等级:
能力等级 2—— 基本应用能力
考生应当在理解基本理论、基本原理和相关概念的基础上,在比较简单的职业环境上,坚守职业价值观、遵循职业道德、坚持职业态度,运用相关专业学科知识解决实务问题。
本知识点属于《财务成本管理》科目第二章财务报表分析第二节财务比率分析的内容。
计算分析题易考点:长期偿债能力比率
1.资本结构衡量指标
①广义资本结构:资产负债率
②狭义资本结构:长期资本负债率
2.注意财务杠杆的衡量指标
它们是资产负债率的另外两种表现形式,和资产负债率的性质一样。
两种常用的财务杠杆比率,影响特定情况下资产净利率和权益净利率之间的关系。
财务杠杆既表明债务多少,与偿债能力有关;财务杠杆影响总资产净利率和权益净利率之间的关系,还表明权益净利率的风险高低,与盈利能力有关。
3.现金流量债务比
经营活动现金流量净额与债务总额的比率。
【提示】该比率中的债务总额采用期末数而非平均数,因为实际需要偿还的是期末金额,而非平均金额。
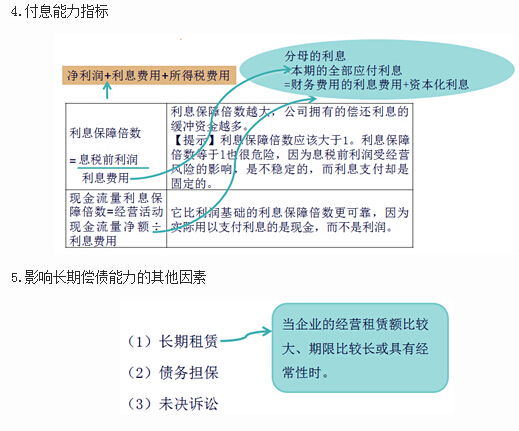
2015《财务成本管理》计算分析题易考点:长期偿债能力比率
一键安装官方客户端
(责任编辑:233网校)
重要报考及时推送,阅读更流畅