
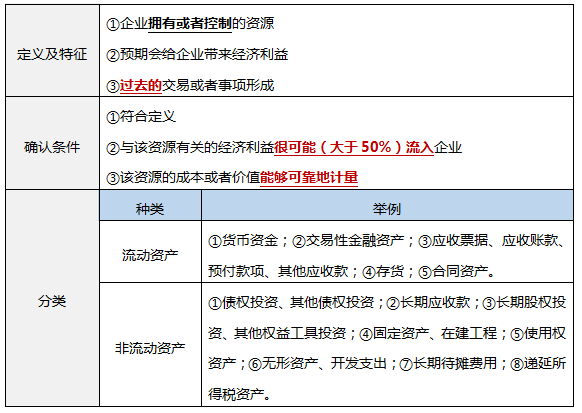
一、资产
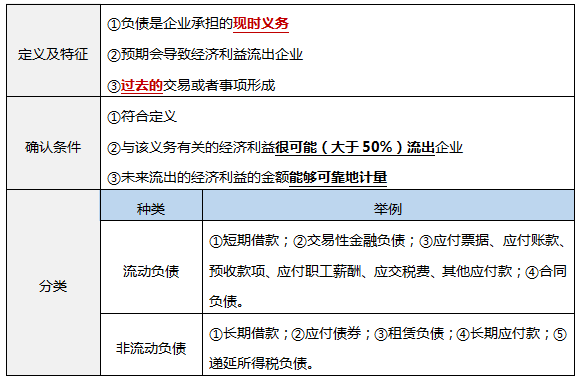
二、负债
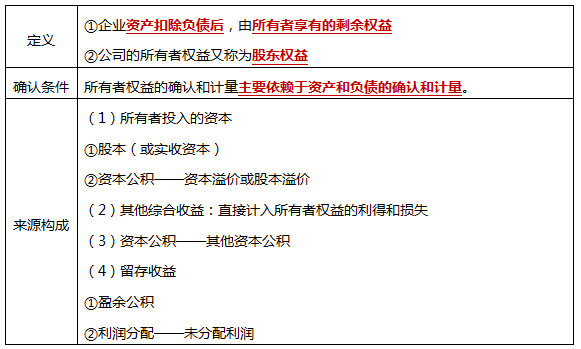
三、所有者权益
四、收入

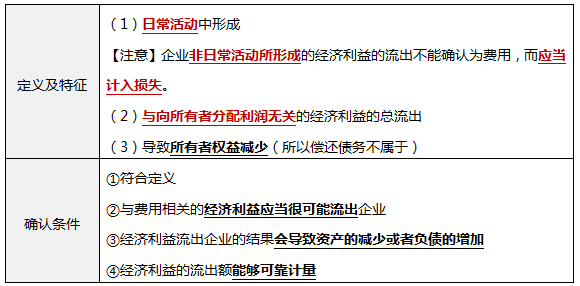
五、费用
六、利润
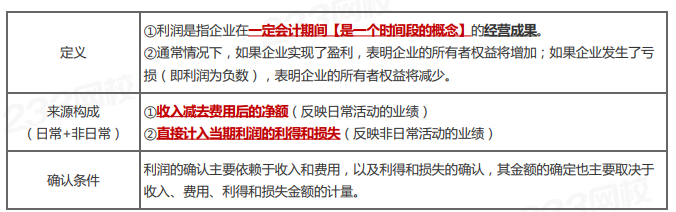
【例题·单选题】下列关于会计要素的表述中,正确的是( )。
A.负债的特征之一是企业承担潜在义务
B.资产的特征之一是预期能给企业带来经济利益
C.利润是企业一定期间内收入减去费用后的净额
D.收入是所有导致所有者权益增加的经济利益的总流入
【考点二】会计账簿(★★★)
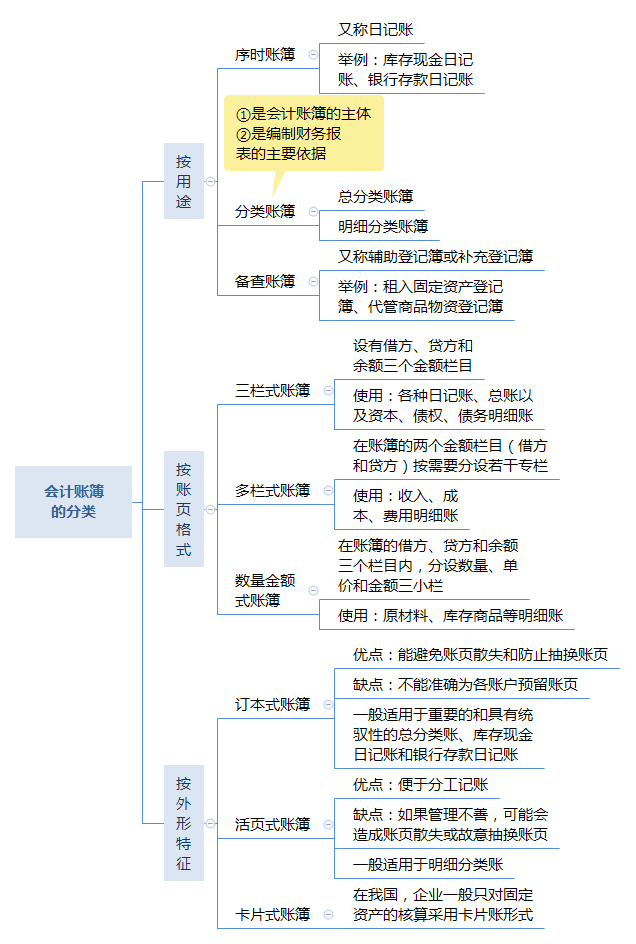
【例题·多选题】下列明细分类账中,适宜采用数量金额式账页格式的是( )。
A.应收账款明细账
B.应付账款明细账
C.库存商品明细账
D.原材料明细账
(一)记账凭证账务处理程序
一般步骤 | 结合课件图示掌握: ①根据原始凭证填制汇总原始凭证; ②根据原始凭证或汇总原始凭证,填制收款凭证、付款凭证和转账凭证,也可以填制通用记账凭证; ③根据收款凭证和付款凭证逐笔登记库存现金日记账和银行存款日记账; ④根据原始凭证、汇总原始凭证和记账凭证,登记各种明细分类账; ⑤根据记账凭证逐笔登记总分类账; ⑥期末,将库存现金日记账、银行存款日记账和明细分类账的余额与有关总分类账的余额核对相符; ⑦期末,根据总分类账和明细分类账的记录,编制财务报表。 |
特点 | 采用记账凭证账务处理程序,可以直接根据记账凭证对总分类账进行逐笔登记。 (1)优点:简单明了,易于理解,总分类账可以较详细地反映经济业务的发生情况。 (2)缺点:登记总分类账的工作量较大。 |
| 适用情形 | 规模较小,经济业务量较少的单位。 |
(二)汇总记账凭证账务处理程序
一般步骤 | 结合课件图示掌握:除⑤-⑥之外,其余与记账凭证账务处理程序相同。 ⑤根据各种记账凭证编制有关汇总记账凭证(汇总收款凭证、汇总付款凭证和汇总转账凭证); 【提示】汇总记账凭证,是指对一段时间内同类记账凭证进行定期汇总而编制的记账凭证。 ⑥根据各种汇总记账凭证登记总分类账。 |
特点 | 可以先根据记账凭证编制汇总记账凭证,再根据汇总记账凭证登记总分类账。 (1)优点:减轻了登记总分类账的工作量。 (2)缺点: ①当转账凭证较多时,编制汇总转账凭证的工作量较大; ②按每一贷方账户编制汇总转账凭证,不利于会计核算的日常分工。 |
适用情形 | 规模较大,经济业务较多的单位。 |
(三)科目汇总表账务处理程序(记账凭证汇总表账务处理程序)
一般步骤 | 结合上页课件图示掌握:除⑤-⑥之外,其余与记账凭证账务处理程序相同。 ⑤根据各种记账凭证编制科目汇总表; 【提示】科目汇总表,又称记账凭证汇总表,是企业定期对全部记账凭证进行汇总后,按照不同的会计科目分别列示各账户借方发生额和贷方发生额的一种汇总凭证。 ⑥根据科目汇总表登记总分类账。 |
特点 | 先将所有记账凭证汇总编制成科目汇总表,然后以科目汇总表为依据登记总分类账。 (1)优点:减轻了登记总分类账的工作量,易于理解,方便学习,并可做到试算平衡。 (2)缺点:科目汇总表不能反映各个账户之间的对应关系,不利于对账目进行检查。 |
适用情形 | 经济业务较多的单位。 |
【例题·判断题】(2019年)科目汇总表账务处理程序下,企业应当直接根据记账凭证逐笔登记总分类账。( )
| 货币资金的清查方法 | |
库存现金的清查 | ①库存现金的清查是采用实地盘点法确定库存现金的实存数,然后与库存现金日记账的账面余额相核对,确定账实是否相符。 ②库存现金清查一般由主管会计或财务负责人和出纳人员共同清查。 ③对库存现金进行盘点时,出纳人员必须在场。 ④盘点结束后,应填制“库存现金盘点报告表”,作为重要的原始凭证。 |
银行存款的清查 | ①银行存款的清查是采用与开户银行核对账目的方法进行的,即将本单位银行存款日记账的账簿记录与开户银行转来的对账单逐笔进行核对,来查明银行存款的实有数额。 【提示】银行存款的清查一般在月末进行。 ②企业银行存款日记账的余额与银行开出的对账单的余额如果存在不符,则可能是企业或银行一方或双方记账过程有错误或者存在未达账项。 【提示】未达账项,是指企业与银行之间,一方收到凭证并已入账,另一方未收到凭证因而未能入账的账项。 ③未达账项一般分为以下四种情况: a.企业已收、银行未收 【举例】企业已将收到的购货单位开出的转账支票送存银行并且入账,但是,因银行尚未办妥转账收款手续而没有入账。 b.企业已付、银行未付 【举例】企业开出的转账支票已经入账,但是,因收款单位尚未到银行办理转账手续或银行尚未办妥转账付款手续而没有入账。 c.银行已收、企业未收 【举例】企业委托银行代收的款项,银行已经办妥收款手续并且入账,但是,因收款通知尚未到达企业而使企业没有入账。 d.银行已付、企业未付 【举例】企业应付给银行的借款利息,银行已经办妥付款手续并且入账,但是,因付款通知尚未到达企业而使企业没有入账。 【提示】如果存在未达账项,就应该编制“银行存款余额调节表”,据以调节双方的账面余额,确定企业银行存款实有数。 ④银行存款余额调节表的编制 a.以企业银行存款日记账余额和银行对账单余额为基础; b.各自分别加上对方已收款入账而己方尚未入账的数额,减去对方已付款入账而己方尚未入账的数额。 c.计算公式: 企业银行存款日记账余额+银行已收企业未收款-银行已付企业未付款=银行对账单存款余额+企业已收银行未收款-企业已付银行未付款 【提示】银行存款余额调节表只是为了核对账目,不能作为调整银行存款账面记录的记账依据。 |
【例题·多选题】(2021年)下列各项中,关于财产清查方法的表述正确的有( )。
A.露天堆放煤炭的清查一般采用技术推算的方法
B.库存现金的清查一般采用实地盘点的方法
C.银行存款的清查一般采用与开户行核对账目的方法
D.应收账款的清查一般采用发函询证的方法
一、产品成本核算的会计科目设置
生产成本科目 | ①该科目借方反映所发生的各项生产费用,贷方反映完工转出的产品成本,期末借方余额反映尚未加工完成的各项在产品的成本。 ②该科目设置“生产成本——基本生产成本” 和“生产成本——辅助生产成本” 明细科目。 |
制造费用科目 | ①制造费用核算企业生产车间(部门)为生产产品和提供劳务而发生的各项间接生产费用,以及虽然直接用于产品生产但管理上不要求或不便于单独核算的生产费用。 ②期末,将共同负担的制造费用按照一定的标准分配计入各成本核算对象,除季节性生产外,本科目期末应无余额。 |
二、材料、燃料、动力费用的归集和分配
基本要求 | ①生产部门直接用于生产的燃料和动力,直接计入生产成本。 ②生产部门间接用于生产(如照明、取暖)的燃料和动力,计入制造费用。 ③对于直接用于产品生产、构成产品实体的原材料,一般分产品领用,应根据领退料凭证直接计入相应产品成本的“直接材料”项目。 ④对于不能分产品领用的材料,如几种产品共同耗用的材料,需要采用适当的分配方法,分配计入各相关产品成本的“直接材料”成本项目。 |
分配计入的计算公式 | ①以产品重量(或体积)、耗用的原材料、生产工时(或机器工时)等为分配标准: a.材料、燃料、动力费用分配率=材料、燃料、动力消耗总额÷各产品分配标准之和 【通用公式】分配率(金额)=待分配的费用/分配标准之和 b.某种产品应负担的材料、燃料、动力费用=该产品的分配标准×材料、燃料、动力费用分配率 【计算思路】先除以分配标准之和,再乘以各自的分配标准。 ②在消耗定额比较准确的情况下,原材料、燃料也可按照产品的材料定额消耗量比例或材料定额费用比例进行分配。 a.某种产品材料定额消耗量=该种产品实际产量×单位产品材料消耗定额(单耗) b.材料消耗量分配率=材料实际总消耗量÷各种产品材料定额消耗量之和 【通用公式】分配率(数量)=待分配的数量/分配标准之和 c.某种产品应分配的材料费用=该种产品的材料定额消耗量×材料消耗量分配率×材料单价 |
| 会计分录 | 借:生产成本——基本生产成本 ——辅助生产成本 制造费用 管理费用 销售费用 贷:原材料 【提示】期间费用不属于产品的成本,因此上述分录中管理费用、销售费用科目不影响后续产品成本的计算。 |
【例题·单选题】(2020年)甲制造业企业生产A、B两种产品共同消耗的燃料费用为6000元,本月投产A产品10件,B产品20件;A产品燃料定额消耗量为10千克,B产品燃料定额消耗量为25千克。则按定额消耗量比例分配计算的B产品应负担的燃料费用为( )元。
A.1000
B.5000
C.4285.71
D.1714.29
B产品应负担的燃料费用=10×20×25=5000(元)
备考2023年初级会计职称考试,更多省事、省时秘诀就在取证班,查看了解>>
阶段 | 课程 |
|
预习阶段 | 学习方法指导班(如何提前备考) | |
零基础入门班(分析入门知识) | ||
基础阶段 | 新教材解析班 (紧扣考试方向,盘点考点) | |
教材精讲班 (深度讲解,横扫知识点) | ||
习题班 (习题讲解,掌握题感) | ||
强化阶段 | 真题解析班 (解读真题考点) | |
回炉考点班 (导师在线讲解,强化巩固) | ||
冲刺阶段 | 冲刺班 (高频考点串讲,举一反三) | |
| 模考金题班 (考前秘卷,真题演练) |