
2017初级会计职称《初级会计实务》知识点预习:长期借款
摘要:2017年初级会计职称备考开始,为帮助考生提前备考,233网校小编整理《初级会计实务》“长期借款”相关知识点供考生复习!2017初级会计如何一次通关?立即查看全两科90%必考点>>
2017年初级会计职称考试《初级会计实务》知识点预习>>第二章 负债
知识点:长期借款
一、长期借款概述
长期借款是指企业向银行或其他金融机构借入的期限在1年以上(不含1年)的各项借款。
二、长期借款的账务处理
长期借款—本金
—利息调整
(一)长期借款取得与使用
企业借入长期借款:
借:银行存款(实际收到的金额)
长期借款—利息调整(如存在差额)
贷:长期借款—本金
(二)长期借款利息的确认
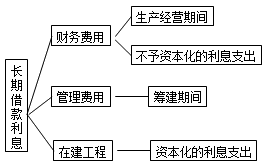
长期借款利息费用应当在资产负债表日按照实际利率法计算确定:
(三)长期借款归还
企业归还长期借款的本金时
借:长期借款—本金
贷:银行存款
按归还的利息
借:长期借款—应计利息
财务费用
贷:银行存款
往年精选习题:
某企业2012年4月1日从银行借入期限为3年的长期借款1 000万元,编制2014年12月31日资产负债表时,此项借款应填入的报表项目是( )。
A.短期借款
B.长期借款
C.其他长期负债
D.一年内到期的非流动负债
【参考答案】D
【答案解析】2012年4月1日从银行借入期限为3年的长期借款,该项借款到2014年12月31日还有3个月的时间就要到期,则该项借款应填入资产负债表中的“一年内到期的非流动负债”项目中。


