
第四节会计科目和借贷记账法
第四节会计科目和借贷记账法
一、会计科目和账户
(一)会计科目
1、按反映的经济内容分类:可分为资产类科目、负债类科目、共同类科目、所有者权益类科目、成本类科目和损益类科目。
其中:
共同类科目,是既有资产性质又有负债性质的科目,主要有“清算资金往来”、"货币兑换”、“套期工具”、“被套期项目”等科目。
2、按提供信息的详细程度及其统驭关系分类:可分为总分类科目和明细分类科目。
(二)账户
期末余额=期初余额+本期增加发生额-本期减少发生额
二、借贷记账法
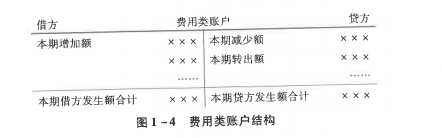
(一)借贷记账法的账户结构
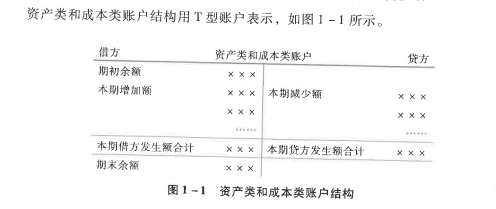
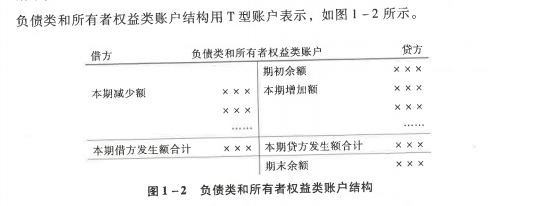
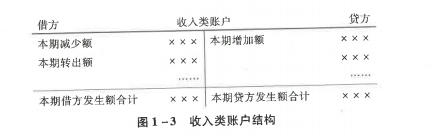
通常情况下,资产类、成本类和费用类账户的增加记"借"方,减少记"贷"方;负债类、所有者权益类和收入类账户的增加记"贷"方,减少记"借"方。(下图来自教材)
【学习方法】通过听课,熟练掌握丁字账,可以降低后续学习的难度。
(二)借贷记账法下的试算平衡
1、试算平衡的分类:
(1)发生额试算平衡:全部账户本期借方发生额合计=全部账户本期贷方发生额合计
(2)余额试算平衡:全部账户借方期末(初)余额合计=全部账户贷方期末(初)余额合计
2、试算平衡表的编制
【注意】
不影响借贷双方平衡关系的错误通常有:
(1)漏记某项经济业务,使本期借贷双方的发生额等额减少,借贷仍然平衡;
(2)重记某项经济业务,使本期借贷双方的发生额等额虚增,借贷仍然平衡;
(3)某项经济业务记录的应借、应贷科目正确,但借贷双方金额同时多记或少记,且金额一致,借贷仍然平衡;
(4)某项经济业务记错有关账户,借贷仍然平衡;
(5)某项经济业务在账户记录中,颠倒了记账方向,借贷仍然平衡;
(6)某借方或贷方发生额中,偶然发生多记和少记并相互抵销,借贷仍然平衡。
