
《初级会计实务》备考指导
《初级会计实务》备考指导
一、考情分析
近年来,初级会计的命题方式都是广撒网+重点聚集。具体来说就是:
(1)不定项选择题大部分集中在常规考点里:比如流动资产、非流动资产(以前统一在第二章资产中考查)、第三章负债和第七章收入、费用和利润;不定项选择题的最后一问结合考查营业利润的计算、结合考查资产负债表的填列或者结合考查所有者权益的变动。
(2)单选、多选和判断题考核范围比较广泛,有些边边角角也有所涉及。但是这些“犄角旮旯”的考点并不会占大头的分值,每年可能有5-6分的“细节”考点分值,这对于60分通关的考生来说无伤大雅。90%的出题方向和老师在精讲班上强调的一致。所以,2022年的考生不要抱有太大的心理负担,相信233网校的老师,保你学的轻松简单。
1、题型题量方面:
|
题型 |
个数 |
分值 |
分值合计 |
得分规则 |
|
单选 |
20 |
2 |
40 |
1个正确答案,多选、错选、不选不得分。 |
|
多选 |
10 |
2 |
20 |
至少2个正确答案,全选得满分。少选得相应分值,多选、错选、不选均不得分。 |
|
判断题 |
10 |
1 |
10 |
判断做错不再倒扣0.5分。 |
|
不定项 |
15 |
2 |
30 |
少选得相应比例分值,多选、错选、不选的题目不得分。 |
|
合计 |
—— |
—— |
100 |
—— |
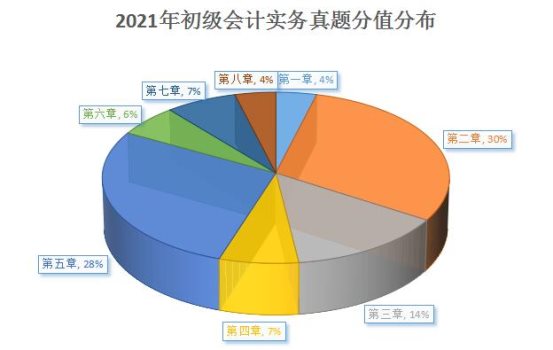
2、以往各章分值
3、各章复习重点
|
章节 |
内容(必会知识点) |
|
第1章 |
重点内容在会计信息质量要求上,本年新增一些例子,值得注意以及新增章节 内部控制基础的内容 |
|
第2章 |
属于基础的性的章节,主要在会计科目和财产清查等内容予以掌握,以及成本会计和政府的一些基础性内容 |
|
第3章 |
着重复习,重点掌握,几乎全章节的账务处理都需要掌握,尤其是关于应收账款的减值等内容进行了详细的补充,依照新准则进行了一些补充需要予以重视,对于存货和交易性金融资产都是往年常考点。 |
|
第4章 |
本章的固定资产和无形资产毋庸置疑的要全部予以掌握。 对于新增其他长期资产都是需要掌握的,重点在于长期资产的确认和计量,生物性资产需要重视,因为接触少可能会有些许陌生感,重点关注书上的例题。 |
|
第5章 |
短期借款、应付票据、应付职工薪酬、其他应付款、应交消费税、应交增值税 |
|
第6章 |
实收资本、资本(股本)溢价、留存收益. |
|
第7章 |
可变对价的账务处理 、一般收入的确认(这个比较简单一定要全面掌握)。合同履约成本和合同取得成本的区分和账务处理、费用和利润的处理 |
|
第8章 |
资产负债表、利润表的填列等 |
