由于证券投资组合是由一定数量的单一证券构成,每只证券占有一定的比例,因此可将证券投资组合视为一只证券来计算期望收益率和方差。
(一)两种证券的收益和风险
假设投资组合P中有两种证券A和B,某投资者将一笔资金以XA的比例投资于证券A,以XB的比例投资于证券B,且XA+XB=1。到期时证券A的收益率为rA,证券B的收益率为rB,则投资组合P的收益率rP为:
rP=XA×rA+XB×rB
其中,XA、XB可以为负,XA<0 表示该组合卖空了证券A并将所得的资金连同自有资金买入证券B。
投资者在进行投资决策时并不知道rA和rB的确切值,因而rA和rB应为随机变量,对其分布的简化描述是它们的期望值和方差。

 证券投资组合的收益和风险介绍
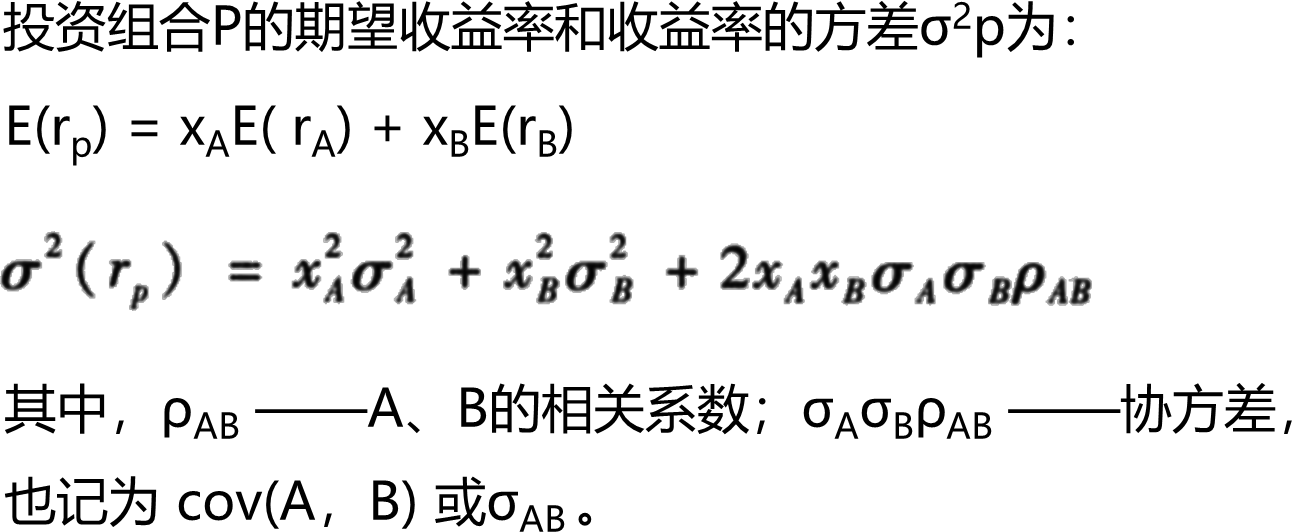
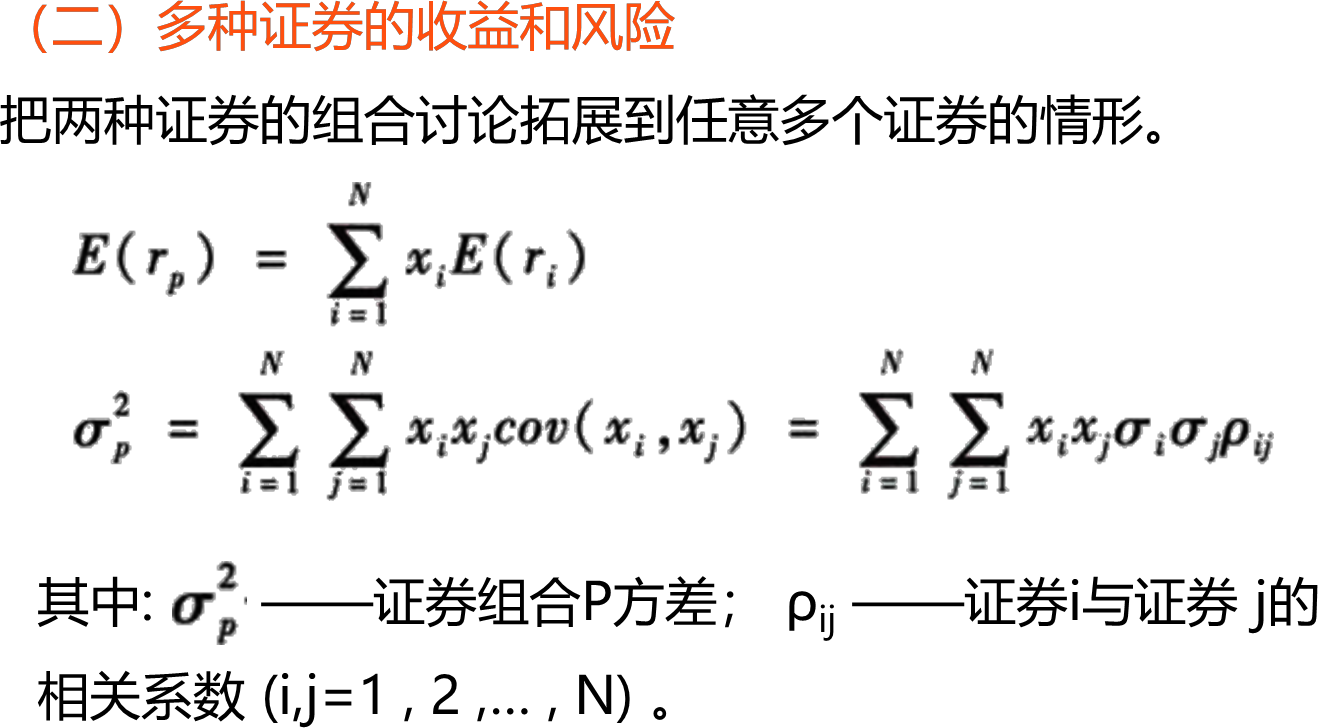
 证券投资组合的收益和风险相关课程
 证券投资组合的收益和风险解析


 去答题