生命周期的划分和各阶段的重点介绍
生命周期分家庭和个人生命周期两种,两者紧密相关,但又有区别。
生命周期各个阶段具有的特征不尽相同,因此投资理财需求也有所不同。
1、个人生涯角度
个人生涯可以划分为以下几个阶段:
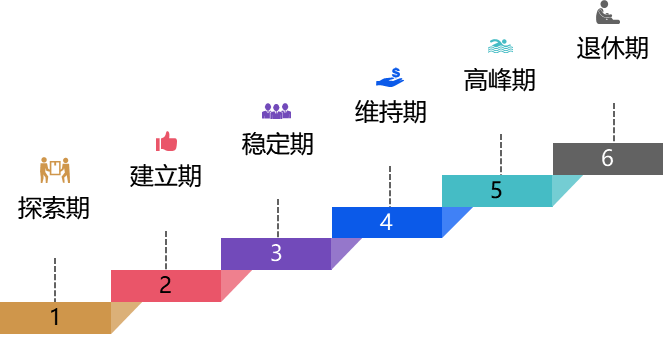
(二)生命周期的划分和各阶段的重点
|
项目 |
探索期 |
建立期 |
稳定期 |
维持期 |
高原期 |
退休期 |
|
家庭形态 |
以父母家庭为生活重心 |
择偶结婚、有学前子女 |
子女上小学中学 |
子女进入高等教育阶段 |
子女独立 |
夫妻二人 |
|
理财活动 |
求学深造、提高收入 |
银行贷款、购房 |
偿还房贷、 筹集教育金 |
收入增加、筹养老金 |
收入逐步下降、负担减轻 |
领用养老金、规划遗产 |
|
投资工具 |
活期、定期存款、 基金定投 |
活期存款、股票、 基金定投 |
房产投资、股票、基金 |
多元 投资 组合 |
增加固定收益投资比例 |
固定收益投资为主 |
|
保险计划 |
意外险、寿险 |
寿险、 储蓄险 |
养老险、 寿险、医疗险 |
养老险、寿险、投资型 保险 |
养老险、 年金 |
领用养老险、退休年金 |
2、家庭角度
从家庭的角度考虑,可以根据家庭构建和变化情况划分为以下几个阶段:
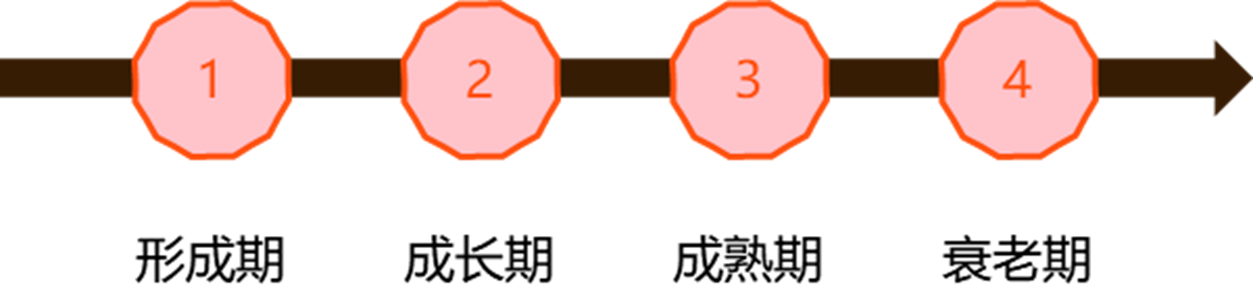
(1)家庭形成期:也称筑巢期,起点是结婚,终点是子女出生。这一阶段家庭收入呈上升趋势,有一定风险承受能力,同时购房贷款需求较高,消费支出增多。因此,该阶段建议在保持流动性的前提下配置高收益类金融资产,投资范围包括股票、股票基金、货币基金、流动性高的银行理财产品等。
(2)家庭成长期:也称满巢期,起点是子女出生,终点是子女独立。这一阶段家庭支出固定,教育负担增加,保险需求大,需要偿还购房贷款,压力相对较大。但成员收入稳定,家庭风险承受能力进一步提升。因此,该阶段建议依旧保持资产流动性, 并适当增加固定收益类资产的比例,如债券基金、浮动收益类理财产品。
(3)家庭成熟期:也称离巢期,起点是子女独立,终点是夫妻退休。这一阶段家庭收入达到顶峰,支出则逐渐减少,财富积累加快,养老金的筹措是该阶段的主要目标。因此,该阶段建议以资产安全为重点,保持资产稳定收益回报,进一步增加固定收益类资产的比重,减少持有高风险资产的比例。
(4)家庭衰老期:也称空巢期,起点是夫妻退休,终点是夫妻一方身故。此阶段家庭工作收入大幅降低,以投资理财收入为主,领用养老金,医疗、休闲支出增加。养老和资产传承是该阶段的核心目标。因此,该阶段建议进一步提升资产的安全性,将80%以上资产投资于储蓄及固定收益类理财产品。
 生命周期的划分和各阶段的重点相关课程
 生命周期的划分和各阶段的重点解析


 去答题
 [|||][|||][|||][|||][|||]