基金的税收介绍
|
增值税 |
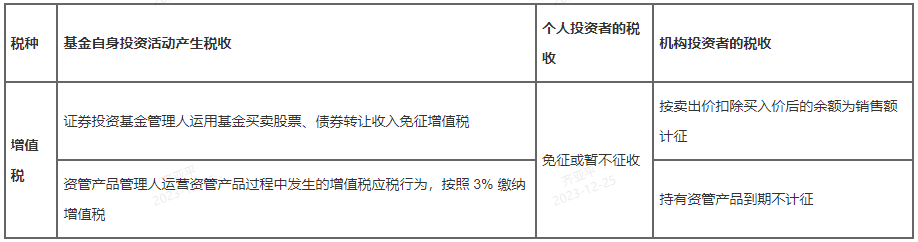
①基金运营过程中发生的增值税应税行为,以管理人为增值税纳税人。 ②证券投资基金管理人运用基金买卖股票、债券转让收入免征增值税。 ③资管产品管理人运营资管产品过程中发生的增值税应税行为,暂适用简易计税方法,按3%的征收率缴纳增值税。 |
|
|
印花税 |
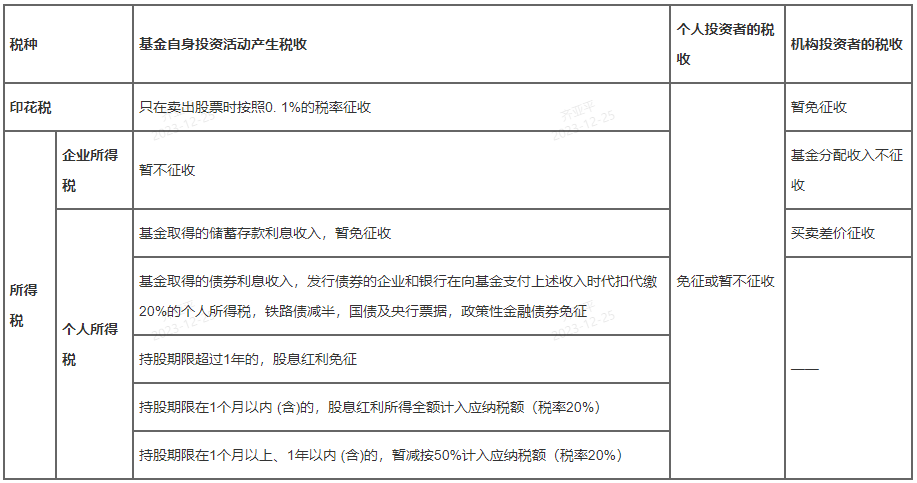
单向征收:买入不征,卖出股票征0.1%。 |
|
|
所得税 |
企业所得税 |
对证券投资基金从证券市场中取得的收入暂不征收企业所得税。(买卖股票、债券的差价收入,股权的股息、红利收入,债券的利息收入及其他收入) |
|
个人所得税 |
①对基金取得的储蓄存款利息收入,暂免征收个人所得税 ②对基金取得的债券利息收入,发行债券的企业和银行在向基金支付上述收入时代扣代缴20%的个人所得税。(国债、国家发行的金融债免征,铁路债减半征) ③对基金取得的公开发行和转让的上市公司股票取得的股息红利:【税率20%】 持有期>1年,免征;持有期限≤1个月,全额征;1个月<持有期≤1年,按50%征。 |
|
(1)机构投资者投资基金的税收
①机构投资者买卖基金份额计征增值税,但持有到期不属于金融商品转让。
②机构投资者买卖基金份额暂免征收印花税。
③机构投资者在境内买卖基金份额获得的差价收入,应并入企业的应纳税所得额,征收企业所得税。机构投资者从基金分配中获得的收入,暂不征收所得税。
(2)个人投资者投资基金的税收
①免征增值税
②免征收印花税
③个人投资者从基金分配中取得的收入,暂不征收个人所得税
④个人投资者申购和赎回基金份额取得的差价收入,暂不征收个人所得税
 基金的税收相关课程
 基金的税收解析

80.90KB
下载
213.08KB
下载
219.71KB
下载
122.88KB
下载
220.30KB
下载
249.35KB
下载
253.47KB
下载
233.99KB
下载
263.35KB
下载
232.24KB
下载
320.88KB
下载
213.72KB
下载
 去答题