资本资产定价模型的假设与含义介绍
(一)假设
资本资产定价模型(CAPM)是在资本市场处于均衡状态下的价格决定模型。CAPM基于投资者行为和市场结构相关两组假设。
1. 投资者行为方面
(1)投资者都是厌恶风险的,同时具有不满足性,即任何投资者都希望财富越多越好
(2)投资者都追求期末财富的期望效用最大化
(3)所有投资者对未来都具有一致性预期,都能正确地认识到所有资产的收益服从联合正态分布
(4)投资者都是理性的,都追求“均值—方差”最优化
(5)所有投资者均可免费获得信息,市场的信息是公开的、完备的
2. 市场结构方面
(1)所有资产均为责任有限的,即对任何资产,其期末价值总是大于或等于0
(2)市场是完备的,即不存在交易成本和税收,且所有资产均可以无限分割
(3)存在无风险资产,投资者可以以共同的无风险利率进行借贷,且不受数量限制
(4)存在做空机制,投资者可以做空所有资产
(5)市场处于完全竞争状态,即不存在垄断和操纵,资本市场有众多的投资者,每一个个体投资者的买入或卖出行为,都不会影响资产的价格
在CAPM的假设下,最优风险组合就等于市场组合。市场组合是这样一个投资组合,它包含了市场上流通的所有证券,其中,每一个证券的投资比例等于它们的相对市场价值,即该证券的市场价值除以所有证券的市场价值总和。理论上,市场组合包含所有风险资产。
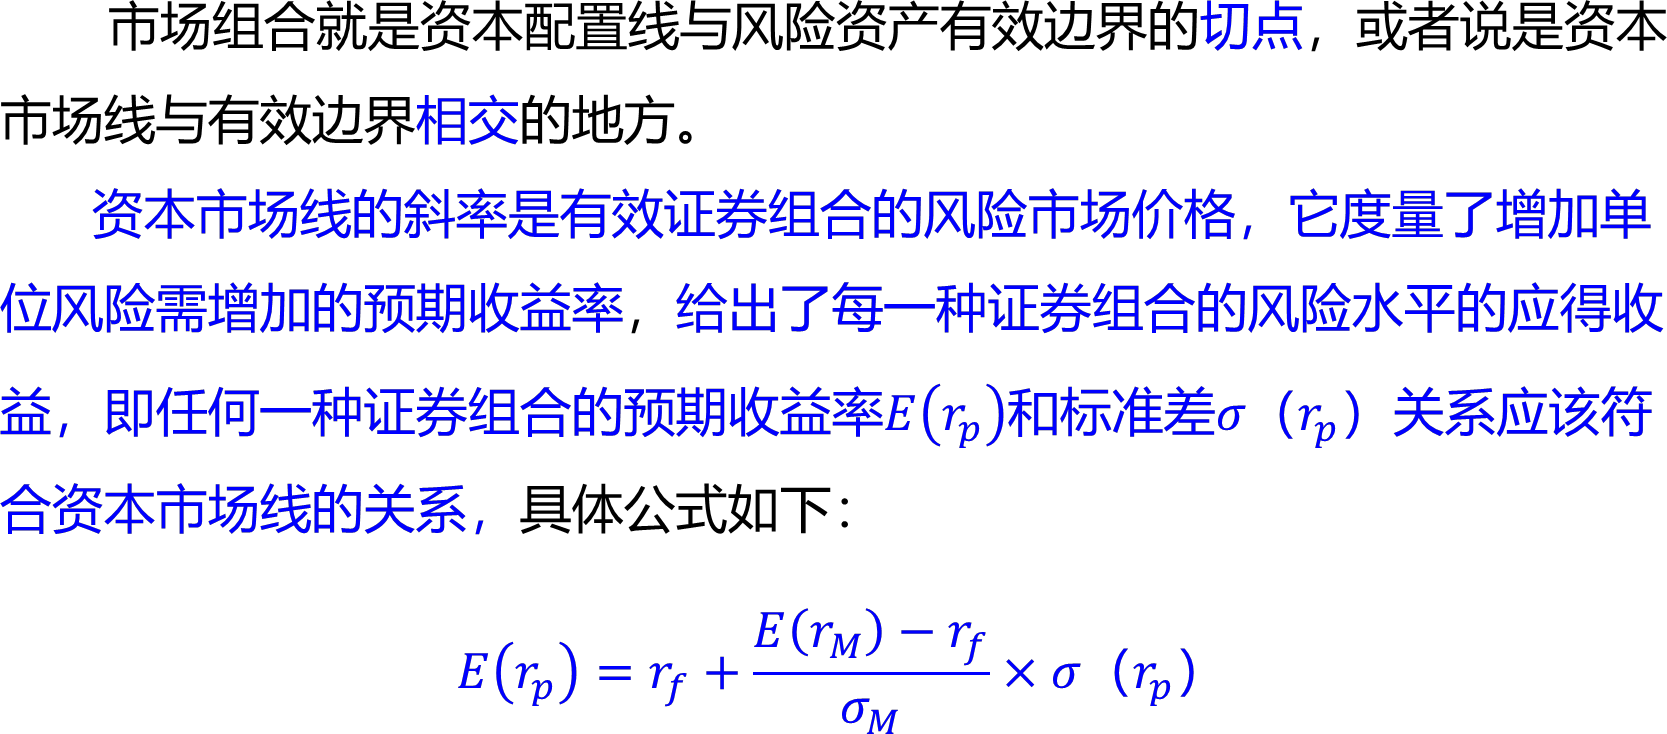
 资本资产定价模型的假设与含义相关课程
 资本资产定价模型的假设与含义解析
正确答案: A
答案解析: 资本资产定价模型(capital asset pricingmodel,CAPM)是在资本市场处于均衡状态下的价格决定模型。CAPM基于两组假设,分别与投资者行为和市场结构相关。投资者行为方面:
①投资者都是厌恶风险的,同时具有不满足性,即任何投资者都希望财富越多越好;
②投资者都追求期末财富的期望效用最大化;
③所有投资者对未来都具有一致性预期,都能正确地认识到所有资产的收益服从联合正态分布;
④投资者都是理性的,都追求“均值一方差”最优化;
⑤所有投资者均可免费获得信息,市场的信息是公开的、完备的。
市场结构方面:
①所有资产均为责任有限的,即对任何资产,其期末价值总是大于或等于0;
②市场是完备的,即不存在交易成本和税收,且所有资产均可以无限分割;
③存在无风险资产,投资者可以以共同的无风险利率进行借贷,且不受数量限制;
④存在做空机制,投资者可以做空所有资产;
⑤市场处于完全竞争状态,即不存在垄断和操纵,资本市场有众多的投资者,每一个个体投资者的买人或卖出行为,都不会影响资产的价格。

 去答题