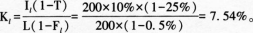个别资本成本率介绍
个别资本成本率
|
|
计算公式 |
|
个别资本 成本率 |
K:资本成本率;D:用资费用额;P:筹资额;f:筹资费用额;F:筹资费用率 |
|
长期债务资本成本率 |
(1)长期借款资本成本率。
Kt:长期借款资本成本率;It:长期借款年利息额;L:长期借款筹资额,即借款本金 T:企业所得税税率;Ft:长期借款筹资费用率,即借款手续费率 相对而言,企业借款的筹资费用很少,可以忽略不计,Rt:借款利息率
|
|
(2)长期债券资本成本率。不考虑货币时间价值时,债券资本成本率为:
Kb:债券资本成本率;B:债券筹资额,按发行价格确定; Fb:债券筹资费用率;Ib:债券每年支付的利息;T:企业所得税税率 |
|
|
股权资本 成本率 |
(1)普通股资本成本率: 1)股利折现模型。
P0:普通股融资净额,即扣除筹资费用的融资额;Dt:普通股第t年的股利; Kc:普通股投资必要报酬率,即普通股资本成本率 ①如果公司采用固定股利政策,每年每股分派现金股利D元, ②如果公司采用固定增长股利政策,每年股利固定增长率为G,则: 2)资本资产定价模型。 普通股的资本成本率即为普通股投资的必要报酬率,而普通股投资的必要报酬率等于无风险报酬率加上风险报酬率,公式为∶Kc= R + β(Rm-Rf) Rf:无风险报酬率;Rm:市场平均报酬率;β:风险系数。 |
|
(2)优先股资本成本率的测算。优先股通常每年支付股利相等,在持续经营假设下,可将优先股的资本成本视为永续年金现值,则优先股资本成本率的测算公式为∶
Kp:优先股资本成本率;D:优先股每股年股利; P0:优先股筹资净额,即发行价格扣除发行费用。 |
|
|
(3)留用利润资本成本率的测算。 留用利润资本成本率的测算方法与普通股基本相同,只是不考虑筹资费用。 |
 个别资本成本率相关课程
 个别资本成本率解析



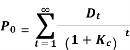


 去答题