
一、初识无形资产
特征 | ①不具有实物形态(区别于固定资产等资产) ②具有可辨认性(能从企业分离出去) ③属于非货币性长期资产 |
内容 | 主要包括专利权、非专利技术、商标权、著作权、土地使用权、特许权等 |
【补充】关于土地使用权:
①房产企业建造的商品房,应计入房屋成本;一般企业建造厂房应分开确认。
②企业外购房屋建筑物所支付的价款应当按照合理的方法在地上建筑物与土地使用权之间进行分配;难以合理分配的,应当全部作为固定资产处理。
二、无形资产的账务处理
(一)无形资产的初始计量
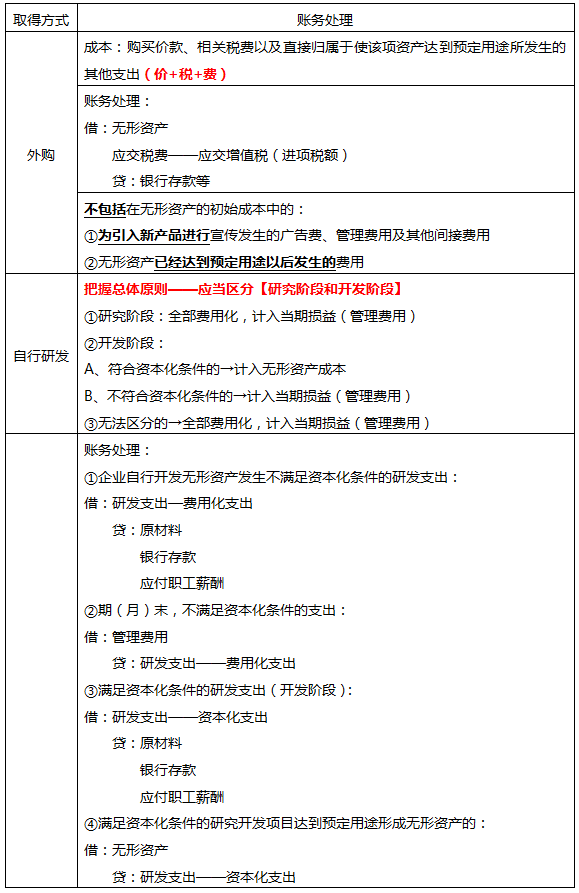
(二)无形资产摊销的会计处理
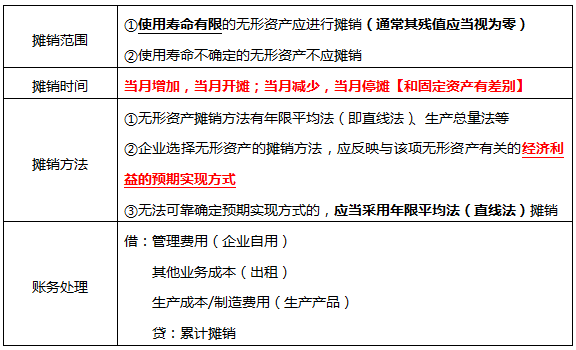
(三)出售无形资产的账务处理
借:银行存款等
无形资产减值准备
累计摊销
贷:无形资产
应交税费——应交增值税(销项税额)
资产处置损益(或借或贷,是倒挤的)
(四)报废无形资产的账务处理
借:无形资产减值准备
累计摊销
营业外支出——处置非流动资产损失
贷:无形资产
(五)无形资产减值的账务处理
无形资产在资产负债表日存在可能发生减值的迹象时,其可收回金额低于账面价值:
借:资产减值损失——无形资产减值损失
贷:无形资产减值准备
【易错点提示】无形资产减值损失一经确认,在以后会计期间不得转回。
在打基础的阶段,我们离不开三样“法宝”——教材+精讲班+书本例题
这场考试再怎么变,也逃不过教材内容。但是备考2022年学员们没有必要再买2021年的教材了,现阶段可以使用233网校老师们提供的干货笔记,里面的内容来自于教材,但又经过对历年真题的分析整理,从教材中提炼出了更高频、更核心的考点。立即阅读干货笔记>>
中级会计的难度虽然比不上CPA,但是自学起来效率还是很低的。而且很多考生现在已经参加工作了,平时工作任务繁忙,还有家庭需要操心。跟着老师学不仅可以节约时间,更重要的是学习得更透彻,能更轻松的应对越来越灵活的考卷。
值得一提的是,233网校2022年《中级会计实务》采用“三师资”教学,不仅有大家熟悉的老庄,我们还为大家请到了深受学员喜爱的吴福喜老师!试听福喜老师的课堂>>
在预习阶段,老师不建议大家做海量习题。事实上,应对中级会计考试,做精做透教材例题+历年真题是关键。解读真题>>