
【基础知识篇】
一、固定资产的概念和特征
固定资产是指同时具有以下特征的有形资产:
1、为生产商品、提供劳务、出租或经营管理而持有
2、使用寿命超过一个会计年度
二、取得固定资产入账价值的确定
情形 | 成本构成 |
外购固定资产 | 企业外购的固定资产,应按实际支付的购买价款、相关税费、使固定资产达到预定可使用状态前所发生的可归属于该项资产的运输费、装卸费、安装费和专业人员服务费等,作为固定资产的取得成本。(价税费) 注意: ①相关税费包括进口环节关税、消费税、车辆购置税等 ②增值税看情况 ③人员培训费不计入成本 ④企业以一笔款项购入多项没有单独标价的固定资产:应将各项资产单独确认为固定资产,并按各项固定资产公允价值的比例对总成本进行分配,分别确定各项固定资产的成本。 |
建造固定资产 | 企业自行建造固定资产,应按建造该项资产达到预定可使用状态前所发生的必要支出,作为固定资产的成本。 |
三、固定资产的后续计量
1、固定资产折旧的时间范围和空间范围
折旧时间 【下月】 | ①当月增加的固定资产,当月不计提折旧,从下月起计提折旧 ②当月减少的固定资产,当月仍计提折旧,从下月起不计提折旧 |
折旧范围 | 除以下情况外,企业应当对所有固定资产计提折旧: ①已提足折旧仍继续使用的固定资产 ②单独计价入账的土地 【注意】固定资产提足折旧后,不论能否继续使用,均不再计提折旧;提前报废的固定资产,也不再补提折旧。 【补充】已达到预定可使用状态尚未办理竣工决算的固定资产,应当按照估计价值确定其成本,并计提折旧;待办理竣工决算后,再按实际成本调整原来的暂估价值,但不需要调整原已计提的折旧额。 |
2、企业至少应于每年年度终了,对固定资产的使用寿命、预计净残值和折旧方法进行复核。有差异的,应予以调整(寿命、残值、折旧方法),固定资产使用寿命、预计净残值和折旧方法的改变应当作为会计估计变更。
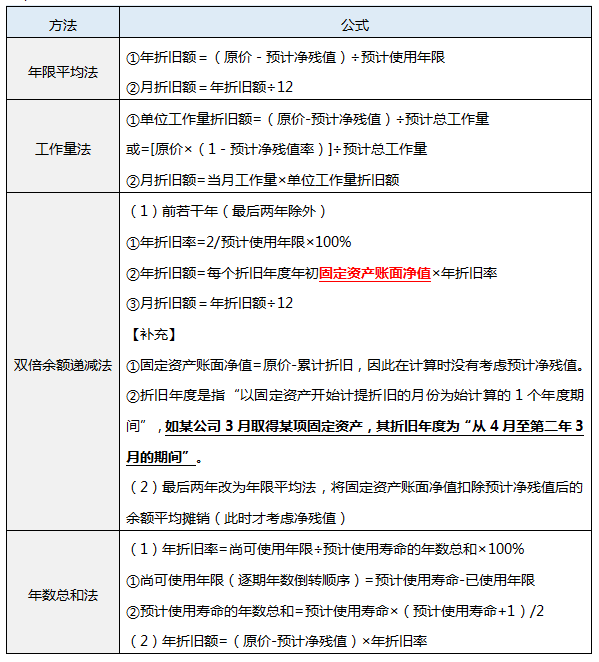
3、固定资产的折旧方法
在打基础的阶段,我们离不开三样“法宝”——教材+精讲班+书本例题
这场考试再怎么变,也逃不过教材内容。但是备考2022年学员们没有必要再买2021年的教材了,现阶段可以使用233网校老师们提供的干货笔记,里面的内容来自于教材,但又经过对历年真题的分析整理,从教材中提炼出了更高频、更核心的考点。立即阅读干货笔记>>
中级会计的难度虽然比不上CPA,但是自学起来效率还是很低的。而且很多考生现在已经参加工作了,平时工作任务繁忙,还有家庭需要操心。跟着老师学不仅可以节约时间,更重要的是学习得更透彻,能更轻松的应对越来越灵活的考卷。
值得一提的是,233网校2022年《中级会计实务》采用“三师资”教学,不仅有大家熟悉的老庄,我们还为大家请到了深受学员喜爱的吴福喜老师!试听福喜老师的课堂>>
在预习阶段,老师不建议大家做海量习题。事实上,应对中级会计考试,做精做透教材例题+历年真题是关键。解读真题>>