
能把在面前行走的机会抓住的人,十有八九都会成功。2021年中级会计实务第一轮备考全面开启,快跟着233网校学霸一起学习吧!
233网校整理2021版中级会计知识点归纳+课后习题(2021年中级会计干货笔记>>进入免费获取)给大家,建议大家不管有没有资料,都要领取这份干货笔记!
下面,学霸君每天会持续更新2021中级会计实务知识点,然后配套上练习题,助大家逐个攻破每个考点!

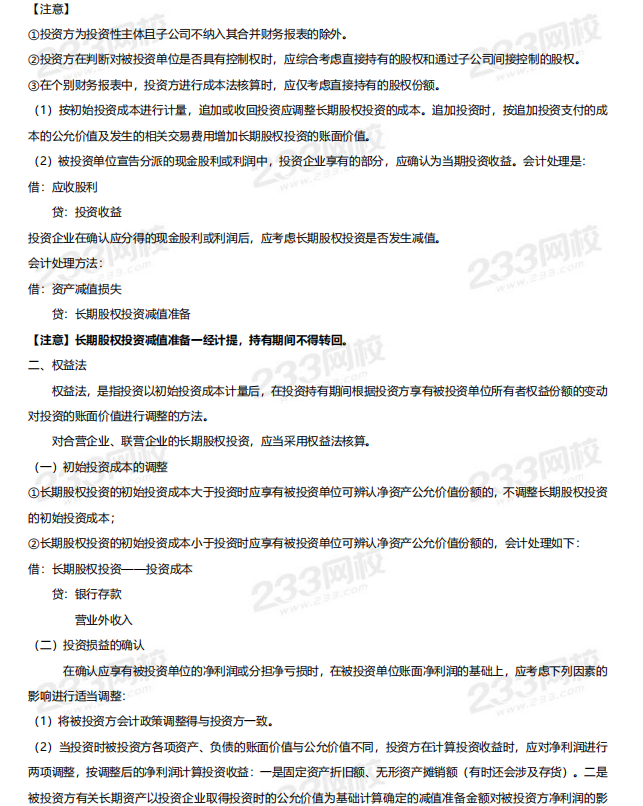
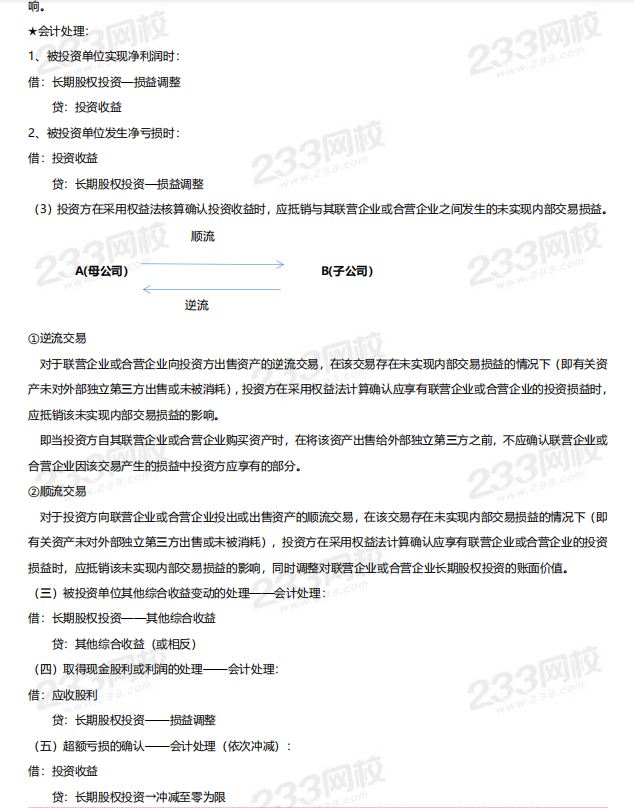
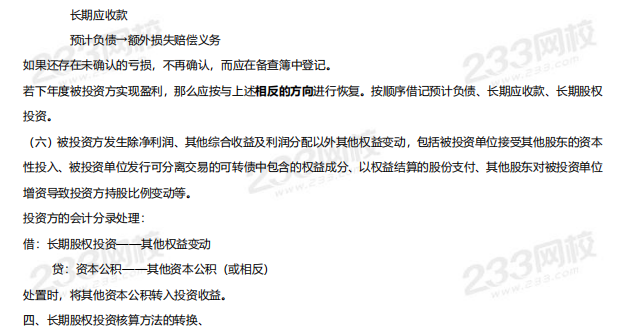
2021年《中级会计实务》知识点:长期股权投资的后续计量

配套习题【单选题】
1.甲公司持有乙公司30%的股权,能够对乙公司施加重大影响。20×2年度乙公司实现净利润8 000万元,当年6月20日,甲公司将成本为600万元的商品以1 000万元的价格出售给乙公司,乙公司将其作为管理用固定资产并于当月投入使用,预计使用10年,净残值为零,采用年限平均法计提折旧。不考虑其他因素,甲公司在其20×2年度的个别财务报表中应确认对乙公司投资的投资收益为( )万元 。
A、2 100
B、2 280
C、2 286
D、2 400
参考答案:C
参考解析:甲公司在其20×2年度的个别财务报表中应确认对乙公司投资的投资收益=[8 000-(1 000-600)+(1 000-600)/10×6/12]×30%=2 286(万元)。
2021,跟着学霸君一起拿下中级会计师!你还在等什么?快加学霸君微信号【ks233wx23】,一起进群学习吧!
扫码拉您进2021中级会计师备考微信群 |
扫码下载APP在线刷题 | |
相关推荐:
2021新教材上线,233网校讲师精讲班持续更新!抢先购课,助你提前取证!购高端班赠官方教材,含小班教学服务!>>【 点击听课 】