
中级《财务管理》备考指导
中级《财务管理》
中级《财务管理》备考指导
一、题型题量和分值
|
题型 |
题量 |
分值 |
|
单选 |
20题 |
每题1.5分共30分 |
|
多选 |
10题 |
每题2分共20分 |
|
判断 |
10题 |
每题1分共10分 |
|
计算分析题 |
3题 |
每题5分共15分 |
|
综合题 |
2题 |
每题12.5分共25分 |
【特别注意】多选题的正确答案为2个或2个以上,少选得相应分值,多选、错选、不选均不得分。
二、各章分值(几个批次的平均值)
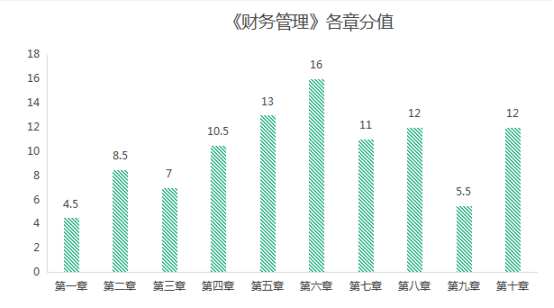
三、各种题型的考查特点
(一)客观题
1、考察面比较广,但是没有深挖某考点难度,而是更加注重基础。
2、客观题考查得比较均匀,几乎每章都有涉及。
(二)主观题
①综合性强:财务管理基础、现金流量折现等考点都可以结合起来考查。
②计算量大:财管采用机考且不准带计算器,无形之中又加大了考试的难度和题量。有些考生练习量不够,所以觉得题量大做不完;有些考生不熟悉机考系统,所以做题很慢。这些都是复习备考过程中需要特别改善的。
四、主观题应该注意的考点
(一)销售预算+生产预算+直接材料预算+资金预算
从销售预算开始→进行生产预算→直接材料预算。在这个其中涉及现金收支的,还可能要填资金预算表:
(1)预计生产量的计算,注意预计期末产成品存货和下期的销量相关
(2)预计采购量的计算,注意期末材料存量和下期生产需用量相关
(3)资金预算主要考查现金运用或筹措的数额
(二)变动成本差异分析、固定制造费用成本差异分析
一般作为计算分析题出现,比较简单,要记牢公式。
变动成本差异分析通常的考查形式:先求价格差异和用量差异,再问成本差异。
固定制造费用成本差异分析通常两差异、三差异的计算公式都会考到。
(三)项目现金流量的计算+投资项目财务评价指标
1、项目现金流量的计算——要注意所得税的处理:
①包括投资期的长期资产的投资成本和终结期的变现净损失抵税(或变现净收益纳税)
②折旧不是现金流,折旧抵税才是现金流
2、投资项目财务评价指标:首先要会计算(在算对现金流的基础上),其次需要掌握决策原则。
(四)资本结构优化方法+杠杆系数计算
1、考查每股收益分析法的可能性比较大,求出EBIT,再进行决策。
2、考查公司价值分析法:①求权益资本市场价值;②注意债务资金的市场价值要换算成税后的。
3、求不同筹资方案下的经营杠杆系数、财务杠杆系数和总杠杆系数。
(五)债券价值及内部收益率、股票价值及内部收益率
1、利用不同的方法求票的内在价值or求必要收益率。
2、根据计算出的结果进行投资决策。
(六)独立方案、互斥方案的决策+固定资产更新决策
1、和“项目现金流量的计算、投资项目财务评价指标的计算”相关,很可能结合出综合题,难度比较大。
2、通常是考察互斥投资方案+项目的寿命期不相等时的决策。
3、旧设备的原始投资额(即丧失的变现流量,指长期资产投资)=变现价值+变现净损失抵税(或-变现净收益纳税)
4、旧设备的使用年限应按尚可使用年限考虑,但是固定资产折旧按税法规定进行处理。
(七)本量利分析
1、考查产品组合盈亏平衡分析,其中加权平均法和联合单位法考查的概率比较高。
2、利润敏感性分析。
3、本量利分析在经营决策中的应用:掌握决策原则。
(八)基本的财务报表分析+上市公司特殊财务分析指标
1、可以单独考查计算分析题,也可以结合其他章节考查综合题。
2、注意数据的取值:用年末数or年初年末平均数or12月平均数or题干给定。
3、注意利息保障倍数分子、分母利息取值的区别。
4、注意应收账款周转率的计算,要加上应收票据、加上坏账准备;注意用营业收入计算还是营业成本计算。
(九)责任中心+分配管理
1、利润中心:边际贡献、可控边际贡献和部门边际贡献的计算。
2、投资中心:投资报酬率和剩余收益的计算。
3、剩余股利政策的计算(小计算)。
4、企业分配股利后,对企业未分配利润、股本、资本公积等科目的影响。
(十)杜邦分析法+因素分析法
1、杜邦分析法的相关计算(包括营业净利率、总资产周转率、权益乘数三个指标的计算)。
2、连环替代法和差额分析法在杜邦分析法上的运用(注意替代顺序、相减的方向)。
(十一)营运资金管理
1、信用政策决策方法:增加的盈利、增加的成本费用、增加的税前损益。
2、最优存货量的确定:经济订货量的计算(基本模型、陆续入库);再订货点的计算;最佳保险储备的确定。
以上两种考主观题的概率比较大,除此之外目标现金余额的确定方法、放弃现金折扣的信用成本率的计算及决策、涉及补偿性余额的实际利率的计算考查客观题的可能性比较大。
