
第六章 投资管理
一、项目现金流量
营业现金净流量
=营业收入-付现成本-所得税=税后营业利润+非付现成本
=收入×(1-所得税税率)-付现成本×(1-所得税税率)+非付现成本×所得税税率
=税后收入-税后付现成本+非付现成本抵税
二、固定资产变现净损益对现金净流量的影响=(账面价值-变价净收入)×所得税税率
①如果(账面价值-变价净收入)>0,发生变现净损失,可以抵税,增加现金净流量。
②反之(即<0),实现变现净收益,应该纳税,减少现金净流量。
【总结】固定资产残值变现的相关现金流量=变价净收入+变现净损失抵税(或-变现净收益纳税)
【注意】变现时固定资产账面价值=固定资产账面原值-税法累计折旧
如果变现时,税法折旧已经全部计提,则变现时固定资产账面价值等于税法规定的净残值;如果变现时,税法折旧没有全部计提,则变现时固定资产账面价值等于税法规定的净残值与剩余的未计提折旧之和。
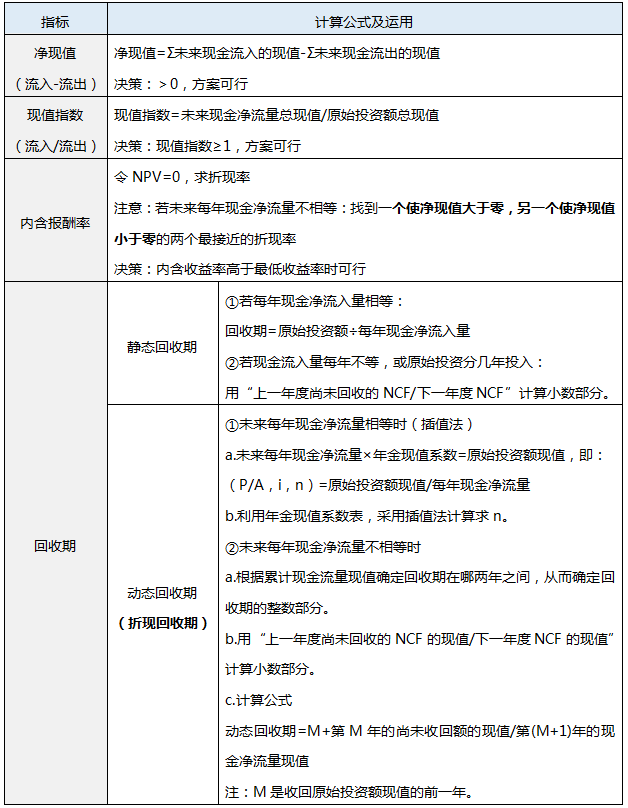
三、项目投资评价指标
四、债券投资
债券的价值=未来各期利息的现值+到期归还本金的现值
决策原则:只有债券价值大于其购买价格时(即投资债券的净现值大于0),该债券才值得投资。
债券的内部收益率的计算思路:未来现金流入的现值等于目前购买价格的折现率。即根据估价模型,用购买价格P0代替内在价值Vb,求折现率。
决策原则:当按市场利率折现的内在价值大于按内部收益率折现的内在价值(等于目前购买价格)时,内部收益率大于市场利率,是投资者所期望的。
五、股票投资
(1)固定增长模式下股票的价值(VS)=D1/(RS-g)
【注意】
①使用上式时,应该同时满足两个条件:g是一个固定的常数(逐年稳定增长),且RS大于g;永久持有股票。
②RS的确定:资本资产定价模型。
(2)零增长模式下股票的价值(VS)=D0/RS
(3)阶段性增长模式下股票的价值——分段计算:
①高速增长阶段(前几年):计算每年复利现值。
②正常增长阶段(后续若干年,且股利增长率不变或为零):利用推广公式,例如:V3=D4/(RS-g),然后再用复利现值将V3折现到V0。
六、基金业绩评价
(1)持有期间收益率=(期末资产价格-期初资产价格+持有期间红利收入)/期初资产价格×100%
(2)平均收益率:分为算数平均收益率和几何平均收益率
Mr.H、庄欣、葛广宇执教中会全新课程,好课保障,助力你一年过三科!
