233网校 造价工程师

(二)所得税

(二)所得税介绍

所得税
1、计税依据
应纳税所得额=收入总额-不征税收入-免税收入-各项扣除-弥补以前年度亏损
(1)不征税收入
收入总额中的下列收入为不征税收入:财政拨款;依法收取并纳入财政管理的行政事业性收费、政府性基金;国务院规定的其他不征税收入。
(2)免税收入
国债利息收入;符合条件的居民企业之间的股息、红利等权益性投资收益;在中国境内设立机构、场所的非居民企业从居民企业取得与该机构、场所有实际联系的股息、红利等权益性投资收益;符合条件的非营利组织的收入。
(3)各项扣除
企业实际发生的与取得收入有关的、合理的支出,包括成本、费用、税金、损失和其他支出,准予在计算应纳税所得额时扣除。同时,企业发生的公益性捐赠支出,在年度利润总额12%以内的部分,准予在计算应纳税所得额时扣除。
(4)弥补以前年度亏损
根据利润的分配顺序,企业发生的年度亏损,在连续5年内可以用税前利润弥补进行弥补。
(5)在计算应纳税所得额时不得扣除的支出
向投资者支付的股息、红利等权益性投资收益款项;企业所得税税款;税收滞纳金;罚金、罚款和被没收财物的损失;允许扣除范围以外的捐赠支出;赞助支出;未经核定的准备金支出;与取得收入无关的其他支出。
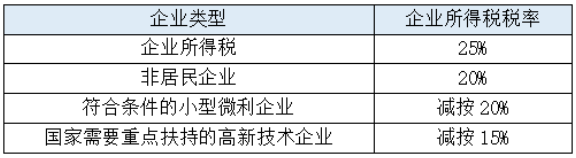
2、税率
专题更新时间:2026/08/04 14:03:01

(二)所得税相关课程

本视频可免费试听30秒,看完整版请购买课程

(二)所得税解析

所属考试:造价工程师
所属科目:建设工程造价管理
授课老师:王竹梅
所属章节:第五章 工程项目投融资/第三节 与工程项目有关的税收及保险规定/一、与工程项目有关的税收规定
所属版本:
考点标签: 了解

企业所得税优惠政策如何影响建设工程造价管理?

本文详细解读企业所得税优惠政策对建设工程造价管理的影响,帮助从业者了解政策细节并合理规划项目成本。
企业所得税优惠政策如何影响建设工程造价管理?
阅读全文

所得税计税依据是什么?

应纳税所得额=收入总额-不征税收入-免税收入-各项扣除-弥补以前年度亏损 (1)不征税收入 收入总额中的下列收入为不征税收入:财政拨款;依法收取并纳入财政管理的行政事业性收费、政府
所得税计税依据是什么?
阅读全文

(二)所得税相关试题

单选题 1.在计算企业所得税应纳税所得额时,可列为免税收入的是(  )。
A 接受捐赠收入
B 政府性基金
C 财政拨款
D 国债利息收入

正确答案: D

答案解析: 国债利息收入为免税收入。

单选题 2.企业计算应纳税所得额时,下列项目中,允许从收入中扣除的是(  )。
A 向投资者支付的股息
B 向银行支付的短期借款利息
C 商业赞助支出
D 税收滞纳金

正确答案: B

答案解析: 本题考查的是企业所得税。企业实际发生的与取得收入有关的、合理的支出,包括成本、费用、税金、损失和其他支出,准予在计算应纳税所得额时扣除。在计算应纳税所得额时不得扣除的支出:向投资者支付的股息、红利等权益性投资收益款项;企业所得税税款;税收滞纳金;罚金、罚款和被没收财物的损失;允许扣除范围以外的捐赠支出;赞助支出;未经核定的准备金出;与取得收入无关的其他支出。

单选题 3.下列各项支出中,在计算企业所得税的应纳税所得额时准予扣除的是( )。
A 相当于企业年度利润总额10%的公益性捐赠支出  
B 向投资者支付的股息、红利 
C 罚金、罚款和被没收财物的损失  
D 企业对体育赛事的商业赞助支出  

正确答案: A

答案解析: B,C,D属于不允许扣除的情形
各项扣除:企业实际发生的与取得收入有关的、合理的支出,包括成本、费用、税金、损失和其他支出,准予在计算应纳税所得额时扣除。同时,企业发生的公益性捐赠支出,在年度利润总额12%以内的部分,准予在计算应纳税所得额时扣除。故本题选A

单选题 4.在计算所得税时,属于不征税收入的是(  )。
A 转让资产收入
B 政府性基金
C 国债利息收入
D 特许权使用费收入

正确答案: B

答案解析: 收入总额中的下列收入为不征税收入:财政拨款;依法收取并纳入财政管理的行政事业性收费、政府性基金;国务院规定的其他不征税收入。
A. 转让资产收入:这是企业的正常经营收入,属于应税收入。
B. 政府性基金:依法收取并纳入财政管理的政府性基金属于不征税收入。
C. 国债利息收入:国债利息收入属于免税收入,而不是不征税收入。免税收入是指虽然计入收入总额,但在计算应纳税所得额时可以免税的收入。
D. 特许权使用费收入:这是企业的正常经营收入,属于应税收入。

单选题 5.按照所得税制度,企业发生的公益性捐赠支出中,准予在计算应纳税所得额时扣除的是(  )
A 在年度利润总额12%以内的部分
B 在年度利润总额15%以内的部分
C 在年度营业收入3%以内的部分
D 在年度营业收入5%以内的部分

正确答案: A

答案解析: 企业发生的公益性捐赠支出,在年度利润总额12%以内的部分,准予在计算应纳税所得额时扣除。

知识点相关老师课程讲解
王竹梅
王竹梅
造价工程师
监理工程师
中国人民大学硕士,多年工程造价咨询实战经验,建设部住宅试点工程“部级科技进步个人银奖”获得者。
查看老师课程

知识点相关PDF资料

相关知识点内容

目
录
网校课程 0元畅享 考试题库 资料包 客服咨询