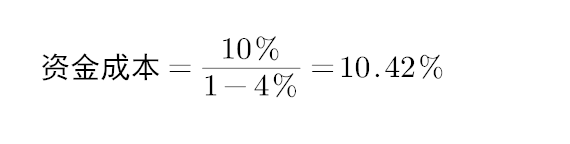(一)资金成本介绍
资金成本
1、资金成本及其构成
资金成本一般包括资金筹集成本和资金使用成本两部分。
(1)资金筹集成本
资金筹集成本是指在资金筹集过程中所支付的各项费用,如发行股票或债券支付的印刷费、发行手续费、律师费、资信评估费、公证费、担保费、广告费等。资金筹集成本一般属于一次性费用,筹资次数越多,资金筹集成本也就越大。
(2)资金使用成本
资金使用成本又称为资金占用费,是指占用资金而支付的费用,它主要包括支付给股东的各种股息和红利、向债权人支付的贷款利息以及支付给其他债权人的各种利息费用等。资金使用成本一般与所筹集的资金多少以及使用时间的长短有关,具有经常性、定期性的特征,是资金成本的主要内容。
2、资金成本的性质
(1)资金成本是资金使用者向资金所有者和中介机构支付的占用费和筹资费。
(2)资金成本与资金的时间价值既有联系,又有区别。两者的区别主要表现在两个方面:第一,资金的时间价值表现为资金所有者的利息收入,而资金成本是资金使用人的筹资费用和利息费用;
第二,资金的时间价值一般表现为时间的函数,而资金成本则表现为资金占用额的函数。
(3)资金成本具有一般产品成本的基本属性。
3、资金成本的作用
(1)个别资金成本主要用于比较各种筹资方式资金成本的高低,是确定筹资方式的重要依据。
(2)综合资金成本是项目公司资本结构决策的依据。
(3)边际资金成本是追加筹资决策的重要依据。
4、资金成本的计算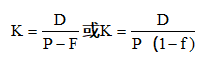
式中:K——资金成本率(一般也可称为资金成本);
P——筹资资金总额;
D——使用费;
F——筹资费;
f——筹资费费率(即筹资费占筹资资金总额的比率)。
 (一)资金成本相关课程
 (一)资金成本解析

449.23KB
下载
536.92KB
下载
494.12KB
下载
513.18KB
下载
394.84KB
下载
351.84KB
下载
312.45KB
下载
311.92KB
下载
267.45KB
下载


 去答题