233网校 造价工程师

(三)互斥型方案的评价

(三)互斥型方案的评价介绍

互斥型方案经济效果评价包括两部分内容: -是考察各个方案自身的经济效果,即进行绝对(经济)效果检验;二是考察方案的相对最优性,称为相对(经济)效果检验。显然,本身就不可行的方案不能纳人比较,所以两种检验的目的和作用不同,缺一不可,从而确保所选方案不但可行而且最优。
在进行互斥方案相对(经济)效果评价时,一般按投资大小由低到高进行两个方案比选,然后淘汰较差的方案,以保留的较好方案再与其他方案比较,直至所有的方案都经过比较,最终选出经济性最优的方案。
进行多方案比选时,计算方案的经济效果还应考虑不同方案的计算期(寿命)是否相同。事实上,所有经济比选方法都必须建立在各方案计算期相同的条件下,只是在静态评价方法下,计算期不同不影响评价的结果,在某些动态评价方法下,计算期不同也不影响评价的结果。在运用具体评价指标和方法时要特别注意这一特点。

专题更新时间:2026/08/04 14:02:52

(三)互斥型方案的评价相关课程

本视频可免费试听30秒,看完整版请购买课程

(三)互斥型方案的评价解析

所属考试:造价工程师
所属科目:建设工程造价管理
授课老师:王竹梅
所属章节:第四章 工程经济/第二节 投资方案经济效果评价/二、经济效果评价方法
所属版本:
考点标签: 了解

如何运用净现值率评价方法进行互斥型投资方案的优选?

在建设工程造价管理中,互斥型方案的评价是关键环节之一。本文通过案例解析,深入探讨净现值率评价方法的应用步骤与注意事项,帮助读者掌握这一重要工具。
如何运用净现值率评价方法进行互斥型投资方案的优选?
阅读全文

互斥型方案经济效果评价包括哪两部分内容?

互斥型方案经济效果评价包括两部分内容: -是考察各个方案自身的经济效果,即进行绝对(经济)效果检验;二是考察方案的相对最优性,称为相对(经济)效果检验。显然,本身就不可行的方案不能纳人比较,所以两种检
互斥型方案经济效果评价包括哪两部分内容?
阅读全文

(三)互斥型方案的评价相关试题

单选题 1.甲乙两个互斥方案寿命期相同,甲方案的内部收益率为15%,乙方案内部收益率为12%,两个方案的增量内部收益率为8%,当基准收益率为6%时,应该选择(  )。
A 甲方案
B 乙方案
C 两个方案都不可行
D 无法确定

正确答案: D

答案解析: 本题考查互斥方案动态评价方法中的增量投资内部收益率法。互斥方案不能直接比较内部收益率的大小。当增量内部收益率大于基准收益率时,应当选择初始投资大的方案为优,但本题中并未给出甲乙两个方案哪一个初始投资大,故无法确定。

多选题 2.互斥型投资方案经济效果评价可采用的静态分析方法有(  )。
A 增量投资收益率法
B 增量内部收益率法
C 增量投资回收期法
D 净现值法
E 最小公倍数法

正确答案: A

答案解析: BD为动态方法。选项E为确定共同计算期的方法。

单选题 3.某项目有4种方案,各方案的投资、现金流量及有关评价指标见下表。若已知基准收益率为18%,则经比较最优的方案为()。
A 方案A
B 方案B
C 方案C
D 方案D

正确答案: D

答案解析: 本题考核的是用增量投资内部收益率法评价寿命期相同互斥方案。将IRRj≥ic的方案按初始投资额由小到大依次排列;按初始投资额由小到大依次计算相邻两个方案的增量内部收益率△IRR,若△IRR>ic,则说明初始投资大的方案优于初始投资小的方案,保留投资大的方案;反之,若AIRR<ic,则保留投资小的方案。直至全部方案比较完毕,保留的方案就是最优方案。

单选题 4.两个工程项目投资方案互斥,但计算期不同,经济效果评价时可以采用的动态评价方法为( ) 。
A 增量投资收益率法、增量投资回收期法、年折算费用法
B 增量投资内部收益率法、净现值法、净年值法
C 增量投资收益率法、净现值法、综合总费用法
D 增量投资回收期法、净年值法、综合总费用法

正确答案: B

答案解析: 计算期不同的互斥方案经济效果的评价:净年值法、净现值法、增量投资内部收益率法。

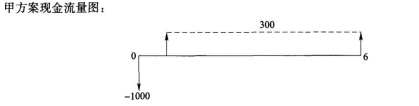
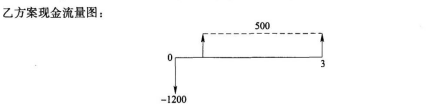
单选题 5.甲、乙两个建设方案的现金流量如下表,已知基准收益率为10%,(P/A,10%,6)=4.355,(P/A,10%,3)=2.487,则最佳方案为()。
A 采用净现值法,NPV甲=306.5万元,NPV乙=43.5万元,乙方案最佳
B 采用净现值法,NPV甲=305.5万元,NPV乙=44.5万元,乙方案最佳
C 采用年值法,NAV甲=70.38万元,NAV乙=17.49万元,甲方案最佳
D 采用年值法,NPV甲=75.03万元,NPV乙=25.67万元,乙方案最佳

正确答案: C

答案解析: 本题考核的是寿命期不同的互斥方案的比选方法和所列指标的计算。选项A的计算是正确的,但是由于两个方案的寿命期不同,不能直接应用该数据,选项C采用的方法和计算正确。
选项C的计算过程如下,先计算到0点,计算出净现值,再计算净年值:

NAV甲=(-1000+300*(P/A,10%,6))*(A/P,10%,6)=(-1000+300*4.355)*1/4.355=70.38万元

NAV乙=(-1200+500*(P/A,10%,3))*(A/P,10%,3)=(-1200+500*2.487)*1/2.487=17.49万元

知识点相关老师课程讲解
王竹梅
王竹梅
造价工程师
监理工程师
中国人民大学硕士,多年工程造价咨询实战经验,建设部住宅试点工程“部级科技进步个人银奖”获得者。
查看老师课程

知识点相关PDF资料

相关知识点内容

目
录
网校课程 0元畅享 考试题库 资料包 客服咨询