材料单价的组成和确定方法介绍
材料单价是指建筑材料从其来源地运到施工工地仓库,直至出库形成的综合单价。
(一)材料单价的编制依据和确定方法
1、材料原价(或供应价格)
材料原价是指国内采购材料的出厂价格,国外采购材料抵达买方边境、港口或车站并交纳完各种手续费、税费(不含增值税)后形成的价格。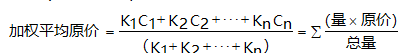
若材料供货价格为含税价格,则材料原价应以购进货物适用的税率(13%或9%)或征收率(3%)扣除增值税进项税额。
2、运杂费
3、国内采购:来源地到工地仓库或指定堆放点发生的费用(不含增值税)。
4、国外采购:到岸港运至工地仓库或指定堆放点发生的费用(不含增值税)。
5、含外埠中转运输过程中发生的一切费用和过境过桥费用,包括调车和驳船费、装卸费、运输费及附加工作费。
6、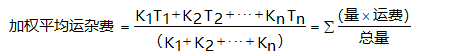
7、运输损耗
在材料的运输中应考虑一定的场外运输损耗费用。
运输损耗费=(材料原价+材料运杂费)×运输损耗率
8、采购及保管费
包括:采购费、仓储费、工地保管费和仓储损耗。
(1)采购及保管费=材料运到工地仓库价格×采购及保管费率=(材料原价+运杂费+运输损耗费)×采购及保管费率
(1)材料单价=(材料原价+运杂费)×(1+运输损耗率)×(1+采购及保管费率)
(2)(3)当一般纳税人采用一般计税办法时,材料单价中材料原价、运杂费等均应扣除增值税进项税额。不含税价格×(1+税率)=含税价格,即不含税价格=含税价格/(1+税率)
(二)材料单价计算步骤
 材料单价的组成和确定方法相关课程
 材料单价的组成和确定方法解析


433.05KB
下载
377.85KB
下载
380.11KB
下载
353.35KB
下载
586.11KB
下载
80.70KB
下载
238.00KB
下载
345.28KB
下载
261.76KB
下载
423.72KB
下载
409.46KB
下载
349.94KB
下载
 去答题